
[보도자료] 5만 석 공연장 사업성, 매진만으로는 부족하다…부대수익이 가른다
- 등록일
- 2026.10.02
5만 석 공연장 사업성, 매진만으로는 부족하다…부대수익이 가른다
국내 1만 석 이상 대형 공연 티켓 판매액이 3년 만에 약 3배로 늘었지만, 5만 석급 공연장을 지어도 입지·재원 구조·운영 모델이 하나로 맞물리지 않으면 사업 수익성을 유지하기 어렵다는 연구 결과가 나왔다. 공공이 부지를 제공하거나 건축비 일부를 분담하면 민간 초기 부담은 줄어들지만 그것만으로는 투자 회수가 어렵고, 공연 유치와 부대사업 수입을 건립 단계부터 설계·검증할 때 비로소 사업 성립 가능성이 열린다는 분석이다.
여행·관광 산업 전문 연구기관 야놀자리서치(원장 장수청)가 10월 1일 발간한 「5만 석 대형 공연장 건립의 재무적 타당성: 사업 성립 조건과 정책 과제」 보고서는 12개 수요·수익 시나리오와 투자 방식별 순현재가치(NPV)·내부수익률(IRR) 분석을 통해 이같이 밝혔다.
대형 공연 시장 확대에도…수용 시설은 여전히 ‘2만 석의 벽’
1만 석 이상 시설에서 열린 공연의 티켓 판매액은 2022년 1,802억 원에서 2025년 5,320억 원으로 3년 만에 약 3배로 늘었고, 전체 공연 티켓 판매액에서 차지하는 비중도 17.5%에서 30.7%로 높아졌다. 2025년 1만 석 이상 대형 공연의 티켓 판매 수에서 대중음악 비중은 99.5%로, 글로벌 팬덤을 가진 K-pop이 수요의 핵심 기반을 형성하고 있다.
반면 실내 인프라는 제한적이다. 1만 명 이상을 수용할 수 있는 국내 실내 공연시설은 6곳뿐이며 모두 2만 석 미만이다. 2025년 올림픽공원 KSPO돔은 115일간 공연을 열어 추정 가동률 78.1%를 기록했고, 인스파이어 아레나도 60일간 공연을 개최했다. 고척스카이돔·잠실실내체육관은 스포츠 일정과 충돌하고, 2만 석이 넘는 공연은 야외 종합운동장에 의존하는 구조다. 보고서는 5만 석을 ‘확정된 정답’이 아니라 글로벌 투어 경제성과 국내 실수요를 함께 검증하기 위한 기준 규모로 봐야 한다고 설명했다.
[그림] 국내 공연 티켓판매수 및 티켓판매액
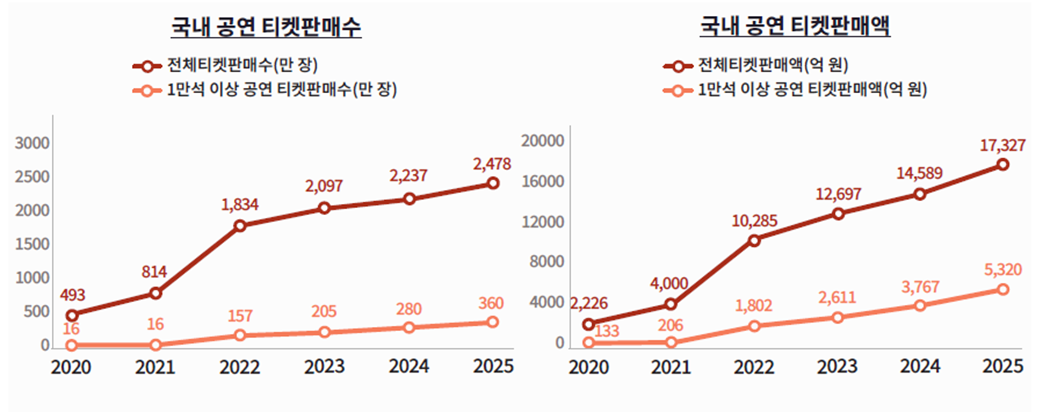
자료: 공연예술통합전산망, 야놀자리서치 분석
건축 관련 비용 약 6,010억 원… 운영 흑자는 ‘상한 조건’에서만 가능
보고서는 서울에 5만 석 공연장을 건립하는 기준모형에서 건축공사·무대기술인프라·주차장·설계·감리 등을 합한 건축 관련 비용을 약 6,010억 원으로 추정했다. 필요 부지 약 9만5천㎡의 토지매입비는 약 1조 2,072억 원으로, 민간이 토지를 직접 매입하면 초기투자비는 약 1조 9,890억 원에 이른다. 공공이 부지를 무상 제공하더라도 민간의 초기 부담은 건축 관련 투자비만으로도 상당한 수준이다.
개장 이후 감가상각비를 포함한 연간 운영비용은 약 407억 원(현금성 운영비 약 225억 원)이다. 수선유지비·인건비 등은 공연이 없더라도 상당 부분 발생하므로, 대관료·관람권 수수료와 명명권·F&B·MD·광고 등 부대사업 수입의 확보가 수익의 관건이다.
보고서는 공연 유치 규모 4단계와 수익구조 3단계를 조합한 12개 시나리오를 비교했다. 유일하게 흑자가 가능한 범위는 ‘연 36회 공연·매진·평균 티켓가격 17.6만 원·관람권 수수료율 10%·대관매출 대비 부대사업수입률 50%’가 모두 실현되는 상한 조건뿐이었다. 이 조건이 충족되면 연간 총수입 약 537억 원, 영업이익 약 130억 원이 추정되지만, 하한을 적용하면 약 127억 원의 영업손실이 발생한다. 공연 횟수·가격·부대사업 수입이라는 세 가지 조건이 동시에 높은 수준으로 실현돼야 한다는 의미다.
공공부지+건축비 60% 지원은 ‘해답’이 아니라 ‘경계 조건’
운영 흑자와 초기 투자 회수는 별개의 문제다. 보고서는 3년 건설·30년 운영(총 33년) 현금흐름을 기준으로 IRR을 산정했다(할인율 연 7~10%). 민간이 토지를 매입하는 방식은 모든 시나리오에서 NPV가 음수였고, 공공이 부지만 제공해도 상한 조건 IRR이 1.85%에 그쳤다. 건축비 20%·40% 지원 시 IRR은 각각 3.42%, 5.68%였다. 60%를 지원해 민간 초기투자액을 약 2,644억 원으로 낮추면 IRR은 9.47%로 상승했으나, 10% 할인율에서는 NPV가 음수로 남아 ‘사업성이 보장되는 수준’이 아니라 타당성이 갈리는 경계 조건에 가깝다.
이 결과는 낙관적인 상한 가정에 민감하다. 같은 지원 조건에서도 수요실현계수를 70%로 낮추면 IRR은 3.03%, 부대사업수입률이 30%에 그치면 6.94%, 현금성 운영비가 10% 늘면 8.71%로 떨어졌다. 따라서 ‘60%’라는 숫자 자체가 정책 권고가 아니라, 초기 투자부담 완화와 실제 운영성과가 함께 충족돼야 한다는 사업 구조 자체가 핵심이다.
[표] 5만 석 공연장의 투자 방식별 민간 초기 투자비와 내부수익률(IRR)
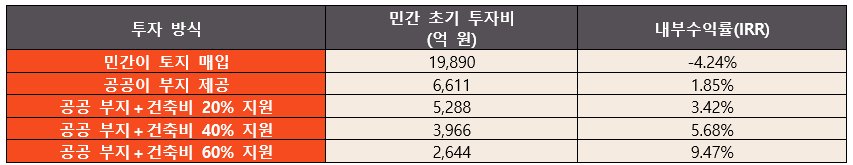
주: 연 36회 공연 매진, 평균 티켓가격 17.6만 원, 관람권 수수료율 10%, 대관 매출 대비 부대사업 수입률 50%가 모두 실현되는 운영 조건 기준
자료: 공연예술통합전산망, 야놀자리서치 분석
홍석원 야놀자리서치 수석연구원은 “중요한 것은 60%라는 특정 지원율이 아니라, 공공의 초기투자 지원이 실제 공연 유치와 수익 창출 성과로 이어지도록 구조를 설계하는 것”이라며 “개장 전 국내외 공연기획사와의 장기 파트너십으로 일정을 확보하고, 명명권·F&B·MD 등 부대수익을 계약적으로 구체화하며, 개장 초기 램프업 손실 분담까지 함께 정해야 한다”고 설명했다.
‘몇 석’보다 ‘어떤 수요를 어떻게 운영할 것인가’… 정부·지자체에 던지는 숙제
보고서는 사업 성립 가능성을 높이는 네 가지 조건으로 ▲합리적 민관 분담 ▲국내외 공연기획사와의 장기 파트너십을 통한 공연 일정 사전 확보 ▲명명권·F&B·MD·관광 연계 등 복합 수익원의 개장 전 설계 ▲수요·교통·숙박·상권·소음 조건을 충족하는 입지를 제시했다. 수요가 검증된 지역을 우선 검토하되, 비수도권 사업은 교통·관광·숙박·콘텐츠 전략을 결합한 별도 타당성 검토가 필요하다고 봤다. 또한 단계별 수요 검증·교통영향평가·민간 운영계획·부대수익 확보 계획을 통과한 경우에 추진하는 ‘조건부 의사결정’ 방식을 제안했다.
장수청 야놀자리서치 원장은 “대형 공연장은 건물 하나를 짓는 사업이 아니라 공연 콘텐츠와 교통·관광·상업을 동시에 작동시키는 플랫폼 사업”이라며 “정부와 지자체는 ‘몇 석을 지을 것인가’보다 ‘어떤 공연 수요를 어느 정도 확보할 수 있고, 누가 어떤 책임으로 지속적으로 운영할 것인가’를 먼저 결정해야 한다”고 강조했다.
최규완 경희대 호텔관광대학 교수는 “대형 공연장은 국내외 팬을 도시로 끌어들이는 앵커 시설”이라며 “개장 전부터 공연기획사와 장기 파트너십으로 일정을 확보하고, 공항 이동·숙박·심야 교통을 연계한 외국인 관람객 서비스를 설계해야 공연 관람을 체류형 관광으로 확장할 수 있다”고 제언했다.
 이전 글
 목록으로
