
[보도자료] 3분기 숙박업 ‘전 부문 성장’… ‘객실단가’ 상승이 실적 견인
- 등록일
- 2026.11.16
3분기 숙박업 ‘전 부문 성장’… ‘객실단가’ 상승이 실적 견인
방한객 1,711만 명에도 현장 체감은 호텔·서울·부산에 편중
2026년 3분기 국내 숙박시장은 방한 외래객 증가와 여름 성수기 효과에 힘입어 모든 숙소 유형에서 전년 동기 대비 실적이 개선됐다. 2분기에는 객실 점유율(OCC)이 성장을 이끌었다면, 3분기에는 평균 객실단가(ADR) 상승이 핵심 동력이었다. 리조트는 가용 객실당 매출(RevPAR)이 25.2% 늘어 가장 높은 성장률을 기록했다. 다만 외래객 증가의 온기는 호텔과 서울·부산 등 관문 도시에 집중됐고, 모텔과 비수도권 지방의 체감은 낮았다는 분석이다.
여행·관광 산업 전문 연구기관 야놀자리서치(원장 장수청)는 자체 데이터와 숙박업주 설문조사를 바탕으로 「2026년 3분기 국내 숙박업 동향 보고서」를 발표했다. 보고서는 주요 숙소 유형의 3분기 실적과 함께 방한 외래객 증가가 현장에서 얼마나 체감되는지를 유형·지역별로 진단했다.
성장 동력이 바뀌었다: ‘점유율’에서 ‘객실단가’로… 리조트 RevPAR 25.2% 최고
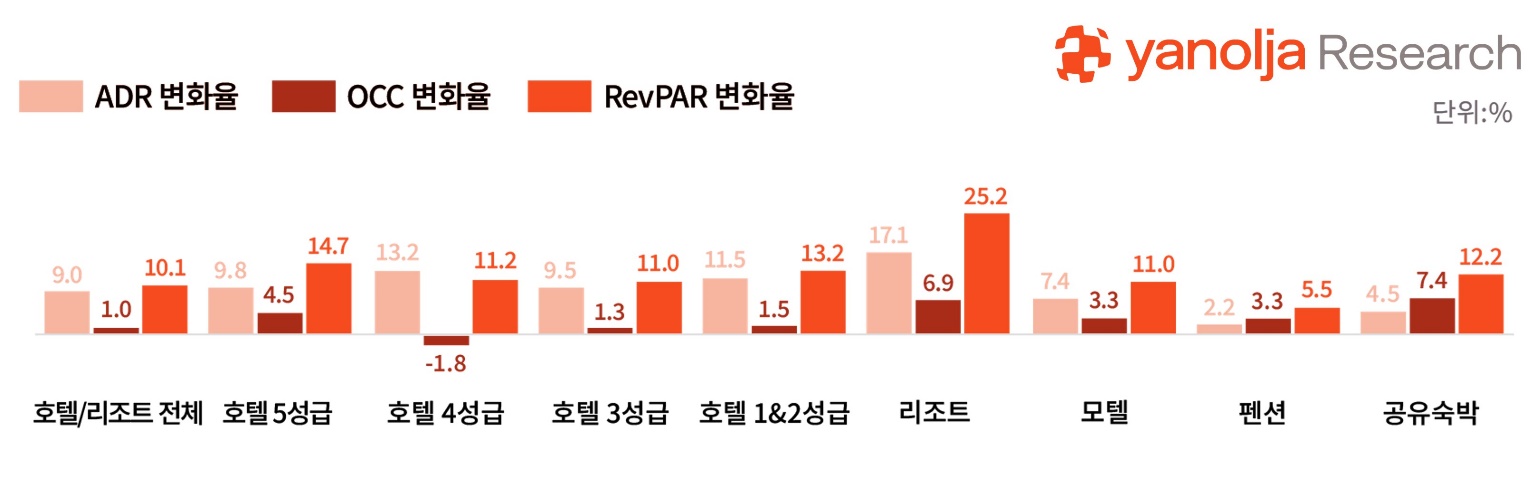
3분기 국내 숙박업은 전년 동기 대비 모든 숙소 유형에서 RevPAR가 증가했고, 펜션을 제외한 전 부문이 두 자릿수 증가율을 기록했지만, 성장 양상은 달랐다. 호텔·리조트·모텔은 ADR 증가폭이 OCC 증가폭을 웃돌아 단가가 실적을 이끈 반면, 공유숙박과 펜션은 OCC 증가에 더 의존했다. 호텔·리조트 전체로는 ADR이 9.0% 오르는 동안 OCC는 1.0% 오르는 데 그쳐 RevPAR가 10.1% 증가했다.
리조트는 ADR(+17.1%)과 OCC(+6.9%)가 동반 상승하며 RevPAR가 25.2% 늘어 성장률 1위를 기록했다. 이어 5성급 호텔(+14.7%), 1·2성급 호텔(+13.2%), 공유숙박(+12.2%), 4성급 호텔(+11.2%), 3성급 호텔·모텔(각 +11.0%), 펜션(+5.5%) 순이었다. 특히 4성급 호텔은 OCC가 1.8% 줄었음에도 ADR이 13.2% 올라 단가 주도 성장을 가장 뚜렷하게 보여줬다.
지역별 격차도 컸다. 부산 1·2성급 호텔은 ADR이 42.1%, OCC가 10.9% 증가하면서 RevPAR가 57.6% 급증했고, 강원 모텔은 OCC가 27.7% 뛰며 RevPAR가 40.5% 늘었다. 반면 전라권 3성급 호텔은 ADR과 OCC가 동반 하락해 RevPAR가 9.5% 감소했고, 충청권 모텔은 단가를 올렸지만 점유율이 하락하면서 RevPAR는 전년 수준에 머물렀다.
2025년 3분기 대비 2026년도 3분기 숙소유형별 ADR/OCC/RevPAR 변화율
여름 성수기 특수에 펜션 45.8%·리조트 37.4% 급등… 리조트는 ‘실질 성장’, 펜션은 ‘성수기 효과’
직전 분기인 2분기와 비교하면 여름 성수기 효과가 뚜렷했다. 모든 숙소 유형에서 RevPAR가 올랐고, 호텔·리조트 전체에서는 ADR이 17.2%, OCC가 3.7% 상승하면서 RevPAR가 21.5% 증가했다. 수혜는 레저형 숙소에 집중됐다. 펜션은 ADR(+26.5%)과 OCC(+15.3%) 모두 전 부문 중 가장 크게 늘어 RevPAR가 45.8% 급증했고(강원 +67.3%), 리조트도 37.4% 늘었다.
2026년도 2분기 대비 2026년도 3분기 숙소유형별 ADR/OCC/RevPAR 변화율
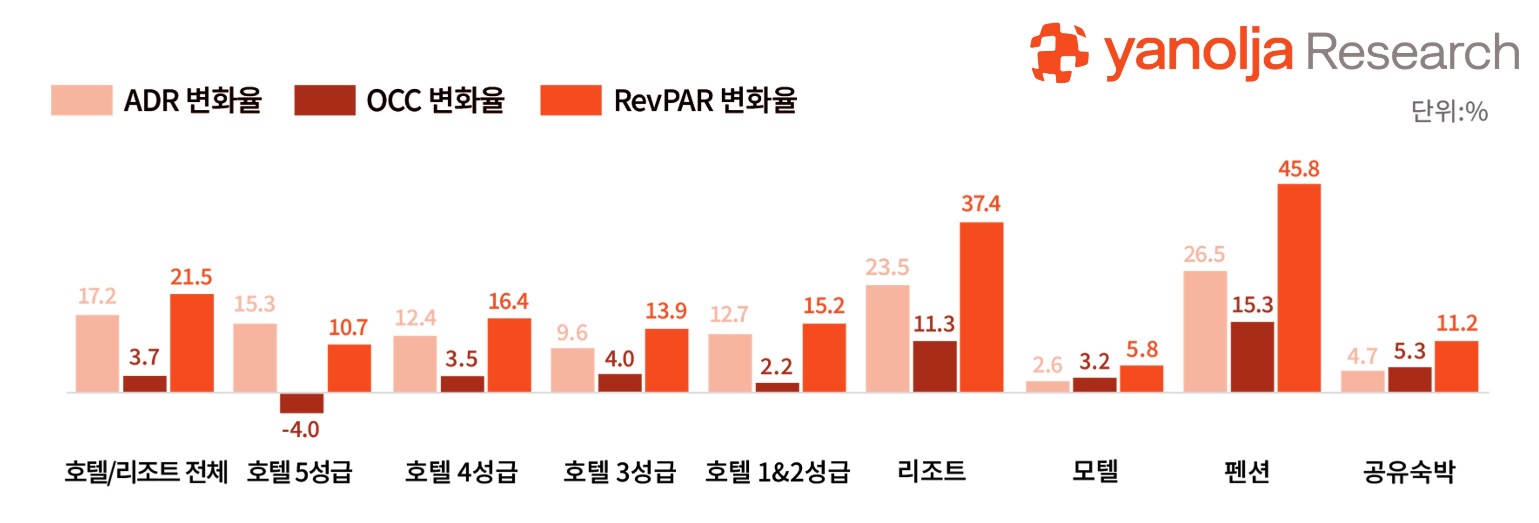
다만 두 부문의 성장은 성격이 달랐다. 리조트는 전년 동기 대비로도 25.2% 성장해 계절 효과와 전년 대비 실적 개선이 동시에 나타난 반면, 펜션은 전년 동기 대비 증가율이 5.5%로 가장 낮아 성장의 상당 부분이 성수기 효과에 따른 것으로 분석됐다. 5성급 호텔은 ADR을 15.3% 올렸지만 OCC가 4.0% 줄어 호텔 성급 중 가장 낮은 RevPAR 증가율(+10.7%)에 그치며 가격 저항 가능성을 시사했고, 모텔은 5.8% 증가에 그쳤다. 특히 서울 모텔은 ADR과 OCC가 동반 하락해 RevPAR가 8.2% 감소했다.
4분기 비수기엔 ‘가격 방어력’이 변수…호텔은 단가 상승 기대, 모텔은 가격·점유율 동반 하락 우려
성수기가 끝나는 4분기 전망은 신중했다. 야놀자리서치 숙박업 전망지수에 따르면 호텔과 모텔의 OCC 전망지수는 각각 97.5, 96.8로 모두 기준치(100)를 밑돌아 점유율 하락이 예상됐다. 반면 ADR 전망지수는 호텔 101.5, 모텔 95.5로 업종 간 온도 차가 뚜렷했다. 호텔은 점유율이 줄어도 단가를 지키거나 소폭 올릴 수 있다고 본 반면, 모텔은 단가와 점유율의 동반 하락을 우려했고, 특히 ADR 전망지수가 OCC보다 낮아 가격 결정력에 대한 불안이 더 컸다.
지난해 같은 시점과 비교해도 호텔은 ADR(90.3→101.5)과 OCC(92.9→97.5)가 모두 개선된 반면, 모텔은 ADR(98.6→95.5)과 OCC(100.2→96.8)가 모두 낮아졌다. 비수기인 4분기에는 ‘가격 방어력’이 숙박업 실적을 가르는 핵심 변수가 될 전망이다.
방한 외래객 1,711만 명… 현장 체감은 호텔 43.8% vs 모텔 23.1%로 ‘약 두 배 차이’
방한 외래객 증가세는 거시 지표에서 뚜렷하게 나타난다. 2026년 1~9월 누적 방한 외래 관광객은 1,711만 명으로 전년 동기 대비 21.5% 늘었다. 그러나 야놀자리서치가 실시한 숙박업주 조사에서 이 같은 증가세가 숙박업 전반의 체감으로 이어지지는 않았다.
외국인 투숙객이 있었다고 답한 업소는 호텔 96.0%, 모텔 69.4%로, 모텔 10곳 중 3곳은 조사 기간 중 외국인 투숙객이 아예 없었다. 외국인 투숙객이 있는 업소 중 전년 대비 수요 증가를 체감한 비율도 호텔 43.8%, 모텔 23.1%로 두 배 가까이 벌어졌고, 외국인 비중이 50% 이상인 업소는 호텔의 경우 28.0%에 이른 반면, 모텔은 3.0%에 그쳤다.
지역별 외국인 수요 증가 체감 비율(%)
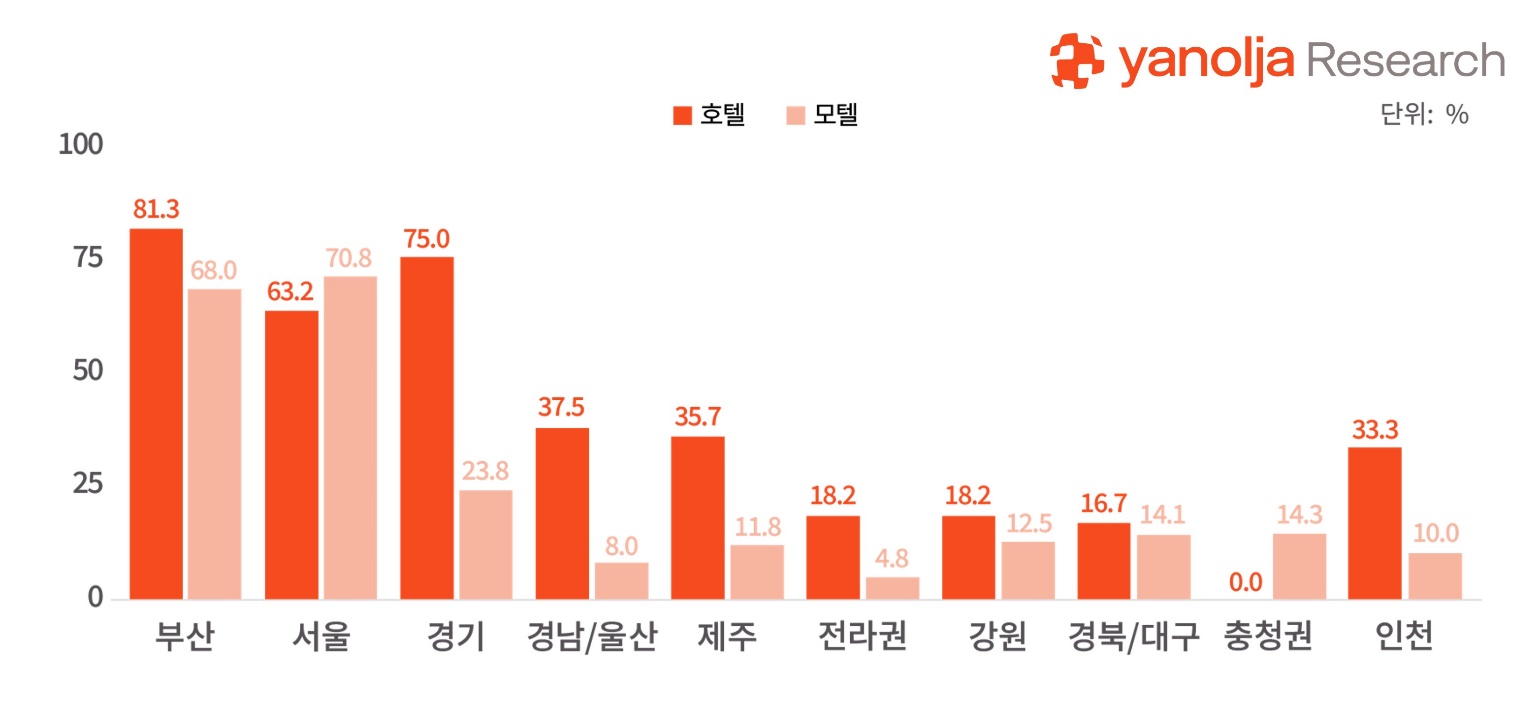
지역 간 격차는 더 컸다. 부산(호텔 81.3%, 모텔 68.0%)과 서울(63.2%, 70.8%)은 두 유형 모두 60%를 넘어 관문 도시에서는 모텔도 호텔에 버금가는 체감을 보인 반면, 전라권(18.2%, 4.8%), 경북·대구(16.7%, 14.1%), 강원(18.2%, 12.5%) 등 비수도권 지역에서는 체감 비율이 대체로 20% 안팎에 그쳤다. 국적별로는 중국이 주요 투숙객 1순위(호텔 49.0%, 모텔 53.2%)로 꼽혀, 호텔뿐 아니라 모텔에서도 핵심 외국인 고객층으로 자리 잡았다.
수요 체감 격차는 가격 대응 격차로 이어졌다. 전년 대비 객실 가격을 올린 업소의 비율은 호텔 51.0%(10% 이상 인상 23.0%)인 반면, 모텔은 19.0%에 그쳤고, 모텔의 17.4%는 오히려 가격을 내렸다. 수요 증가를 체감한 업소로 한정하면 가격 인상 비율은 호텔 76.2%, 모텔 52.2%로 비체감 업소(20.0%, 14.9%)를 크게 웃돌았다. 인상 사유로는 ‘성수기·지역 행사 수요’(호텔 41.2%, 모텔 48.8%)와 ‘외국인 투숙 수요 증가’(35% 안팎)가 주요 요인으로 꼽혀, 외래객 수요 확대도 가격 인상에 일부 기여했음을 시사한다.
외국인 응대의 애로사항으로는 언어 소통(호텔 27.1%, 모텔 34.1%)과 예약 변경·노쇼 대응(25.0%, 29.8%)이 공통적으로 꼽혔으며, 호텔은 문화 차이로 인한 민원(22.9%), 모텔은 해외 OTA 관리(15.7%)와 결제·정산(11.7%) 부담이 상대적으로 커 유형별로 필요한 지원이 달랐다.
체감하지 못한 이유는 ‘지역에 외국인이 없어서’… 관문 도시와 지방 잇는 이동체계·콘텐츠가 열쇠
주목할 점은 외국인 수요 증가를 체감하지 못한 이유다. 미체감 업소 중 호텔의 52.0%, 모텔의 66.4%가 ‘지역에 외국인이 많지 않아서’를 주요 이유로 꼽았다. 이는 체감 격차가 개별 업소의 역량뿐 아니라 지역 자체의 관광 수요 부족과도 밀접하게 관련돼 있음을 시사한다. 향후 1년간 외국인 수요가 증가할 것으로 전망한 비율도 호텔 43.0%, 모텔 25.5%로 비슷한 격차를 보였고, 모텔은 ‘판단하기 어렵다’는 응답이 19.0%(호텔 4.0%)에 달해 수요에 대한 예측 가능성 자체가 낮았다.
이에 따라 업계의 정책 지원 요구도 개별 업소 지원보다 지역 단위 수요 창출에 집중됐다. ‘교통·콘텐츠 연계 강화’(호텔 52.0%, 모텔 51.0%)와 ‘지역 단위 관광 홍보’(48.0%, 58.5%)가 나란히 상위 두 항목으로 꼽혔다. 방한객 유치 규모를 늘리는 것을 넘어, 관문 도시와 지방을 잇는 광역 이동체계(Hub-and-Spoke)와 체류형 지역 콘텐츠를 강화해야 외래 수요가 지방과 중소형 숙박업소까지 확산될 수 있다는 의미다.
장수청 야놀자리서치 원장은 “3분기 숙박업의 성장은 점유율이 아닌 객실단가가 이끌었고, 비수기인 4분기에는 가격을 지킬 수 있는 업소와 그렇지 못한 업소 간 격차가 더 벌어질 수 있다”며 “방한객 1,700만 명의 온기가 일부 호텔과 관문 도시에 머무르지 않고 숙박시장 전반으로 퍼지려면, 관문 도시와 지방을 잇는 이동체계와 지역 관광 콘텐츠를 강화하는 동시에 언어 소통·예약 관리 등 개별 업소의 외국인 수용 역량도 함께 높여야 한다”고 강조했다.
 이전 글
 목록으로