
Vol.48 5만 석 대형 공연장 건립의 재무적 타당성: 사업 성립 조건과 정책 과제
- 등록일
- 2026.09.30


5만 석 대형 공연장 건립의 재무적 타당성:
사업 성립 조건과 정책 과제
홍석원, 야놀자리서치 수석연구원 / [email protected]
장수청, 야놀자리서치 원장, 미국 퍼듀대학교 교수 / [email protected]
최규완, 경희대학교 호텔관광대학 교수, 경희대학교 H&T애널리틱스센터장 / [email protected]
Executive Summary
- 국내 대형 공연시장의 성장과 기존 공연 인프라의 한계는 5만 석급 전문 공연장에 대한 검토 필요성을 제기한다. 특히 수도권을 중심으로 대형 공연 수요가 집중되고 주요 실내 공연시설의 가동 여력이 제한적이라는 점은 신규 대형 공연장에 대한 검토 필요성을 더욱 뒷받침한다. 다만 수요의 존재가 곧 사업성을 의미하지는 않는다는 점은 유의할 필요가 있다.
- 5만 석 규모의 공연장은 초기 투자 부담이 매우 큰 사업이다. 건축 관련 비용은 약 6,010억 원, 서울 지역의 평균 부지 매입비는 약 1조 2,072억 원으로 추정된다. 또한 감가상각비를 포함한 영업손익 기준으로 대부분의 수요·수익 시나리오에서 적자가 발생할 것으로 예상되었으며, 연간 36회 공연 및 180만 장의 티켓 판매와 높은 부대수익이 동시에 실현되는 가장 유리한 상한 조건에서만 약 130억 원의 영업이익 달성이 가능한 것으로 분석되었다.
- 운영 흑자보다 더 큰 과제는 초기 투자금의 회수이다. 공공부지 제공과 건축 관련 투자액의 60% 재정 지원이 결합되고, 연간 36회 공연과 180만 장의 티켓 판매 및 프리미엄 수익구조가 모두 실현되는 가장 유리한 상한 조건에서 세전 프로젝트 내부수익률(IRR)은 약 9.5%로 나타났으나, 이는 정책 권고가 아니라 재무적 타당성이 성립하는 조건을 확인하기 위한 분석값이다. 수요 감소, 개장 초기 램프업, 운영비 및 건축비 상승 등을 반영하면 IRR은 약 3.0~8.7% 수준으로 하락할 수 있다.
- 따라서 사업성은 공연장 규모 자체보다 입지, 투자 구조, 운영 및 수익 모델에 좌우된다. 교통 및 공항 접근성과 숙박 및 상권을 갖춘 입지를 확보하고, 공연기획사와의 장기 파트너십과 함께 명명권, F&B, MD, 관광 연계 등 복합적인 수익 모델을 설계해야 한다. 나아가, 공공과 민간 간의 지원 범위와 운영 책임을 명확히 구분하는 구조가 필요하다.
연구 배경: 대형 공연장 확충, 필요성에서 사업성 검증으로
국내 공연 시장은 팬데믹 이후 관객과 매출 모두 빠르게 성장하고 있다. 특히 대중음악을 중심으로 한 대형 공연 부문의 확장이 두드러지는 가운데, 글로벌 팬덤을 가진 K-팝이 중요한 수요 기반을 형성하고 있다. 그러나 이를 담아낼 인프라는 여전히 과거 규모에 머물러 있다. 국내 주요 실내 공연시설은 대부분 2만 석 미만 규모여서, 대규모 팬덤을 보유한 메가 아티스트의 수요를 한 번에 수용할 전문 공연장이 사실상 부재하다. 그 결과 국내 아티스트는 동일 공연을 여러 회차로 나누어 진행하고 있으며, 해외 아티스트 유치 경쟁에서도 규모와 일정의 제약을 받고 있다. 이에 업계에서는 도쿄돔(5.5만 석), 필리핀 아레나(5.1만 석) 등 아시아 주요 시설에 준하는 5만 석급 전문 공연장 건립 필요성을 제기해 왔으며, 정부도 2026년 5월 수도권에 5만 석 규모의 ‘국가상징 공연장’을 2031년 착공, 2034년 완공하는 계획을 공식화하고 지방정부와 입지 협의등 프로젝트 착수에 나섰다.1 서울·인천·고양·하남·부산 등 여러 지자체가 아레나 건립과 유치 경쟁에 나서면서, 논의의 초점은 ‘필요한가’에서 ‘어디에, 어떤 구조로, 누가 부담해 지을 것인가’로 옮겨가고 있다.
그러나 대형 공연장 확충에 대한 공감대가 형성되고 있다는 사실과 사업의 타당성이 확보되었다는 판단은 별개의 문제다. ‘필요하다’는 산업적 당위와 ‘지속 가능하게 건립·운영할 수 있다’는 사업성은 서로 다른 차원의 문제이기 때문이다. 대형 공연장 부족으로 세계적 아티스트의 공연 유치 기회를 놓치고 있다는 지적은 현실적이지만, 5만 석 규모의 시설은 대규모 부지와 막대한 건설비를 필요로 하는 초대형 인프라다. 해외 성공 사례라 하더라도 국내와 시장 규모, 토지비, 교통 여건, 재원 조달 구조가 다르면 그 성과가 그대로 재현되기 어렵다. 따라서 충분한 검토 없이 추진할 경우, 지역의 랜드마크가 되기보다는 장기간 재정 부담을 초래하는 거대한 ‘재정의 블랙홀’로 전락할 위험성도 있다.
대형 공연장 건립 시에는 사회적·문화적 가치와 함께 재무적 지속가능성을 반드시 검증해야 한다. 문화적 가치가 사업 추진의 이유를 설명한다면, 재무적 타당성은 그 가치가 장기간 유지될 수 있는 조건을 제시한다. 시설이 안정적으로 운영되지 못하면 공연 유치, 관광 활성화, 도시 브랜드 제고와 같은 기대 효과도 지속되기 어렵다. 이러한 이유로 공연장 건립이 단순히 지자체장의 정치적 치적으로 귀결되어서는 안 된다.
이에 본 보고서는 국내 공연 실적, 기존 공연장의 운영 성과, 국내외 유사 시설의 건립 사례를 바탕으로 5만 석급 공연장의 재무적 타당성을 검토하고자 한다. 본 연구에서 ‘타당성’은 사회적 비용편익분석이 아니라 민간이 부담하는 사업 투자비를 기준으로 한 민간사업 차원의 재무적 타당성을 의미한다. 즉, 대형 공연장이 건립되었을 경우, 운영상 수익이 기대되는지, 30년간의 세전 사업 현금흐름을 바탕으로 설정한 할인율 범위에서 투자 타당성이 성립하는지를 평가하고자 한다. 관광·지역경제 파급효과와 같은 비재무적 편익은 분석 범위에 포함하지 않으며, 별도의 편익 추정이 필요한 영역으로 구분한다. 정리하면 본 보고서는 5만 석 규모의 대형 공연장의 초기 투자비를 산정하고, 운영 수익과 비용을 시나리오별로 분석한 뒤 투자 회수 가능성을 평가하며, 나아가 “어떤 조건과 방식으로 건립·운영해야 지속 가능한가”에 초점을 맞추어 정부·지자체·산업계의 역할과 실행 방향을 제시하고자 한다.
국내 대형 공연 시장의 수요-공급 불균형
대형 공연 수요의 빠른 성장
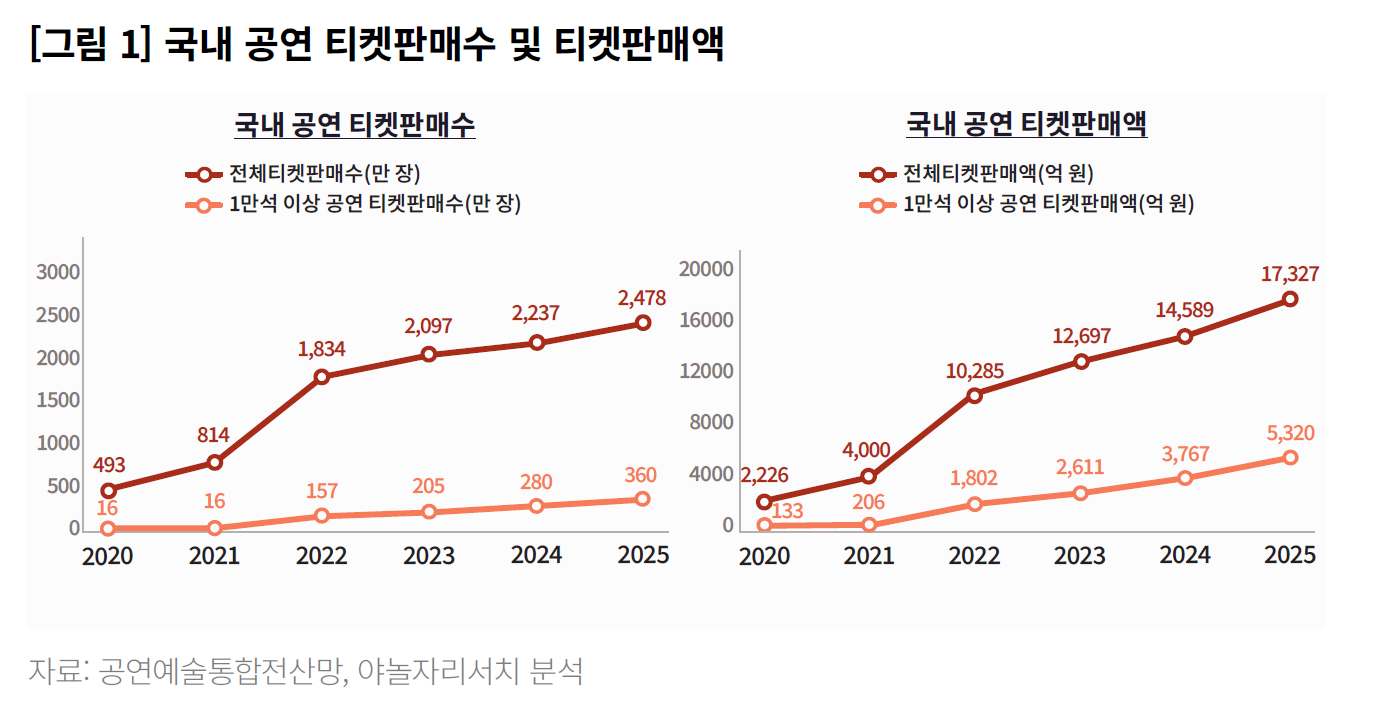
국내 공연시장은 2022년 이후 빠른 성장세를 보이고 있다. 공연예술통합전산망 데이터를 분석한 결과, 전체 공연시장의 티켓 판매 수는 2021년 814만 매에서 2022년 1,834만 매로 급증하며 회복세로 전환했고, 2025년에는 2,478만 매를 판매하여 2022년 대비 1.4배 증가했다. 전체 티켓 판매액은 2022년 1조 285억 원에서 2025년 1조 7,327억 원으로 1.7배 증가했는데, 이는 티켓 판매량 증가와 함께 평균 판매단가 상승도 동반되었음을 의미한다.
주목할 지점은 대형 공연 시장이 전체 공연 시장보다 더욱 가파르게 성장했다는 사실이다. 1만 석 이상 시설에서 개최된 공연의 티켓 판매액은 2022년 1,802억 원에서 2025년 5,320억 원으로 3배 증가했다. 연평균 성장률로 환산하면 43.5%로, 이는 같은 기간 전체 공연 시장 성장률(19.0%)의 2.3배에 달한다. 그 결과 전체 공연 시장에서 대형 공연이 차지하는 티켓 판매액 비중은 2022년 17.5%에서 2025년 30.7%로 증가했다. 이러한 결과는 국내 공연 시장의 성장이 대형 공연으로 집중되고 있음을 시사한다.
대형 공연 시장의 성장은 대중음악을 중심으로 나타나고 있다. 1만 석 이상 대형 공연의 티켓 판매 수 중 대중음악 장르 공연이 차지하는 비중은 2025년 기준 99.5%에 달한다. 즉 대형 공연 시장에서는 대중음악이 절대적인 비중을 차지하며, 그 가운데 글로벌 팬덤을 보유한 K-팝이 대부분의 수요 기반을 형성하고 있다. 이는 BTS, 블랙핑크, 트와이스 등 대규모 글로벌 팬덤을 보유한 아티스트가 늘어나면서 이들을 수용할 수 있는 대형 공연 수요가 증가하고 있기 때문으로 해석된다.
국내 공연 인프라의 구조적 한계
(1) 2만 석 미만에 집중된 실내 공연 인프라
늘어나는 수요와 대조적으로, 국내 공연 인프라는 과거의 수준에 머물러 있다. 국내에서 1만 명 이상의 관객을 수용할 수 있는 대형 실내 공연시설은 6곳에 불과하며, 이마저도 2만 석 미만의 규모로 운영되고 있다. 더 중요한 문제는 수도권 주요 상시 공연시설의 가동 여력이 제한적이라는 점이다.
상시 공연 대관이 가능한 올림픽공원 KSPO돔과 인스파이어 아레나의 추정 가동률을 살펴보면, 추가 대형 공연을 유치할 수 있는 가동 여력이 제한적인 것으로 나타난다. KSPO돔은 2025년 115일간 공연을 개최했으며, 대관일수 는 285일로 추정된다. 이는 기업 행사나 체육 행사 등 부대 일정을 고려할 때 추가 대형 공연을 수용할 가동 여력이 크지 않음을 의미한다. 2023년 말 개장한 인스파이어 아레나 역시 2025년 32건의 공연을 60일간 유치하였다. 추정 대관일수는 178일에 달하며, 이는 개장 초기임을 고려할 때 상당한 수준이다. 특히 접근성이 상대적으로 낮은 인천 영종도에 위치했음에도 이 정도의 성과를 보였다는 점은, 대형 공연에 대한 상당한 시장 수요가 존재함을 시사한다.
이처럼 상시 대관이 가능한 시설들의 가동 여력이 제한적인 상황에서 기획사들은 프로스포츠팀의 홈구장인 고척스카이돔과 잠실실내체육관에 의존하고 있다. 그러나 이들 시설은 스포츠 경기가 우선순위에 있다는 제약을 안고 있다. 고척스카이돔은 야구 시즌 중 공연이 불가능하며, 잠실실내체육관 역시 농구 시즌과의 일정 충돌로 연중 상시 유치가 불가능하다. 그럼에도 2025년 각각 25일과 52일간 공연을 개최했다는 것은, 기존 시설의 일정 제약 속에서도 대형 공연 수요가 지속되고 있음을 보여준다. 더욱이 잠실실내체육관은 철거가 예정되어 있어, 이러한 공급 부족은 단기적으로 오히려 심화될 전망이다.
반면 비수도권 대형 공연시설의 실적은 수도권과 큰 차이를 보인다. 부산 사직실내체육관은 2025년 공연 2건에 그쳤고 강릉 아레나는 공연을 유치하지 못했다. 이는 현재 대형 공연 수요와 기획·제작 네트워크가 수도권에 집중되어 있음을 보여준다. 다만 이를 곧바로 ‘지방에는 대형 공연장이 불필요하다’는 결론으로 해석해서는 안 된다. 비수도권 시설의 낮은 가동률에는 배후 수요뿐 아니라 접근성, 콘텐츠 소싱 역량, 숙박·상권 연계, 운영 주체의 전문성 등이 복합적으로 작용할 수 있다. 따라서 신규 대형 공연장은 수요와 공연 인프라가 검증된 서울·수도권을 우선 검토하되, 지역 사업은 공연장 단독 건립보다 교통·관광·숙박·콘텐츠 전략을 결합한 별도의 타당성 검토가 필요하다.
이러한 병목은 신규 시설 계획에서도 반복된다. 2027년 준공을 목표로 공사 중인 서울아레나(창동, 2만 5천~2만 8천 석)와 2030년으로 완공이 늦춰진 고양 K-컬처밸리 아레나(약 2만 석) 등 최근 착공되었거나 구체화 단계에 있는 대형 공연시설 역시 대부분 2만~3만 석 규모에 머물러 있어, 공급이 확대되더라도 기존의 ‘2만 석의 벽’ 자체는 크게 벗어나지 못할 가능성이 크다.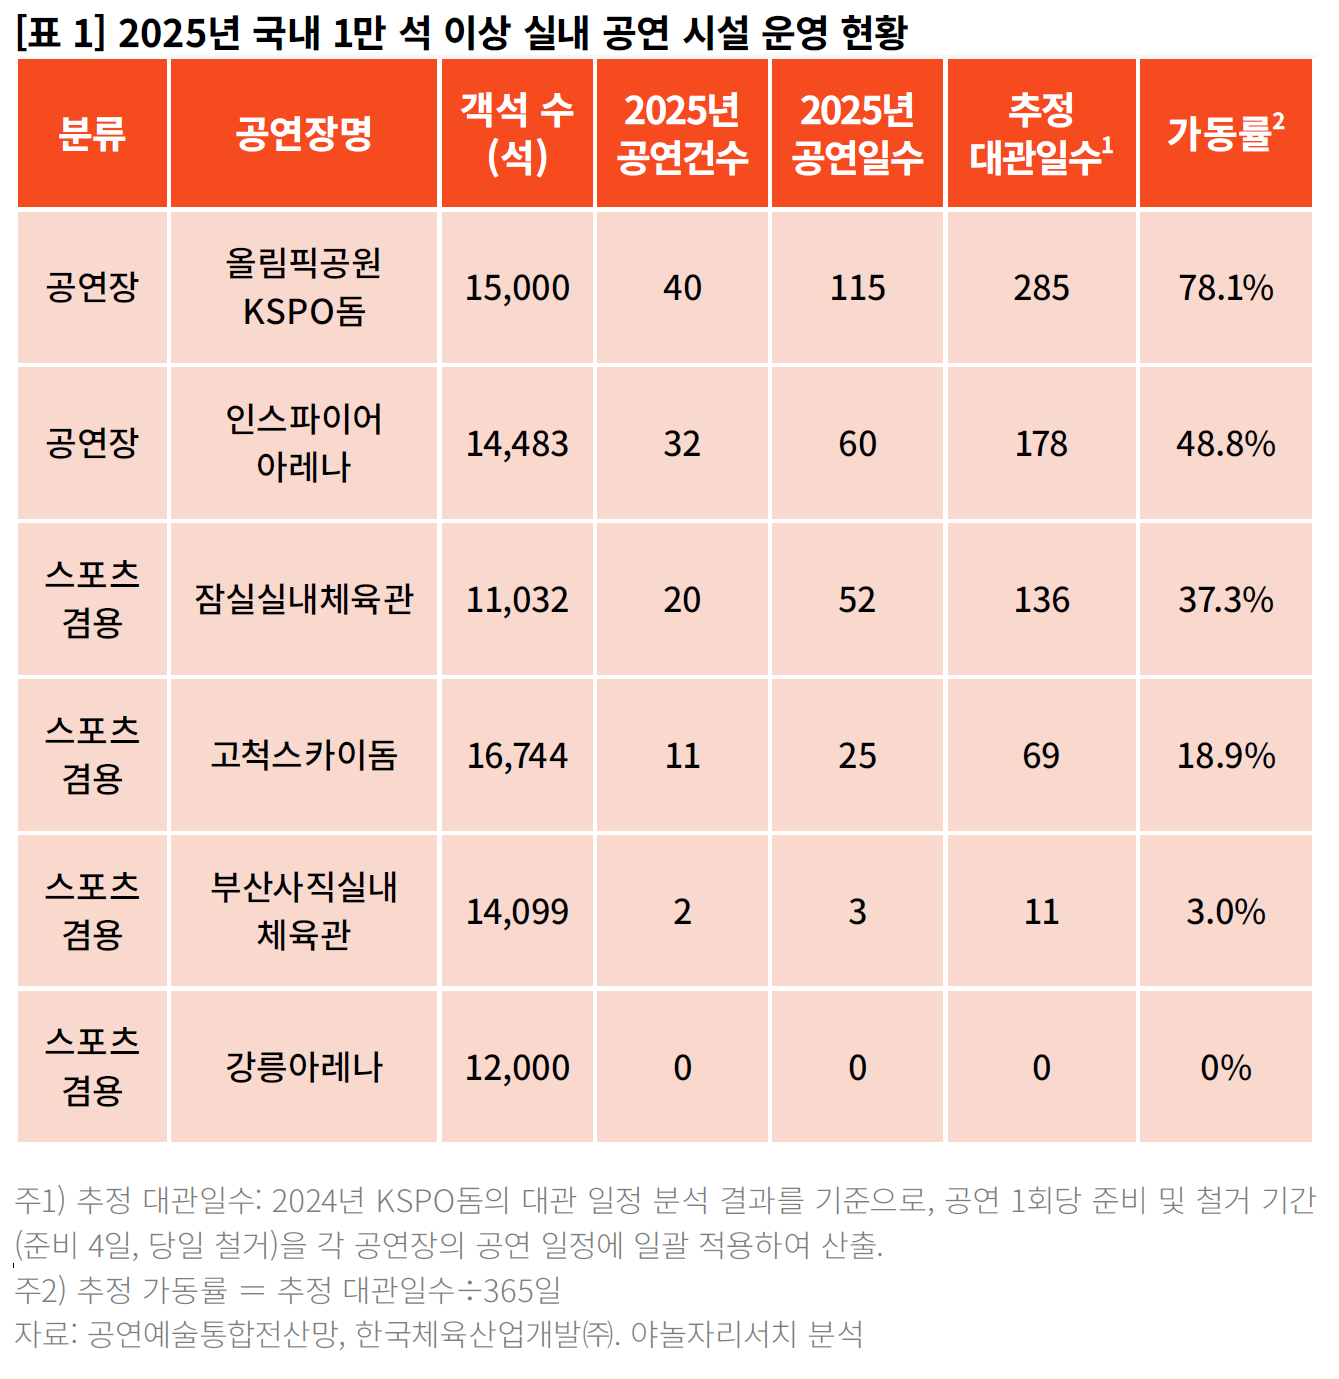
(2) 야외 종합운동장의 운영 한계
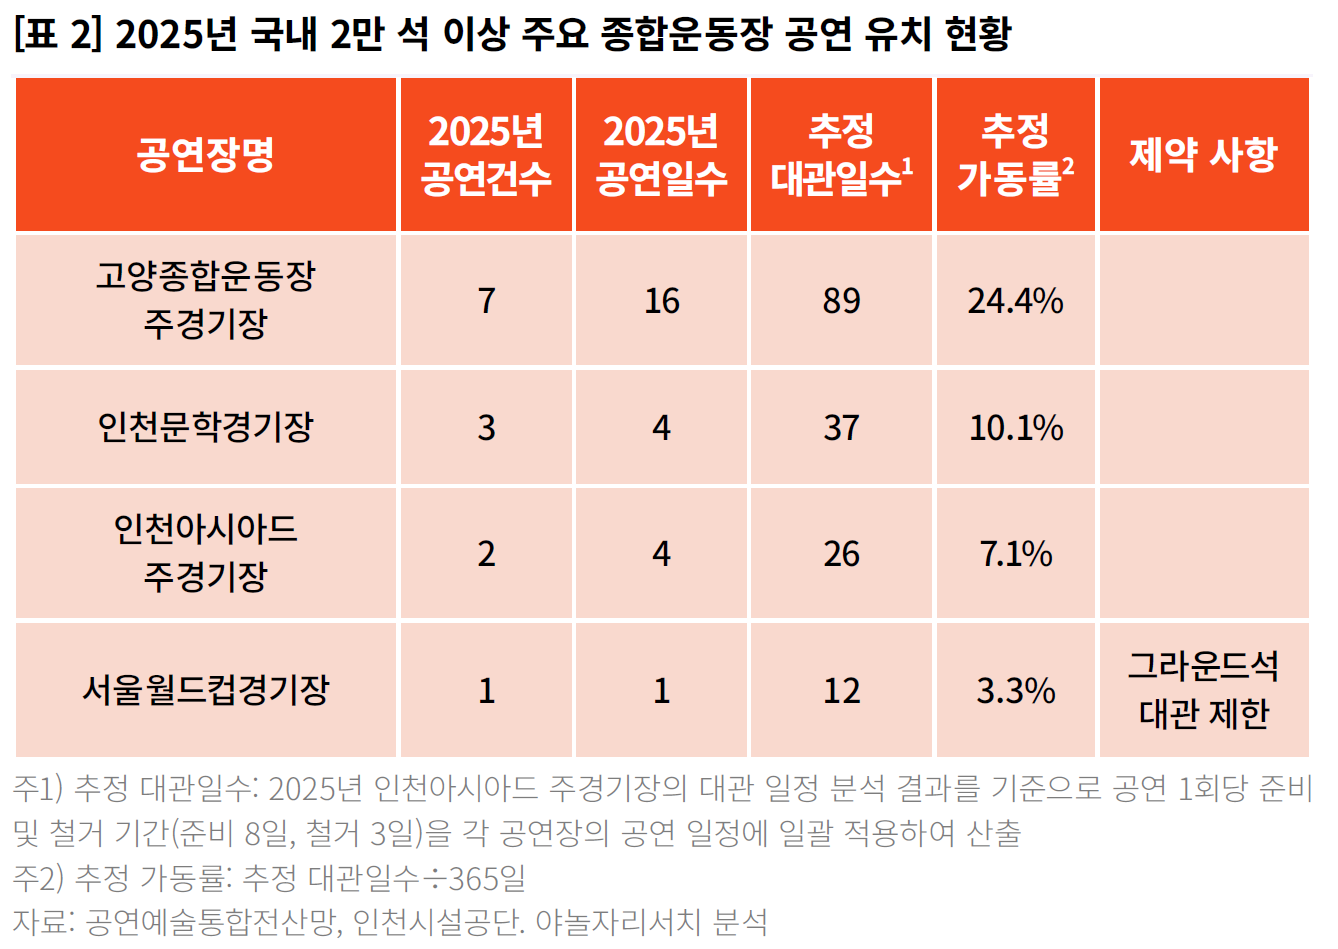
2만 석을 넘는 실내 공연장이 없는 상황에서, 그 이상의 관객 동원이 필요한 공연은 종합운동장 등 야외 시설을 활용하고 있다. 그러나 야외 종합운동장은 공연 전용 시설이 아니어서 네 가지 제약을 안고 있다. 첫째, 지붕이 없어 우천·혹한에 노출되며 11월~3월에는 공연 개최가 사실상 어렵다. 둘째, 대부분 축구팀의 홈구장으로 운영되어 축구 시즌과 공연 성수기의 일정이 겹친다. 셋째, 관객에 의한 잔디 손상 문제로 그라운드석 판매를 제한하거나 공연 유치를 거부하는 사례가 나타나고 있으며, 서울월드컵경기장이 대표적이다. 넷째, 매 공연마다 무대 구조물을 새로 설치·철거해야 하므로 장기 대관료와 인건비 등 제작비 부담이 크다. 서울올림픽주경기장도 리모델링으로 운영이 중단되면서 대형 야외 공연은 고양·인천 등 수도권 외곽으로 밀려나고 있으며, 이러한 방식은 전문 인프라의 부재를 임시로 보완할 뿐 지속 가능한 대안이 되기 어렵다.
수요-공급 불균형이 초래하는 기회비용
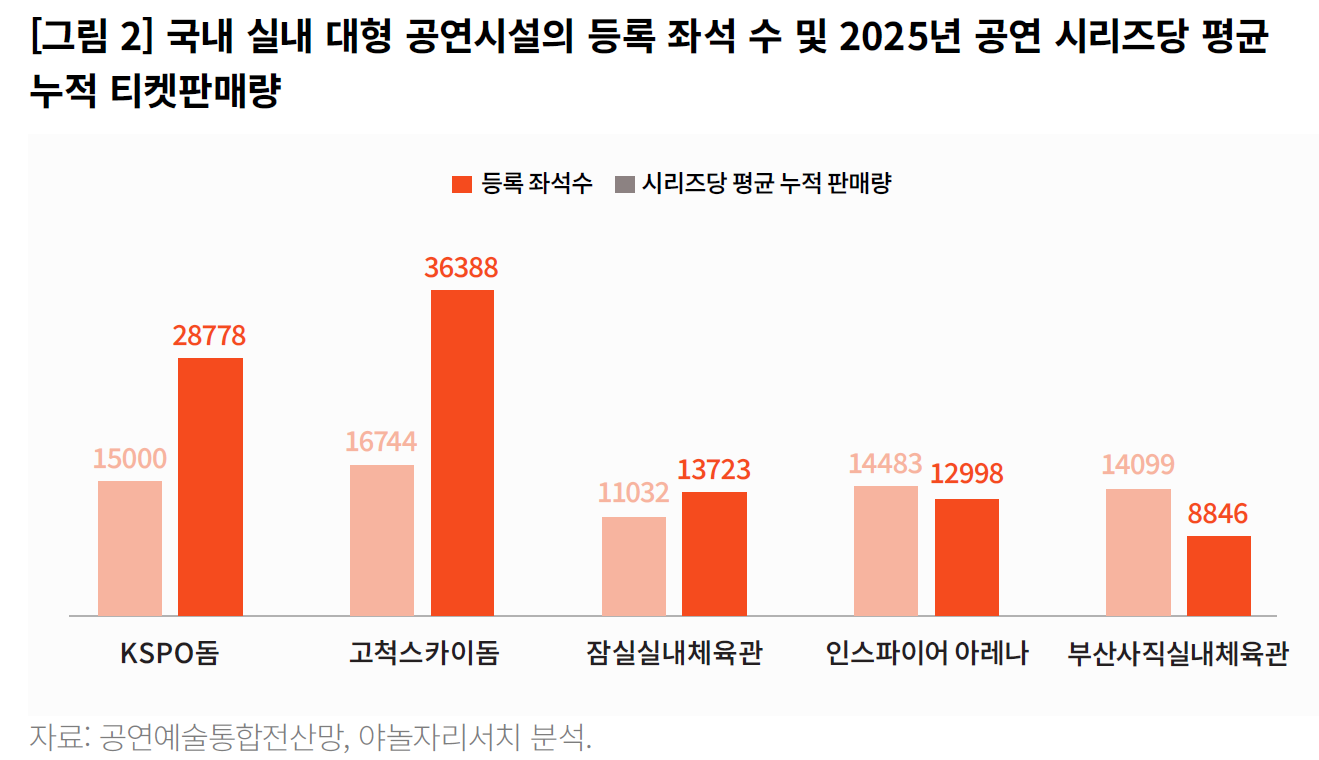
1만 석 이상 실내 공연시설 다섯 곳(KSPO돔, 인스파이어 아레나, 잠실실내체육관, 고척스카이돔, 부산사직실내체육관)에서 2025년에 개최된 공연 실적을 분석한 결과, 공연 시리즈당 평균 누적 티켓판매량은 약 2만 1,519장으로 나타났다. 특히 KSPO돔과 고척스카이돔의 시리즈당 평균 누적 판매량은 각각 약 2만 8,778장과 3만 6,388장이었으며, 5개 시설의 시리즈당 평균 공연 횟수는 약 2.5회였다. 이는 기존 실내 시설에서 여러 회차에 걸쳐 상당한 규모의 누적 수요가 확보되고 있음을 보여준다. 다만 누적 판매량은 여러 회차의 실적을 합산한 값이므로, 이를 시설의 좌석 수와 비교하여 단일 회차의 수요가 수용 규모를 초과한다고 해석할 수는 없다.
대규모 시설에서 더 많은 관객을 동원한 사례도 확인된다. 동일 아티스트의 2025년 공연을 비교하면, 고척스카이돔에서 회당 약 1만 6,380장을 판매한 공연이 고양종합운동장에서는 회당 약 3만 4,166장을 판매한 사례가 있었다. KSPO돔과 고양종합운동장 사이에서도 회당 판매량이 약 두 배로 증가한 사례가 확인된다. 이러한 실적은 일부 공연이 기존 실내 시설보다 큰 규모에서도 수요를 확보할 가능성을 보여준다. 다만 공연 시점, 프로그램, 투어의 성격과 아티스트의 활동 등에 따라 판매량이 달라질 수 있으므로, 증가분 전체를 공연장 규모 확대의 효과로 단정하기는 어렵다.
이러한 결과는 두 가지 시사점을 준다. 첫째, 시설 규모나 대관 일정의 제약으로 공연을 여러 회차에 나누어 개최하면 추가 운영비가 발생하고 다른 공연에 배정할 수 있는 일정이 줄어든다. 둘째, 대규모 관객을 동원할 수 있는 공연도 적절한 시설을 확보하지 못하면 잠재 수요를 충분히 실현하지 못할 수 있다. 다만 다회차 개최에는 팬의 반복 관람, 공연 연출과 기획사의 전략도 영향을 미치므로, 대형 공연장으로 이전하거나 회차를 통합할 수 있는 수요는 누적 판매량뿐 아니라 회당 판매량과 개최 특성을 함께 고려하여 추정할 필요가 있다.
종합하면 국내 대형 공연 시장은 빠르게 증가하는 수요와 제한된 공급 사이에 구조적 불균형이 존재한다. 대형 공연 시장은 전체 공연 시장보다 빠르게 성장했지만, 이를 수용할 실내 시설은 제한적이고, 야외 종합운동장은 날씨·잔디·일정·제작비 문제로 지속 가능한 대안이 되기 어렵다. 그 결과 다회차 분산과 잠재 수요의 미실현이라는 기회비용이 발생한다. 다만 이러한 현상에는 제작비, 환율, 기획사 전략 등 다양한 요인이 함께 작용하므로 이를 공연장 인프라 부족만으로 설명하기는 어렵다. 따라서 5만 석 공연장은 만능 해법이 아니라 병목을 완화할 수 있는 하나의 전략적 대안으로 평가해야 한다.
이러한 불균형을 완화할 대안으로 5만 석급 전문 공연장을 검토할 수 있다. 국내에서는 다회차로 7만~16만 명을 동원한 공연 사례가 이미 존재해 일정 수준의 실수요가 확인되며, 도쿄돔과 필리핀 아레나 등 아시아 주요 시설도 5만 석 전후로 운영된다. 그러나 다회차 관객을 단일 회차로 단순 전환할 수 있다고 보기는 어렵다. 팬의 재관람, 좌석 배치, 공연 연출, 티켓 가격에 따라 실제 수요는 달라질 수 있기 때문이다. 따라서 5만 석은 확정된 정답이라기보다 글로벌 투어의 경제성과 국내 수요를 동시에 검증하기 위한 기준 규모로 이해하는 것이 타당하다.
그러나 필요성이 일정 부분 뒷받침되더라도 현실적인 질문이 남는다. 5만 석 공연장 건립에는 얼마가 필요한가? 운영으로 수익을 낼 수 있는가? 투자금을 회수할 수 있는가? 이어지는 장부터는 이러한 질문에 답하기 위해 공연장 건립의 초기 투자비용, 운영 손익, 재무적 타당성 평가를 순차적으로 수행한다.
대형 공연장 건립 초기 투자비용 분석
본 장에서는 5만 석 규모 공연장을 건립하는 데 필요한 초기투자비용을 추정한다. 분석의 시간적 기준은 2027년 착공하여 3년간 건설한 뒤, 2030년 초에 개장하는 것으로 설정하였다. 이는 필리핀 아레나(2011년 8월 착공, 2014년 7월 개장), 인스파이어 아레나(2019년 5월 착공, 2023년 12월 개장) 등 국내외 대형 공연장의 건설기간 사례를 참고한 분석 가정이다. 아울러 앞서 살펴본 것처럼 국내 대형 공연 수요가 수도권, 특히 서울에 집중되어 있는 점을 고려하여 본 연구는 서울시 내 건립을 전제로 초기투자비용을 추정하였다. 비용의 가격 기준은 2027년 1월로 설정하고, 건축 관련 비용과 부지확보비를 구분하여 산정하였다. 본 모형은 특정 국가상징 공연장 사업의 예비타당성조사가 아니라 5만 석 공연장의 구조적 사업성 조건을 비교하기 위한 기준모형이며, 2027년 불변가격과 3년간의 건설기간을 가정한다. 실제 개장을 목표로 하는 사업에 적용하려면 착공 시점의 공사비·지가와 사업 일정을 다시 반영해야 한다.
공연장 건축비용 추정
건축 관련 비용은 공연장 건축공사비, 무대기술인프라 구축비, 주차장 조성비 및 시설부대경비로 구성하였다. 필요 연면적은 수용 규모와 시설 형태(단독·고정형 대공간 아레나)가 유사한 필리핀 아레나의 좌석당 연면적을 5만 석에 적용하여 약 97,059㎡로 추정하였다. 면적당 공사비는 서울시 「공공건축물 건립 공사비 책정 가이드라인(2024년)」의 문화예술회관·문화집회시설 신축 단가를 한국건설기술연구원 건설공사비지수로 2027년 1월 가격에 보정한 ㎡당 약 527만 원을 적용하였으며, 이에 따른 건축공사비는 약 5,119억 원이다. 2027년 1월 지수는 2026년 1~7월의 월평균 상승률이 유지된다는 가정의 전망값이므로, 실제 착공 시점의 공사비와는 차이가 발생할 수 있다.
여기에 무대기계·음향·조명·영상 등 무대기술인프라 구축비 약 306억 원(국내 유사시설 내부자료의 연면적당 비용 적용)과 부설주차장 조성비 약 114억 원을 더하였다. 주차장은 서울시 부설주차장 설치기준(시설면적 100㎡당 1대)을 준용해 971대, 지상평면식 조성면적 22,566㎡로 계획하고, 인천연구원 「2025년 인천광역시 지방재정 투자사업 비용산정 가이드라인」의 지상평면 주차장 단가를 2027년 1월 가격으로 보정하여 적용하였다. 설계비·감리비·시설부대비는 「2027년도 예산안 편성 및 기금운용계획안 작성 세부지침」의 요율을, 조사·측량비는 합산 공사비의 1%를 적용하였다. 이상을 합산한 건축 관련 비용은 약 6,010억 원이다.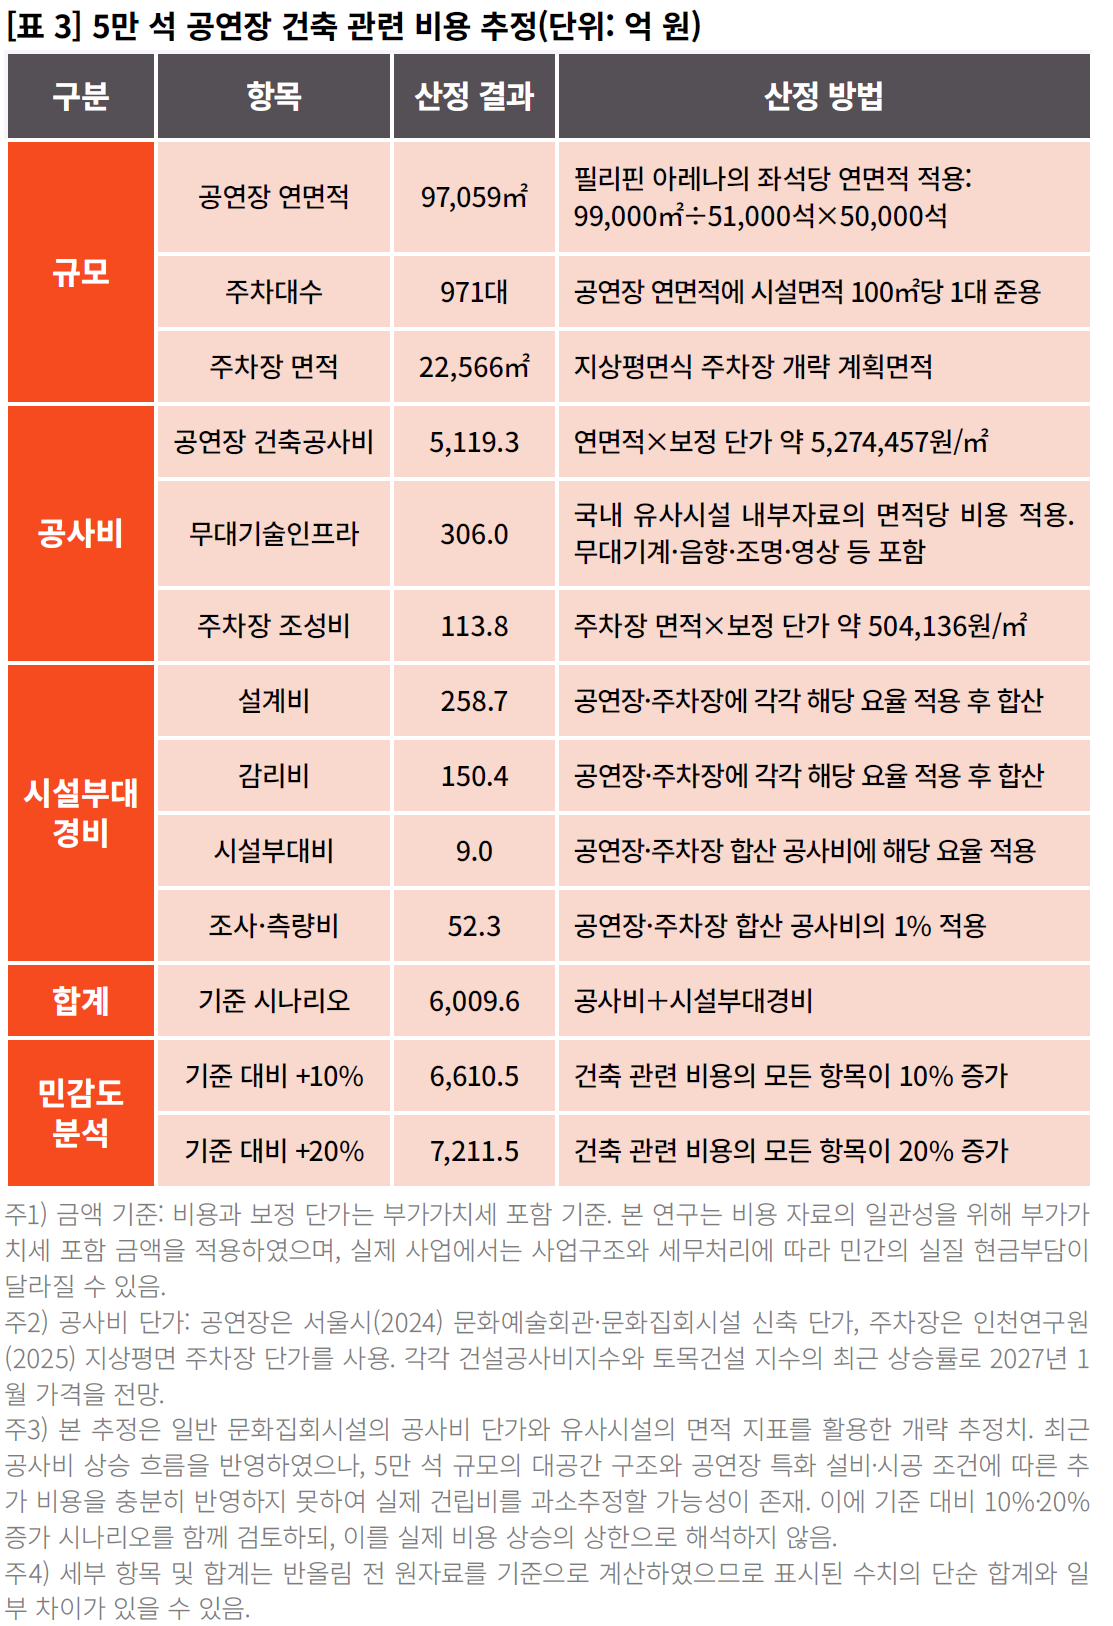
본 추정은 구체적인 설계와 후보 부지가 확정되기 전의 개략적인 비용 산정으로, 5만 석 대공간 구조와 공연장 특화 사양, 부지 조건에 따른 비용을 충분히 반영하지 못할 가능성이 있다. 참고로 2025년 3월 개장한 홍콩 카이탁 스포츠파크의 경우, 5만 석 개폐식 지붕 주경기장에 1만 석 실내 아레나와 상업시설을 더한 복합단지의 총사업비가 약 300억 홍콩달러(약 5조 원)에 달했다. 시설 구성과 사양이 달라 직접 비교는 어렵지만, 5만 석급 시설의 실제 건립비가 표준 단가 기반의 개략 추정치를 크게 상회할 수 있음을 시사한다.
이에 건축 관련 비용이 10%, 20% 증가하는 민감도 분석(각 약 6,611억 원, 7,211억 원)을 함께 설정하였다. 이는 특정 수준의 비용 초과를 예측한 것이 아니라 건립비 증가가 초기투자 부담, 운영손익 및 투자 타당성에 미치는 영향을 살펴보기 위한 조건이며, 해당 금액에는 토지매입비와 예비비가 포함되지 않는다.
부지확보 비용 추정
부지확보 비용은 건립에 필요한 대지면적을 산출한 뒤, 서울시 표준지 평균 공시지가에 시점 보정과 보상배율을 적용하여 추정하였다. 필요 대지면적은 공연장 및 주변 공간을 위한 기본 부지와 주차장 부지로 구분하였다.
필요 대지면적은 필리핀 아레나의 좌석당 대지면적(74,000㎡÷51,000석)을 5만 석에 적용한 기본 부지 약 72,549㎡에 앞서 산정한 주차장 부지 약 22,566㎡를 더한 약 95,115㎡로 설정하였다.
토지 단가는 「2026년 표준지·표준주택 공시가격(안)」의 서울시 표준지 평균 공시지가를 한국부동산원 서울 지가지수로 2027년 1월 가격 수준에 보정한 뒤, 후보지별 감정평가 자료가 없는 단계임을 고려하여 예비타당성조사 지침의 서울 지역 보상배율 1.66배를 적용하였다. 이에 따른 토지매입비는 약 1조 2,072억 원으로 추정된다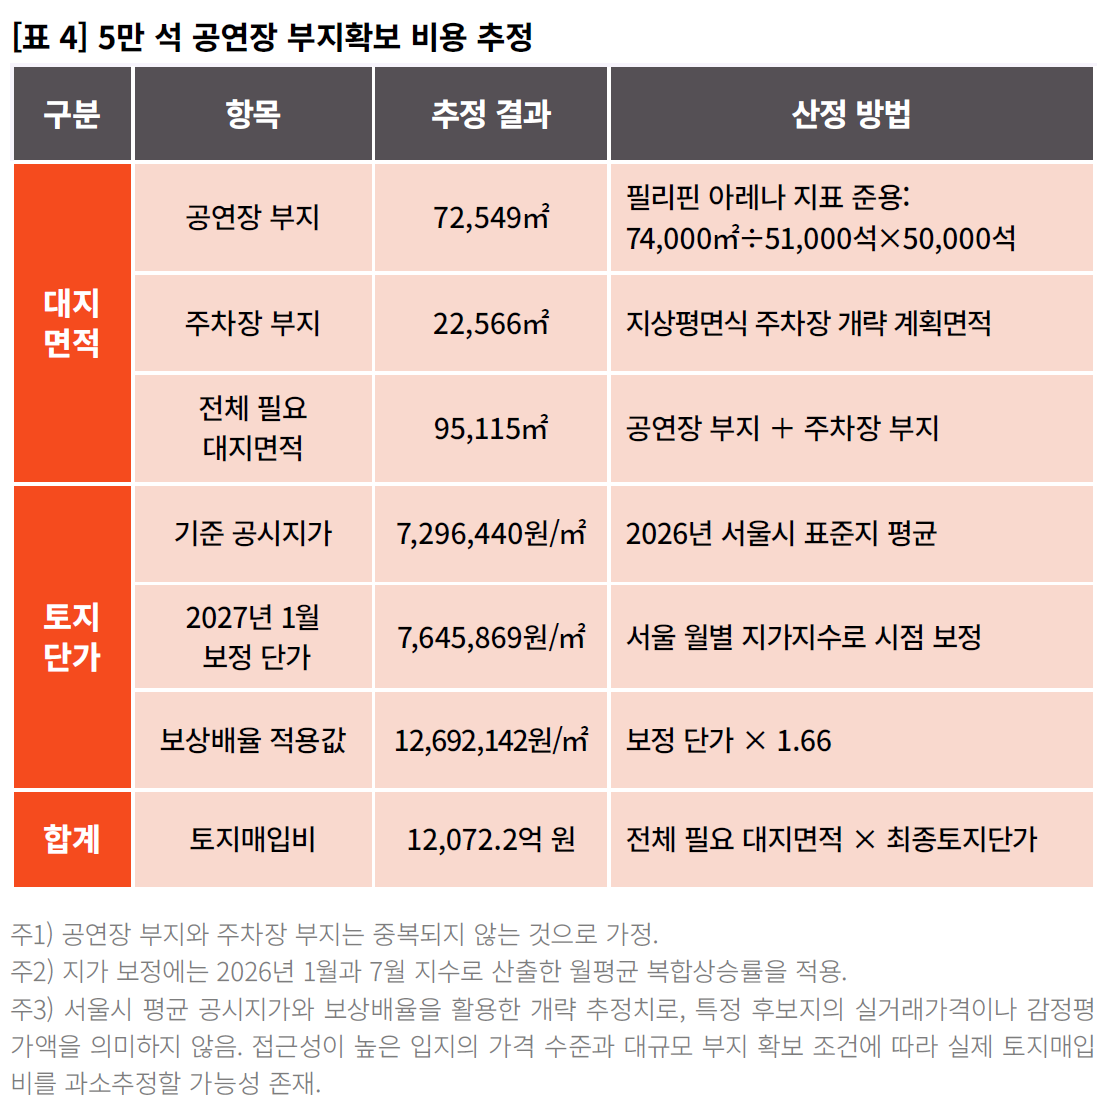
부지확보 및 공공지원 방식별 초기 투자비용
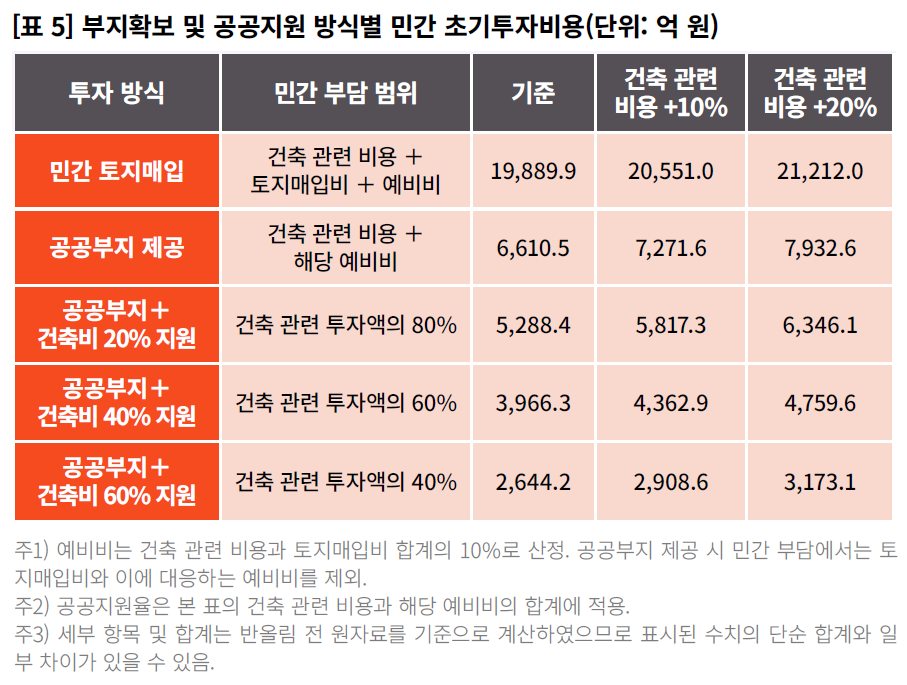
앞서 산정한 건축 관련 비용과 부지 확보비를 바탕으로, 부지 확보 및 공공지원 방식에 따른 민간의 초기 투자 부담을 비교하였다. 투자 방식은 (1) 민간 토지 매입, (2) 공공부지 제공, (3) 공공부지 제공 및 건축비 일부 지원의 세 가지로 구분하였다. 각 방식에는 민간이 부담하는 건축 관련 비용과 토지 매입비의 10%를 예비비로 반영하였으며, 건축 관련 비용이 기준 대비 10%, 20% 증가하는 경우도 함께 검토하였다.
첫 번째는 민간이 토지를 직접 매입하고 공연장을 건립하는 방식이다. 기준 시나리오에서는 건축 관련 비용 약 6,010억 원과 토지매입비 약 1조 2,072억 원에 예비비를 더하여, 초기투자비용이 약 1조 9,890억 원으로 산출된다. 사업자가 토지 소유권을 확보할 수 있지만, 대규모 부지 확보에 따른 자금 부담이 크다는 특징이 있다.
두 번째는 공공이 부지를 제공하고 민간이 건축 관련 비용을 부담하는 방식이다. 본 연구는 민간의 토지 매입비와 사용료가 없는 조건을 가정하였다. 기준 시나리오에서 민간의 초기투자비용은 건축 관련 비용과 해당 예비비를 합산한 약 6,611억 원이다. 부지 제공은 민간의 투자 부담을 크게 줄일 수 있지만, 실제 사업에서는 부지 사용기간, 시설 소유권 및 공공성 확보 조건 등을 구체적으로 정해야 한다.
세 번째는 공공이 부지를 제공하면서 건축 관련 투자액의 일부도 지원하는 방식이다. 부지 제공만으로 투자 타당성이 확보되지 않을 가능성을 고려하여, 공공지원율을 20%·40%·60%로 구분하였다. 지원 대상에는 공연장 건축공사비, 무대기술인프라 구축비, 주차장 조성비, 시설부대경비와 이에 대응하는 예비비를 포함하였다. 기준 시나리오에서 민간의 초기투자 부담은 지원율에 따라 약 5,288억 원, 3,966억 원, 2,644억 원으로 감소한다.
분석 결과, 부지확보 및 공공지원 방식은 민간의 초기투자 부담을 크게 좌우하는 것으로 나타났다. 다만 공공지원은 사업에 필요한 비용 자체를 없애는 것이 아니라 공공과 민간 사이의 부담을 조정하는 것이다. 또한 건축비 지원만으로 공연장의 운영수입이 증가하거나 시설 유지에 필요한 비용이 줄어드는 것은 아니다. 따라서 후속 분석에서는 연간 운영손익과 장기 투자 타당성을 구분하여, 어떠한 수요·수익조건과 지원 수준에서 사업이 성립하는지 검토한다.
여기서 지원율은 건축 관련 투자액에 대한 비율이며 공공 부담 전체를 나타내는 수치가 아니라는 점에 유의해야 한다. 공공부지를 무상 제공하면, 그 경제적 가치를 본 연구가 추정한 토지가격과 동일하게 가정할 경우 공공은 약 1조 2,072억 원 상당의 토지를 사업에 투입하는 셈이므로, 60% 지원 시 공공의 경제적 부담은 토지가치와 건축 지원액(약 3,966억 원)을 합한 약 1조 6,039억 원으로 토지가치를 포함한 초기투자비(약 1조 8,683억 원)의 약 86%에 해당한다. 여기서 1조 8,683억 원은 공공부지의 경제적 가치와 건축 관련 투자액(6,611억 원)을 합한 값으로, 민간 토지매입 방식
에서 적용한 토지매입비 예비비는 포함하지 않은 비교 기준이다. 20%, 40% 지원에서도 이 비중은 각각 약 72%, 79%다. 부지 제공은 신규 현금지출을 수반하지 않을수 있으나 해당 토지를 매각하거나 다른 용도로 활용할 기회를 포기하는 것이므로, 공공의 현금지출과 경제적 부담은 구분하여 평가해야 한다.
공연장 연간 운영 손익 분석
앞서 5만 석 공연장 건립이 요구하는 초기투자 비용을 살펴보았다면, 이제는 개장 이후 발생하는 수익과 비용의 균형을 추정하여 운영 손익을 파악하고자 한다. 수익은 국내 주요 대형 공연장이 채택하는 수익 모델을 준용하여 추정하되, 공연 수요와 운영전략에 따라 시나리오를 분석하였으며, 운영 비용은 국내외 유사 시설의 운영 데이터와 공공시설 운영 기준을 활용하여 산출하였다.
운영수익 추정
공연장의 수익은 대관매출과 부대사업 수입으로 구성된다. 본 연구는 대관매출을 기본대관료와 관람권 수수료로 나누어 추정하였다. 기본대관료는 공연 준비 및 철거 기간을 포함한 대관일수에 정액 요금을 적용하여 산출하였으며, 관람권 수수료는 예상 티켓판매량에 평균 티켓가격과 수수료율을 곱하여 산출하였다.
공연장 수익은 시장 환경과 운영 전략에 따라 달라질 수 있다. 이에 본 연구는 공연 수요를 4단계, 수익구조를 3단계로 구분하여 총 12가지 시나리오를 분석하였다. 수요 시나리오는 공연장이 얼마나 많은 공연을 유치할 수 있는지를, 수익 구조는 공연장이 어떤 가격 정책과 운영 전략을 채택하는지를 의미한다.
(1) 수요 시나리오
공연 수요는 5만 석 공연장이 연간 동원할 수 있는 관객과 개최 가능한 공연 횟수를 의미한다. 국내에는 5만 석 전문 공연장이 없어 이 규모의 수요를 직접 관측할 수 없으므로, 2025년 국내 대형 공연시설의 공연별 티켓판매량과 공연횟수로 후보 공연을 선정하고 신규 공연장에서의 수요 재현 가능성과 좌석 판매 조건을 반영하였다.
후보 공연은 누적 티켓판매량(5만 장 이상, 3만~5만 장, 3만 장 미만)과 회당 평균 판매량을 함께 기준으로 구분하였다. 2025년 고양종합운동장에서는 7개 시리즈에서 약 68.5만 장이 판매되었고 1회 공연으로 5만 장 이상을 판매한 사례도 있어, 5만 석 규모에 상응하는 수요가 존재함을 보여준다. 반면 1만석대 실내 시설의 다회차 공연은 시설 규모나 대관 일정의 제약으로 분산되었을 가능성이 있으나, 이를 소수의 대형 공연으로 통합할 수 있는지는 별도의 판단이 필요하다. 회당 평균 판매량의 구분선은 고양종합운동장 공연의 최저 수준(약 2만 6,000장)을 참고해 2만 5,000장으로 설정
하였으며, 이는 5만 석 공연장 개최에 필요한 최소 판매량이 아니라 대규모 개최 실적과 다회차 누적 실적을 구분하기 위한 분석 기준이다.
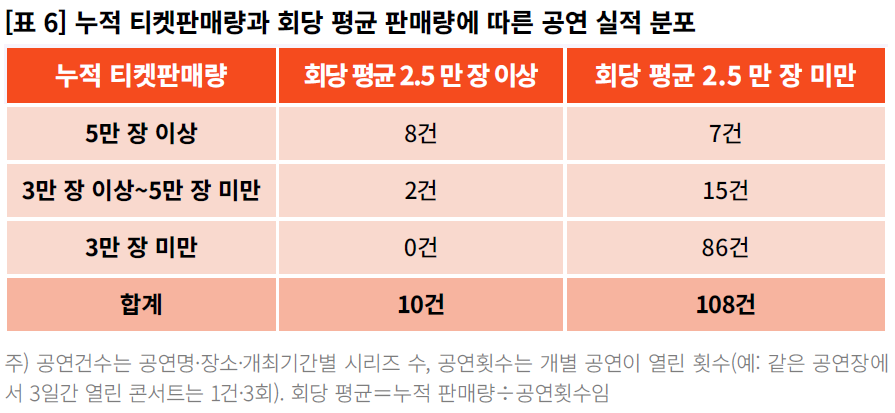
이를 바탕으로 후보 공연의 포함 범위를 달리한 네 가지 시나리오를 구성하였다. 시나리오 1은 고양종합운동장 개최 공연만을, 시나리오 2는 여기에 누적 5만 장 이상이면서 회당 평균 2만 5,000장 이상인 공연을 포함한다. 시나리오 3은 회당 판매량이 적더라도 누적 5만 장 이상인 공연의 다회차 수요를 통합할 수 있다고 가정하며, 시나리오 4는 통합 대상을 누적 3만 장 이상 공연까지 확대한다. 이는 해당 공연들이 모두 5만 석을 채운다는 가정이 아니라 후보 수요의 범위를 넓힌 것으로, 뒤의 시나리오로 갈수록 수요 이전과 통합 가능성에 대한 가정도 강해진다.
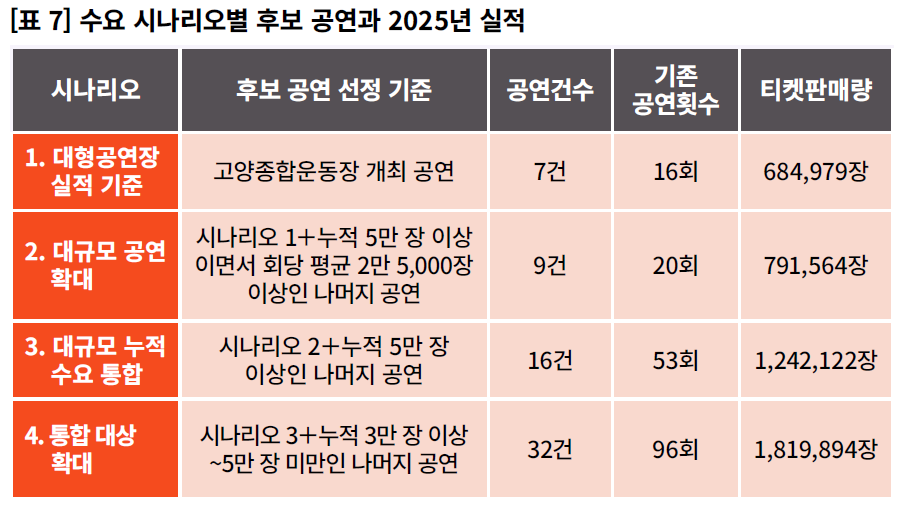
2025년 한 해의 실적이 매년 그대로 재현되기는 어렵고, 공연 장소가 바뀌는 과정에서 관객이 모두 이전되지 않을 수도 있으므로, 관측 실적 중 신규 공연장에서 재현될 수 있는 비율을 ‘수요 실현 계수’(80~100%)로 반영하였다. 연간 잠재 수요는 후보 공연의 티켓 판매량 합계에 이 계수를 곱해 산출하고, 계획 공연횟수는 이를 5만 석으로 나눈 뒤 소수점 이하는 절사하여 설정하였다.
또한 무대 배치나 시야 제한 등으로 판매 대상 좌석이 줄고 미판매 좌석도 발생할 수 있으므로, ‘판매 가능 좌석 비율’과 ‘판매율’을 각각 80~100%로 가정하여 예상 티켓 판매량을 산출하였다. 두 비율은 운영 실적으로 검증된 값이 아닌 분석상 가정이며, 판매가 부진하더라도 이를 보충하기 위해 공연횟수가 늘어나지는 않는 것으로 하였다. 공연 1회당 대관 기간은 준비 5일, 공연 1일, 철거 1일로 총 7일로 설정하였고, 가동률은 연간 대관일수를 365일로 나눈 시설 점유 기준이다.
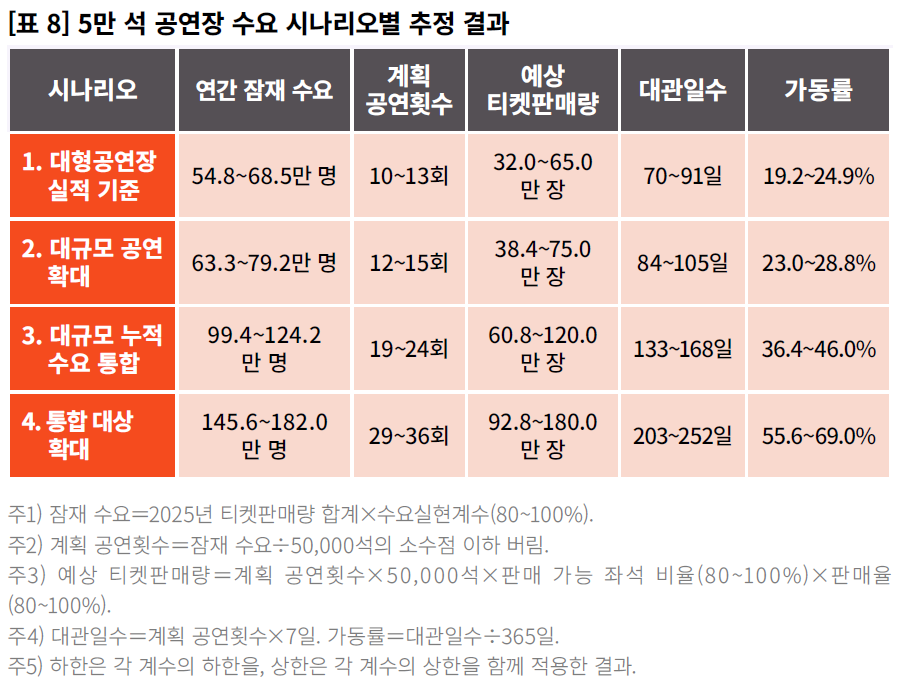
본 추정은 후보 공연의 범위와 운영 조건에 따른 수요 규모를 비교하기 위한 조건부 분석이다. 신규 공연장의 유치 역량, 경쟁 시설과의 수요 분산, 반복 관람객의 통합 가능성 등에 따라 실제 수요는 달라질 수 있다. 또한 총량으로 환산한 공연횟수는 공연별 편성 가능성을 보장하지 않으며, 연속 공연 시 준비·철거 기간을 공유하는 운영 방식도 반영하지 않았다. 이러한 한계를 전제로, 후속 운영손익 분석에서는 네 가지 수요 시나리오와 세 가지 수익구조를 교차하여 운영 성과가 성립하는 조건을 검토하였다.
(2) 수익구조 시나리오
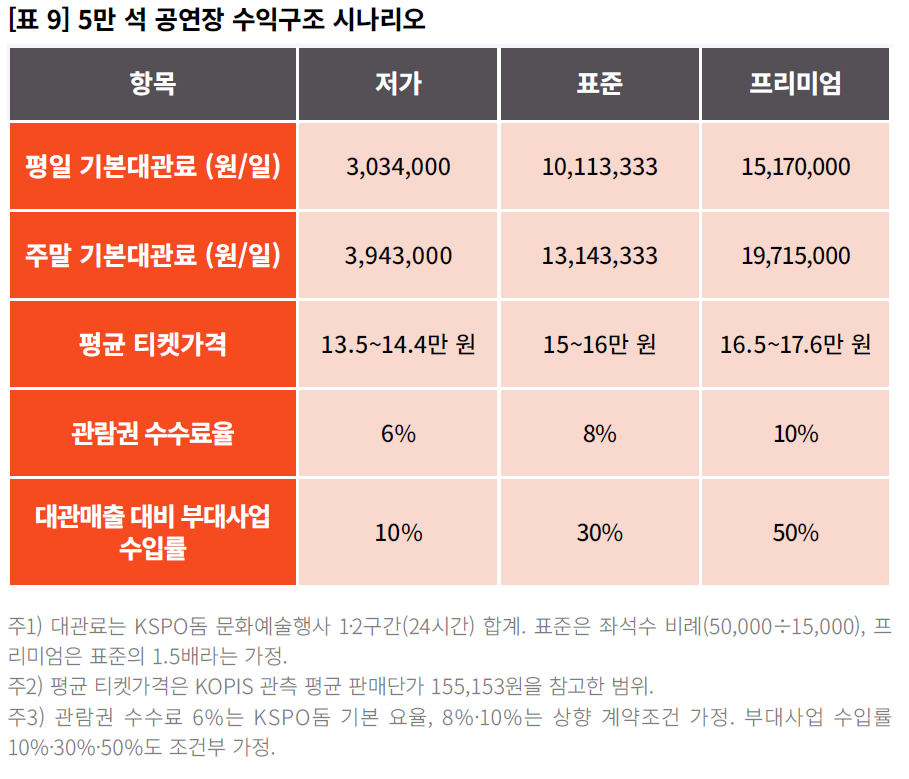
본 연구는 기본대관료, 평균 티켓가격, 관람권 수수료율, 대관매출 대비 부대사업 수입률을 핵심 변수로 선정하고 저가·표준·프리미엄의 세 가지 수익구조를 설정하였다. 부대사업 수입은 명명권, 광고, 상업시설 임대, 식음료 및 상품 판매 관련 수수료 등 공연장 운영자가 확보할 수 있는 수입을 의미한다.
기본대관료와 관람권 수수료율은 올림픽공원 KSPO돔을 벤치마크로 선정하였다. KSPO돔은 기본대관료와 관람권 수수료가 규정상 분리되어 있어 본 연구의 수익 구분과 정합적이며, 요일·시간구간·행사 종류별 요금이 공개되어 있어 산정 근거를 확인할 수 있기 때문이다. 기본대관료는 문화예술행사의 1구간과 2구간을 모두 사용하는 24시간 대관을 기준으로 하였다.
티켓가격은 공연장 자체의 요금보다 공연 콘텐츠와 관객의 지불의사에 영향을 받는다는 점을 고려하여 KOPIS에서 확보한 2026년 1~8월 1만 석 이상 공연장 실거래 자료를 활용하였다. 해당 자료의 총 티켓판매액을 총 티켓판매량으로 나누어 산출한 평균 판매단가는 약 15만 5,153원이며, 이를 참고하여 표준 수익구조의 평균 티켓가격을 15만~16만 원으로 설정하였다. 이는 2026년 관측 시장가격을 참고하여 개장연도인 2030년에도 그 수준의 명목 티켓가격이 유지된다고 가정한 것으로, 운영수익은운영비용과 마찬가지로 2030년 가격 기준으로 해석한다.
부대사업 수입은 개별 사업의 계약 조건과 운영 범위가 확정되지 않은 단계에서 항목별로 추정하기 어렵다. 이에 별도 법인을 통해 운영되어 재무자료를 확인할 수 있는 일본 사이타마 아레나의 수익 다각화 사례를 참고하되, 본 연구에서는 대관매출 대비 일정 비율을 적용하는 방식으로 추정하였다. 다만 해당 법인은 아레나 외 주변 상업 공간도 함께 운영하므로, 법인 전체의 수익구조를 국내 단독 공연장에 그대로 적용하기는 어렵다. 따라서 부대사업 수입률은 검증된 국내 공연장 평균값이 아닌 운영 조건에 따른 시나리오 변수로 설정하였다.
세 가지 수익구조는 공연장의 가격 정책과 운영 전략을 일관된 조건으로 비교하기 위해 구성하였다. 저가에서 프리미엄으로 갈수록 기본대관료, 티켓가격, 관람권 수수료율 및 부대사업 수입률이 함께 높아지도록 설정하였으나, 이들 변수가 실제 시장에서 반드시 동시에 상승한다는 의미는 아니다. 특히 티켓가격은 공연기획사의 가격 정책과 유치 공연의 구성에도 영향을 받으므로, 공연장 운영자가 독자적으로 결정할 수 있는 변수와 구분하여 해석해야 한다.
첫째, 저가 수익구조는 5만 석이라는 규모에 따른 요금 프리미엄이 충분히 인정되지 않고, 부대사업도 제한적으로 운영되는 상태를 가정한다. 기본대관료는 15,000석 규모의 KSPO돔과 동일하게 적용하고, 평균 티켓가격은 표준 대비 10% 낮게 설정하였다. 관람권 수수료율은 KSPO돔의 기본 요율인 6%를 적용하였다. 부대사업은 개장초기에도 일정 수준의 수입이 발생할 수 있다는 점을 반영하여 대관매출의 10%로 설정하였다.
둘째, 표준 수익구조는 공연장 규모에 상응하는 대관료를 확보하고 부대사업이 일정 수준 운영되는 상태를 가정한다. 기본대관료는 KSPO돔 요금에 좌석 수 비율을 적용하여 약 3.33배로 산정하였다. 평균 티켓가격은 관측 평균 판매단가를 참고한 범위를 적용하고, 관람권 수수료율은 8%, 부대사업 수입률은 대관매출의 30%로 설정하였다.
셋째, 프리미엄 수익구조는 높은 티켓 가격과 지배적인 협상력을 확보한 공연장이 부대사업을 적극적으로 운영하는 상태를 가정한다. 기본 대관료는 표준 대비 50%, 평균 티켓 가격은 10% 높게 설정하였다. 관람권 수수료율은 10%, 부대사업 수입률은 대관 매출의 50%를 적용하였다.
연간 기본대관료 수입은 계획 공연횟수에 공연 1회당 대관료를 곱하여 산정하였다. 앞서 설정한 주간 운영 형태에 따라 공연 1회당 평일 5일과 주말 2일의 요금을 적용하였다. 관람권 수수료 수입은 판매 가능 좌석과 판매율을 반영한 연간 예상 티켓판매량에 평균 티켓가격과 수수료율을 곱하여 산출하였다. 두 수입을 합산한 대관매출에 부대사업 수입률을 적용한 뒤, 이를 더하여 연간 총수입을 구하였다.
이상의 세 가지 수익구조를 앞서 설정한 네 가지 수요 시나리오와 조합하여 총 12개 경우의 운영수익을 비교하였다. 다만 부대사업 확대에는 추가 시설과 운영비가 필요할 수 있으므로, 높은 부대사업 수입률이 그대로 같은 규모의 이익 증가를 보장하는 것은 아니다. 실제 사업계획 단계에서는 사업별 수입과 이에 대응하는 투자·운영비를 함께 검토해야 한다.
운영비용 추정
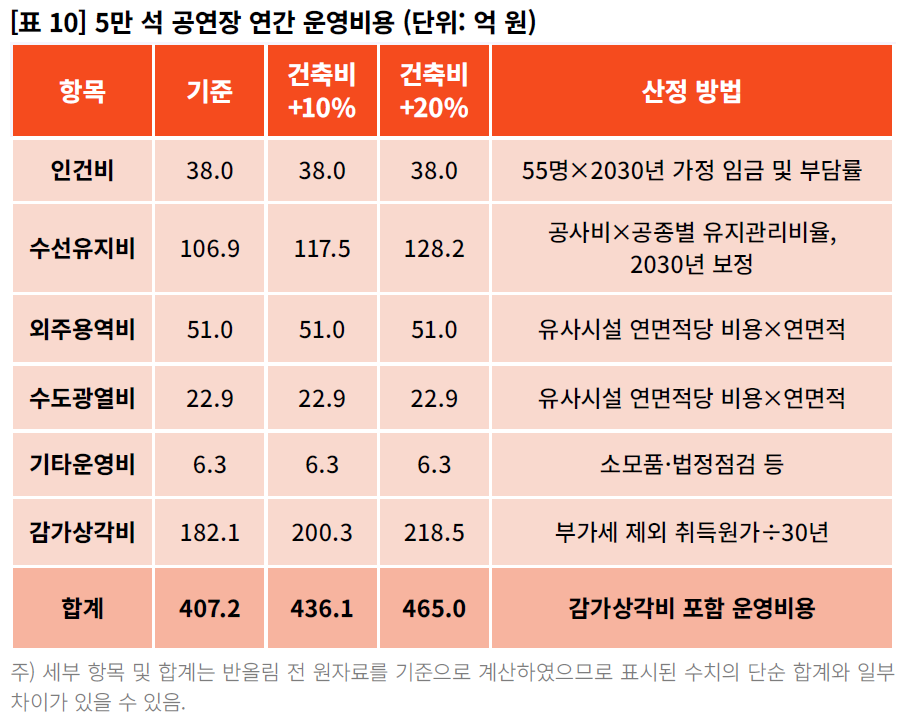
공연장 개장 이후 매년 발생하는 운영 비용은 인건비, 수선유지비, 외주용역비, 수도광열비, 기타운영비 등을 합산하여 추산하였으며, 산출의 객관성을 확보하기 위해 국내외 유사 시설의 운영 데이터와 공공시설 운영 기준을 활용하였다. 운영비용은 개장시점인 2030년 가격 기준으로 보정하였다.
인건비는 기본급여와 법정부담금을 포함한 항목으로, 일본 사이타마 슈퍼 아레나(37,000석)의 조직 구성과 인력 운용 체계를 벤치마킹하여 산출하였다. 이 시설은 별도 법인(주식회사 사이타마 아레나)이 운영하고 있어 대형 전문 공연장에 필요한 인력 규모를 파악하기에 적합한 준거 대상이다. 사이타마현이 공시한 출자법인 정보공개 자료에 따르면 3만 7천 석을 운영하는 상근 인력은 41명(2025년 4월 기준)이며, 이를 5만 석 규모에 좌석 수 기준으로 비례 환산하면 약 55명이다. 여기에 고용노동부 사업체노동력조사 상 2025년 전국 상용근로자 월평균 임금에 최근 3개년 평균 상승률
을 2030년까지 복리로 적용한 임금 수준과 법정부담금(4대 보험, 노인장기요양보험, 퇴직급여)을 합산한 연간 인건비는 약 38억 원으로 추정된다.
수선유지비는 시설의 기능을 유지하기 위한 수선 및 교체 비용으로, 인천연구원의 「2025년 인천광역시 지방재정 투자사업 비용산정 가이드라인」을 활용하였다. 공연장과 무대기술 인프라에는 일반 건축물의 공종별 공사비 비중과 유지관리 비율을 적용하고, 지상 평면주차장에는 토목공사 유지관리 비율을 적용하였다. 이를 건설공사비지수의 최근 상승률로 2030년 가격에 맞춰 보정한 결과, 연간 약 107억 원으로 산정되었다. 이는 장기간의 수선 및 교체 비용을 연평균으로 환산한 값이며, 개장 초기와 시설 노후화 이후의 지출 차이를 직접 반영한 것은 아니다.
외주용역비는 시설 관리, 보안, 미화 등을 위한 비용으로, 국내 유사 공연장의 연면적당 운영 단가를 2030년 기준으로 보정하여 적용한 결과 약 51억 원으로 산출하였다. 수도광열비는 같은 방식으로 약 23억 원으로 추정하였으며, 소모품과 법정 점검 등을 포함한 기타운영비는 약 6억 원으로 산정하였다.
건축물과 구축물에 대한 감가상각비는 공연장 건축공사비, 무대기술 인프라 구축비, 주차장 조성비 및 자산 취득과 직접 관련된 시설부대경비를 합산한 취득원가를 기준으로 산정하였다. 본 연구에서는 내용연수 30년, 잔존가치 0원의 정액법을 일괄 적용하였다. 이에 따른 연간 감가상각비는 약 182억 원에 달한다.
이상의 항목을 합산한 연간 총 운영비용은 기준 시나리오에서 약 407억 원으로 추정된다. 앞서 설정한 건축 관련 비용의 10%, 20% 증가 시나리오에서는 수선유지비와 감가상각비가 같은 비율로 증가하는 것으로 가정하였다. 나머지 운영비용은 동일하게 유지하였으며, 이에 따른 연간 총 운영비용은 각각 약 436억 원, 약 465억 원이다.
운영비용의 상당 부분은 공연 횟수와 무관하게 발생하는 고정비이다. 시설을 비워 두어도 인력비, 유지관리비, 감가상각비는 일정하게 발생하므로, 좌석을 채우는 것만큼 비공연일을 어떻게 활용할 것인가가 매우 중요하다. 다만 수도광열비, 보안·미화비, 시설 소모비 등 일부 비용은 행사 횟수와 관객 수에 따라 증가할 수 있으므로, 실제 사업계획 단계에서는 고정비와 변동비를 구분한 정밀 분석이 필요하다. 이에 후술할 스트레스 테스트에서는 높은 가동률 운영에 따른 현금성 운영비 증가가 투자 타당성에미치는 영향을 별도로 검토하였다.
시나리오별 손익 분석
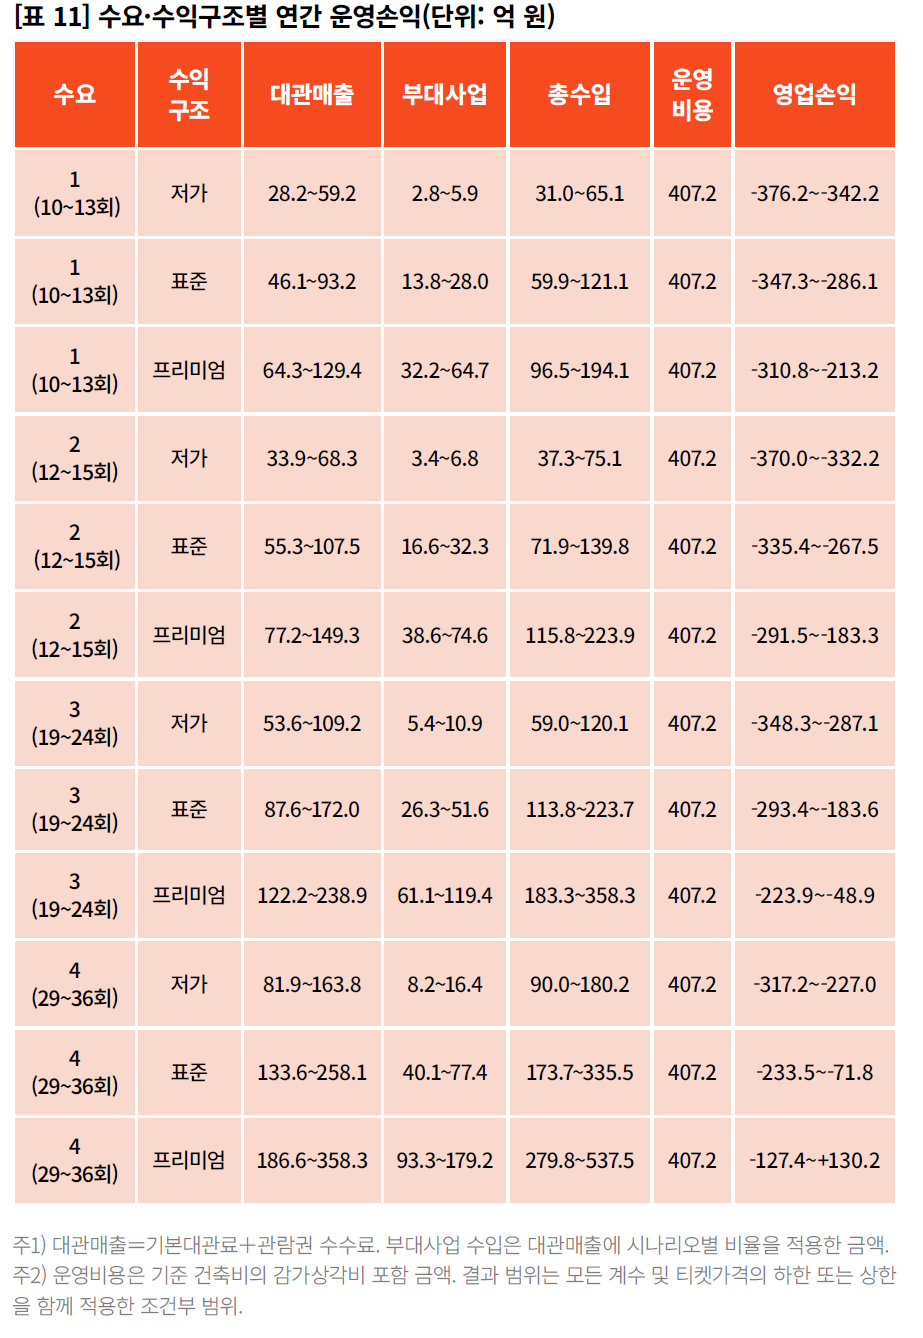
앞서 산정한 공연 수요와 수익구조, 운영비용을 결합하여 5만 석 공연장의 연간 운영손익을 분석하였다. 수요 시나리오 4개와 수익구조 시나리오 3개를 조합한 총 12개 경우를 비교하였으며, 기본대관료·관람권 수수료·부대사업수입을 합산한 총수입에서 연간 운영비용을 차감하여 영업손익을 산출하였다. 우선 기준 건축비에서의 결과를 살펴본 뒤, 건축 관련 비용 증가에 따른 영향을 검토하였다.
결과의 하한과 상한은 수요실현계수, 판매 가능 좌석 비율, 판매율 및 티켓가격의 하한과 상한을 각각 함께 적용한 값으로 설정한 조건에 따른 손익의 변동 범위를 의미한다. 동일한 수요 시나리오에서는 공연횟수와 예상 티켓판매량을 유지하고 수익조건을 달리 적용하였다.
분석 결과, 대부분의 조합에서 영업손실이 발생하였다. 고양종합운동장 실적을 기준으로 한 시나리오 1과 대규모 개최 실적을 확대한 시나리오 2는 모든 수익구조에서 적자를 보였다. 누적 판매량 5만 장 이상 공연을 추가한 시나리오 3도 프리미엄 수익구조의 상한에서 손실 폭이 줄어들었으나 흑자로 전환되지는 않았다. 흑자가 가능한 범위는 누적 판매량 3만 장 이상 공연까지 포함한 시나리오 4와 프리미엄 수익구조의 조합에서 나타났다.
이러한 결과는 공연 유치 규모와 수익조건을 함께 확보해야 운영 흑자가 가능함을 보여준다. 후보 공연을 가장 넓게 포함한 시나리오 4에서도 표준 수익구조까지는 분석범위 전체에서 적자가 발생하였다. 반대로 프리미엄 수익구조를 적용하더라도 공연 유치 범위가 제한되는 시나리오 1~3에서는 흑자에 도달하지 못하였다. 본 모형에서는 공연 수요의 확대나 높은 요금 조건 중 어느 하나만으로 운영비를 충당하기 어려운 것으로 나타났다.
흑자가 가능한 조건을 구체적으로 살펴보면, 시나리오 4·프리미엄의 상한은 연간 36회 공연과 180만 장의 티켓판매를 전제로 한다. 여기에 프리미엄 수익구조의 대관료, 평균 티켓가격 17만 6,000원, 관람권 수수료율 10%, 대관매출 대비 부대사업수입률 50%를 적용하면 연간 총수입은 약 537억 원, 영업이익은 약 130억 원으로 산정된다. 다만 이는 수요실현계수·판매 가능 좌석 비율·판매율이 모두 100%에 도달하는 조건이다. 동일한 조합의 하한에서는 약 127억 원의 손실이 발생하므로, 시나리오4·프리미엄 자체를 흑자 시나리오로 단정하기보다는 높은 판매 실적과 수익조건이 충족될 때 흑자가 가능한 경우로 해석해야 한다.
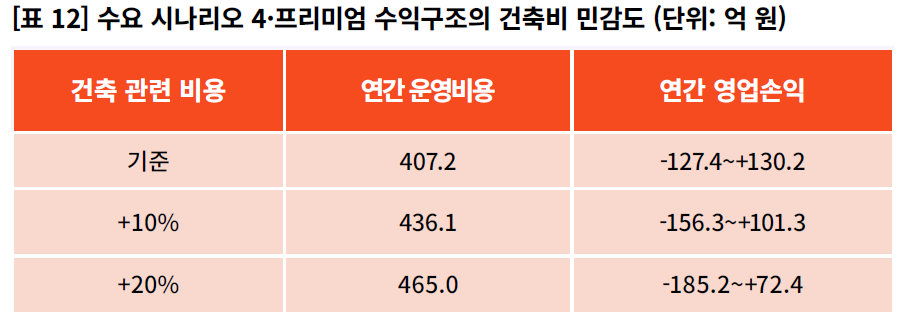
건축 관련 비용 증가에 따른 영향도 검토하였다. 수입 조건을 동일하게 유지한 상태에서 건축 관련 비용이 증가하면 수선유지비와 감가상각비가 함께 늘어나 영업손익이 악화된다. 인건비·외주용역비·수도광열비·기타운영비는 동일하게 유지하는 것으로 가정하였다.
건축 관련 비용이 10%, 20% 증가하면 연간 영업손익은 각각 약 29억 원, 약 58억 원 감소한다. 시나리오 4·프리미엄은 비용 증가 이후에도 상한에서 흑자를 유지하지만, 이익 규모가 줄고 하한의 손실은 확대된다. 건립 단계의 비용 관리가 개장 이후의 운영손익에도 지속적으로 영향을 미치는 것이다.
다만 본 분석의 공연횟수는 후보 공연의 실적을 합산하여 환산한 값으로, 실제 아티스트별 개최 일정의 실현 가능성까지 검증한 결과는 아니다. 프리미엄 수익구조의 요금과 부대사업 수입률 역시 실제 타 공연장의 계약으로 확인된 값이 아닌 분석 가정이다. 특히 부대사업 수입은 대관 매출에 비례하여 증가하도록 설정되어 있어, 해당 수입을 확보할 수 있는 사업 구성과 계약 조건의 확인이 중요하다. 공연 횟수의 증가와 부대사업 확대에 따른 추가 운영비가 충분히 반영되지 않을 경우 영업손익이 실제보다 과대 추정될 수 있으므로, 실제 운영계획 수립 시에는 공연 유치 가능성, 수익 조건, 추가 비용을 종합적으로 검토해야 한다.
재무적 타당성 종합 평가
앞 장에서 살펴본 연간 운영손익을 바탕으로, 본 장에서는 사업 전 기간에 걸친 현금흐름을 현재가치로 환산하여 5만 석 공연장 건립의 투자 타당성을 평가한다. 연간 운영에서 이익이 발생하더라도 그 규모가 초기 투자액 대비 본 연구가 설정한 할인율 수준에서 투자 타당성을 충족하기에 충분한지는 별도의 문제이다. 이에 (1) 민간 토지 매입, (2) 공공부지 제공, (3) 공공부지 제공 및 건축비 일부 동시 지원의 세 가지 투자 방식을 비교 분석하고, 투자 타당성이 확보되는 조건을 검토하였다.
분석 방법
재무적 타당성은 순현재가치(NPV)와 내부수익률(IRR)을 기준으로 평가하였다.분석 기간은 건설 기간 3년(2027~2029년)과 운영 기간 30년(2030~2059년)을 합산한 총 33년으로 설정하였다. 건축 관련 투자액은 건설 기간에 걸쳐 균등하게 집행하고, 민간이 토지를 매입하는 경우 토지 확보 비용은 2027년에 전액 지출하는 것으로 가정하였다.
운영 기간의 현금흐름은 연간 총수입에서 현금성 운영비용을 차감하여 산출하였다. 감가상각비는 실제 현금 지출이 아니고 초기 건립 투자비에 이미 반영되어 있으므로 제외하였다. 공공 건축비 지원은 민간의 초기 투자 부담을 줄이는 방식으로 반영하고, 지원 여부에 따라 시설의 운영수입과 운영비용이 달라지지는 않는 것으로 가정했다.
가격 기준은 2027년 불변가격으로 통일하였다. 구체적으로 운영수입은 2026년 관측 시장가격 수준의 명목 티켓 가격이 개장 연도에도 유지된다고 가정한 2030년 가격이며, 운영비용은 2030년 가격으로 보정한 값이다. 개장 연도인 2030년 기준으로 산정한 운영수입과 현금성 운영비용은 한국은행의 물가안정목표(연 2.0%)를 참고하여 연 2.0%의 물가상승률을 가정하고 2027년 불변가격으로 환산하였다. 이에 따라 2030년 운영 현금흐름은 물가 할인계수인 (1.02)3으로 나누어 2027년 실질 현금흐름으로 전환하였으며, 이후 운영 기간에는 실질 현금흐름이 일정하게 유지되는 것으로 가정했다.
한편 초기 투자액은 [표 3]과 동일하게 부가가치세를 포함한 금액을 적용하였다. 즉 기준안은 사업자가 매입세액을 환급받지 못하는 보수적인 기준을 적용하였으며, 향후 실제 사업구조와 세무 처리에 따라 부가가치세 환급이 가능한 경우 초기 현금유출이 줄어 IRR과 NPV가 개선될 수 있으므로 이는 별도의 민감도 검토가 필요한 사항이다. 본 분석의 현금흐름은 법인세 차감 전 사업 현금흐름(pre-tax project cash flow)이며, 따라서 산출된 IRR은 세전 프로젝트 IRR이다. 이 결과는 자금조달 구조와 세후 현금흐름을 반영한 지분투자자 수익률과 직접 비교해서는 안 되며, 사업 자체의 현금창출력을 평가한 프로젝트 레벨(project-level) 분석으로 해석해야 한다. 또한 본 모형에는 부채비율, 이자비용, 금융수수료 등 구체적인 자금조달 구조를 반영하지 않았다.
할인율은 국내 민간투자사업의 수익률 자료와 공연장 사업의 위험 및 불확실성을 참고하여 민감도 분석 범위로 설정하였다. 본 분석은 민간이 부담하는 투자금의 회수 가능성을 평가하므로, 사회적 기여도까지 고려한 할인율보다 사업의 위험과 민간의 투자 판단을 반영한 기준이 적합하다고 판단하였다. 참고자료로 활용한 국내 수익형 민간투자사업 연구에서는 1997~2014년 협약을 체결한 도로·철도·항만·환경시설 162개 사업의 실질·세후 협약수익률이 평균 6.47%로 나타났다. 다만 6.47%는 실질·세후 기준의 협약수익률이므로 본 연구의 실질·세전 사업 현금흐름과 직접 비교 가능한 할인율이 아니며, 할인율 수준을 가늠하기 위한 참고자료로만 활용하였다. 또한 서울공공투자관리센터의 「문화시설 민간투자사업 협상방안」은 문화시설의 설계 및 운영 위험이 도로·철도시설보다 높을 수 있음을 지적하고 있다. 이를 고려하여 본 연구는 문화시설의 추가 위험과 불확실성을 반영한 민감도 분석 범위로 실질 할인율 연 7~10%를 설정하였다. 7%는 참고자료의 수익률 수준을 상회하도록 설정한 하단이며, 10%는 공연장 사업의 불확실성을 고려하여 더 높은 수익률을 요구하는 조건을 검토하기 위한 상단이다. 따라서 7~10%는 추정 WACC나 확정 요구수익률이 아니라,재무적 타당성의 민감도를 검토하기 위한 분석 범위로 활용하였다.
한편 민간이 토지를 매입하는 경우 30년 운영 종료 후에도 토지는 자산으로 남는다. 본 모형은 건물을 내용연수 30년·잔존가치 0원으로 처리한 것과 마찬가지로 토지의 잔존가치(terminal value)도 반영하지 않았다. 다만 토지의 실질가치가 유지된다고 가정하더라도 분석 종료 시점 토지가액 약 1조 2,072억 원의 현재가치는 할인율 7%에서 약 1,295억 원, 10%에서 약 520억 원에 그친다. 따라서 토지 잔존가치를 반영하더라도 후술하는 민간 토지 매입 방식의 NPV가 양수로 전환되지는 않는다.
부지확보 방식별 재무적 타당성
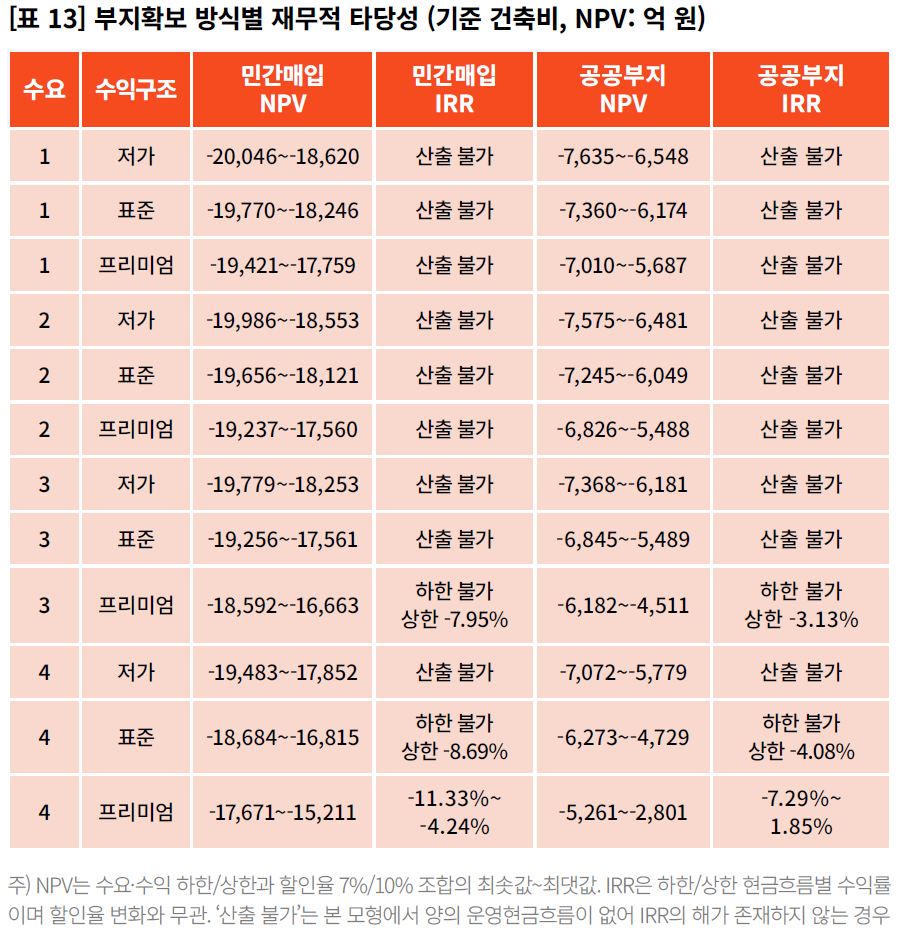
민간이 토지를 직접 매입하는 경우, 기준 건축비에서 약 1조 9,890억 원의 초기투자부담이 발생한다. 분석 결과, 12개 수요·수익구조 조합 모두에서 NPV가 음수로 나타났다. 가장 유리한 수요 시나리오 4·프리미엄 수익구조에서도 NPV는 약 −1조 7,671억~−1조 5,211억 원이며, IRR은 약 −11.33~−4.24%로 산출되었다.
이는 서울시 내 대규모 토지 확보에 필요한 초기투자와 공연장 운영에서 창출되는 현금흐름 사이에 상당한 격차가 있음을 보여준다. 다만 그 원인을 토지비만으로 설명하기는 어렵다. 앞서 확인한 것처럼 다수의 조합에서는 운영수입 자체가 부족하므로, 초기투자 부담과 운영수익의 제약이 함께 작용하는 것으로 해석해야 한다.
공공이 부지를 제공하면 민간의 초기투자 부담은 예비비를 포함하여 약 6,611억 원으로 감소한다. 그러나 이 경우에도 12개 조합 모두에서 NPV가 음수로 나타났다. 수요 시나리오 4·프리미엄의 NPV는 약 −5,261억~−2,801억 원이며, IRR은 약 −7.29~1.85%다. 상한에서 IRR이 양수이더라도 본 연구가 적용한 할인율 하단인 7%에 크게 미달하므로, 투자 타당성을 충족한 것으로 볼 수 없다.
공공 건축비 지원에 따른 변화
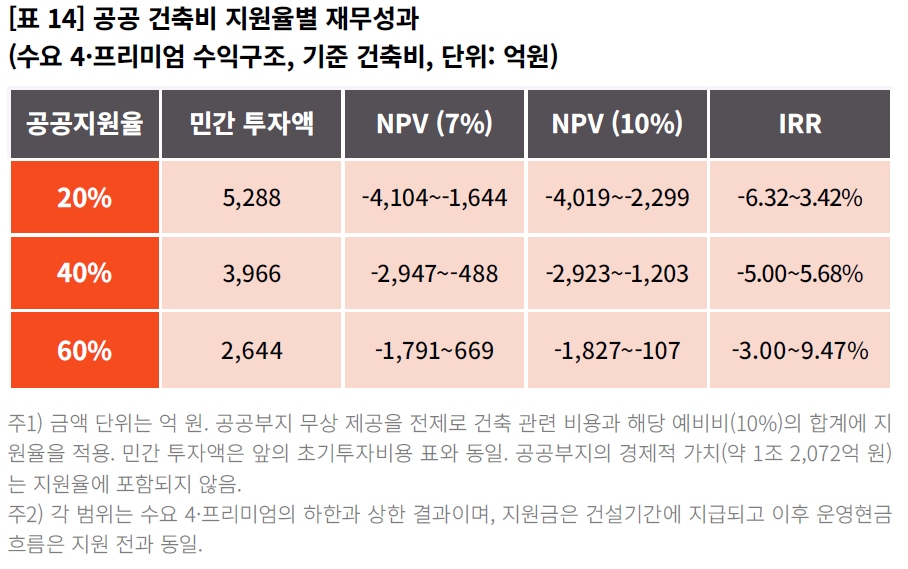
공공부지 제공만으로 투자 타당성이 확보되지 않는 결과를 고려하여, 건축 관련 투자액의 20%·40%·60%를 공공이 추가 지원하는 경우를 분석하였다. 지원 대상은 건축 관련 비용과 해당 예비비이며, 지원금은 건설기간의 투자비 집행에 맞춰 지급되는 것으로 가정하였다. 아래 표는 운영수익 확보 가능성이 가장 높게 나타난 수요 시나리오 4·프리미엄 수익구조의 결과이다.
기준 건축비에서 지원율별 분석 결과, 20%와 40% 지원은 가장 유리한 수요·수익조건에서도 할인율 7~10%를 충족하지 못하였다. 60% 지원에서는 수요 시나리오 4·프리미엄의 상한 조건에서 IRR이 약 9.47%로 산출되어, 할인율 7%에서는 NPV가 약 669억 원의 양수로 전환되었으나 10%에서는 약 −107억 원으로 소폭 미달하였다.즉 60% 지원은 본 연구의 할인율 범위 안에서 타당성이 갈리는 경계 조건이며, 본 모형의 상한 조건을 기준으로 할 경우 산술적으로는 10% 기준까지 충족하려면 지원율이 약 62% 이상이거나 연간 총수입이 상한 대비 약 3% 이상 높아야 한다.
다만 이 결과는 연간 36회 공연과 180만 장의 티켓판매, 프리미엄 수익구조가 함께 충족되는 상한 조건의 결과이다. 같은 수요·수익구조의 하한에서는 여전히 NPV가 큰폭의 음수이므로, 60% 지원만으로 사업성이 보장된다고 해석해서는 안 된다. 지원 규모와 함께 공연 유치 및 판매 실적, 수익조건의 실현 가능성을 검토해야 한다.
공공의 건축비 지원은 민간의 초기투자 부담을 낮추지만, 공연장의 수입을 늘리거나 유지관리비를 줄이지는 않는다. 따라서 투자 타당성이 확보되려면 공공지원과 함께 충분한 공연 유치, 티켓판매 및 부대사업수입이 확보되어야 한다.
가장 유리한 시나리오에 대한 스트레스 테스트
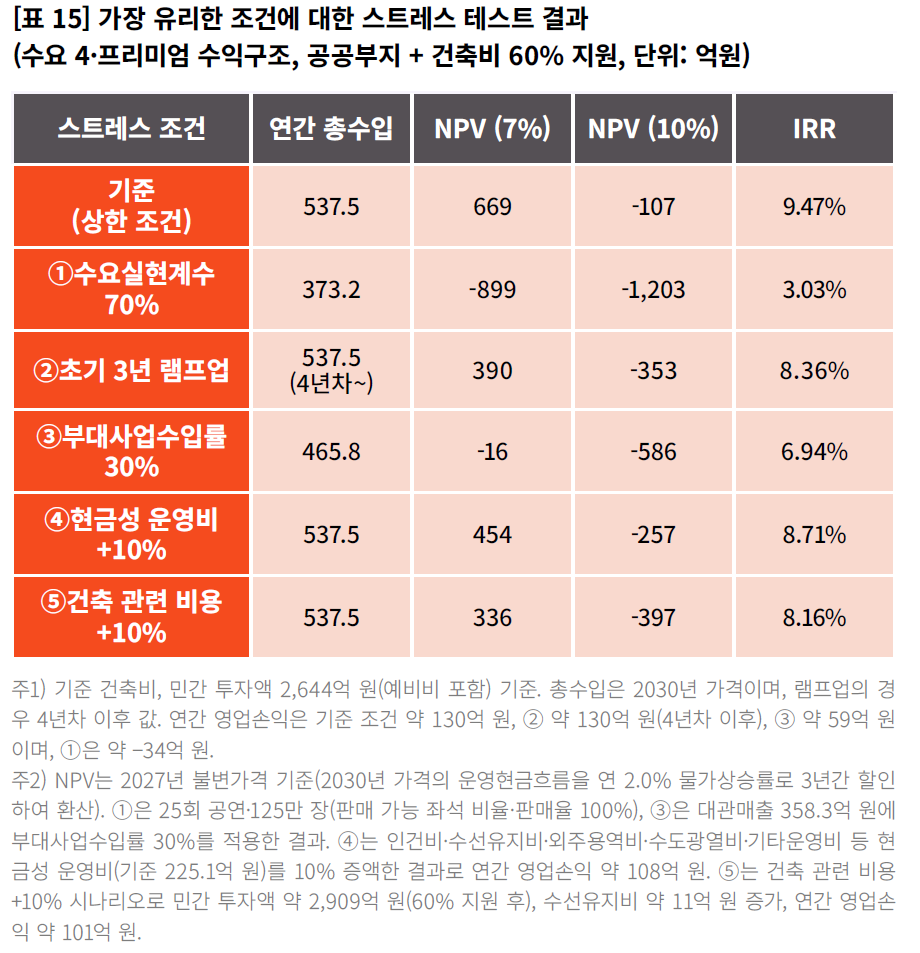
앞의 60% 지원 결과는 수요실현계수·판매 가능 좌석 비율·판매율이 모두 100%이고, 티켓 180만 장, 평균 티켓가격 17만 6,000원, 관람권 수수료율 10%, 부대사업 수입률 50%가 동시에 실현되는 매우 낙관적인 조건이다. 이 조건이 얼마나 견고한지 확인하기 위해 공공부지 제공과 건축비 60% 지원을 전제로 다섯 가지 스트레스 테스트를 추가하였다.
첫째, 수요실현계수를 70%로 낮추는 경우이다(연 25회 공연, 125만 장 판매). 둘째, 개장 초기 3년간 공연 유치와 부대사업이 단계적으로 자리 잡는 램프업을 가정하여 총수입이 상한 대비 60%·75%·90%로 시작한 뒤 4년차부터 상한에 도달하는 경우이다. 셋째, 프리미엄 수익구조의 부대사업수입률이 50%가 아닌 표준 수준의 30%에 그치는 경우이다. 넷째, 고가동률 운영에 따라 수도광열비·보안·미화·시설소모 등이 늘어나 현금성 운영비가 기준 대비 10% 증가하는 경우이다. 다섯째, 건축 관련 비용이 기준 대비 10% 증가하여 60% 지원 후 민간 투자액과 수선유지비가 함께 늘어나는 경우이다. 나머지 조건은 상한과 동일하게 유지하였다.
분석 결과, 다섯 가지 완화 조건 모두에서 IRR은 할인율 상단인 10%에 미달하였고, 수요실현계수와 부대사업수입률 조건에서는 하단인 7% 아래로 내려갔다. 수요실현계수가 70%로 낮아지면 연간 영업손익이 적자로 돌아서고 IRR은 약 3%에 그친다. 개장 초기 램프업만 반영해도 NPV(10%)의 손실 폭이 3배 이상 커지며, 부대사업수입률이 표준 수준에 머물면 NPV(7%)조차 0 근처로 떨어진다.현금성 운영비가 10% 늘면 연간 영업이익이 약 108억 원으로 줄어 IRR은 약 8.71%, NPV(10%)는 약 −257억 원으로 손실 폭이 두 배 이상 커지며, 건축 관련 비용이 10% 증가하면 민간 투자액이 약 2,909억 원으로 늘어 IRR은 약 8.16%로 낮아진다. 이는 본 분석에서 가장 높은 수준인 공공부지 제공과 60% 건축비 지원조차 사업 성립의 충분조건이 아니며, 공연 유치·판매·부대사업 실적 중 어느 하나만 가정에 미달해도 타당성이 무너질 수 있음을 보여준다.
반대로 수입이 더 높거나 비용이 낮다면 더 낮은 지원율에서도 사업이 성립할 수 있으므로, 60%라는 수치 자체보다 초기투자 부담 완화와 운영 성과가 함께 충족되어야 한다는 구조가 핵심이다. 따라서 실제 사업 추진 시에는 램프업 기간의 손실 분담, 부대사업 수입의 계약적 확보, 공연 유치의 사전 확약과 같은 장치가 공공지원과 함께 설계되어야 한다.
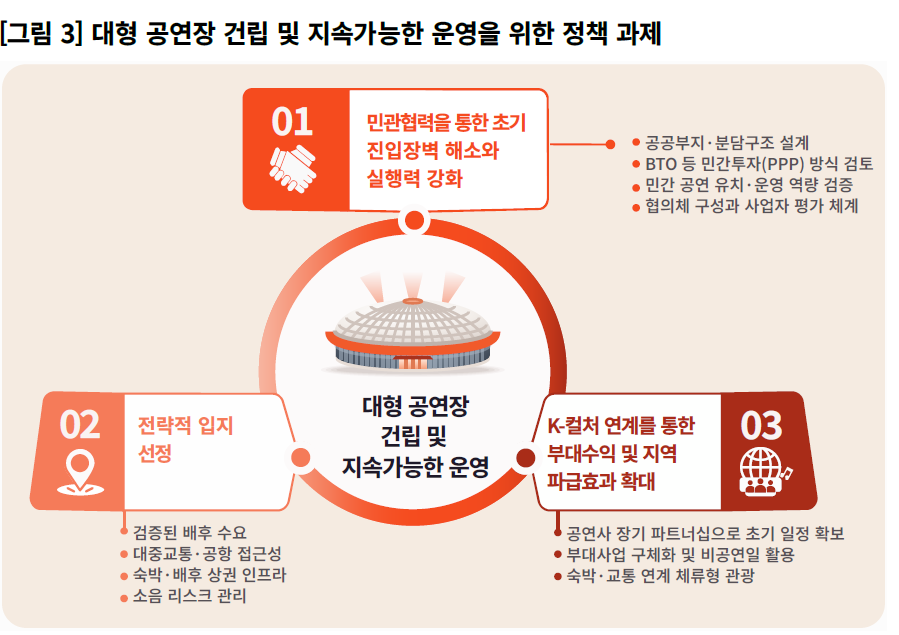
대형 공연장 건립과 지속가능한 운영을 위한 정책 과제
검토한 12개 수요·수익구조 조합 가운데, 민간 토지매입 또는 공공부지 제공만으로는 적용 할인율에서 투자 타당성이 확보되지 않았다. 다만 공공부지 제공과 건축 관련 투자액 지원을 결합하면 가장 유리한 운영조건에서 할인율 7% 기준으로 NPV가 양수로 전환되었다. 이는 공연장 건립이 자동으로 수익성을 갖는다는 뜻이 아니라, 초기 투자부담을 낮추는 재원 구조와 충분한 공연 유치·판매 실적, 높은 부대사업 수입이 함께 필요하다는 의미이다. 이러한 조건을 구체화하기 위해서는 어떤 방식으로 어디에 지을 것인가, 그리고 어떻게 운영할 것인가를 함께 검토해야 한다. 본 연구는 건립과 운영의 두 축을 중심으로 다음의 전략적 방향을 제안한다.
민관협력을 통한 초기 진입장벽 해소와 실행력 강화
재무적 타당성 분석에서 민간이 토지를 직접 매입하는 방식은 설정한 모든 조건에서 NPV가 음수였으며, 공공부지 제공만으로도 본 연구가 적용한 7~10% 할인율 기준에서 투자 타당성을 확보하지 못하였다. 반면 공공부지 제공과 건축비 일부 지원을 결합하면 가장 유리한 운영조건에서 투자 타당성이 확보되는 경우가 나타났다. 이는 대형 공연장 건립을 위해 공연 수요와 운영수익뿐 아니라 초기투자 부담을 어떻게 분담할 것인지 함께 검토해야 함을 보여준다. 다만 공공지원은 민간의 투자 부담을 줄일뿐 부족한 운영수입을 자동으로 보완하지는 않는다. 따라서 지원 규모와 함께 민간의 공연 유치 역량과 수익사업 운영계획을 검증할 필요가 있으며, 민간투자사업(Publicprivate-partnership, PPP)은 이러한 역할 분담을 구현하는 수단으로 검토할 수 있다.
공연장의 성패는 어떤 공연을 유치하고 어떻게 수익구조를 설계하느냐에 달려 있으므로, 본 연구가 가정한 공연 수입 중심의 운영구조에서는 공공이 시설 소유권을 확보하고 민간이 일정 기간 운영하며 이용료 수입으로 투자비를 회수하는 BTO 등 이용료형 민간투자 방식을 주요 대안으로 검토할 수 있다. 다만 본 연구는 초기투자 분담 조건을 비교한 것으로, 부채비율·금융비용·운영권 기간·최소수입 보장·정부 지급금 등 사업방식별 차이를 재무모형에 반영하지는 않았다. 따라서 특정 방식의 적합성은 운영기간, 부대사업 허용 범위, 수요 위험의 배분과 시설 유지관리 의무 등을 구체화한 별도의 PPP 비교분석을 거쳐 판단해야 한다.
해외 사례는 이러한 역할 분담이 예외적이지 않음을 보여준다. 2025년 3월 개장한 홍콩 카이탁 스포츠파크는 약 300억 홍콩달러의 건설비 전액을 정부가 부담하고, 민간 컨소시엄이 설계·건설·운영(DBO)을 맡아 25년 계약기간 동안 운영비를 책임지는 대신 총수입의 3%와 정액 납부금을 정부에 지급하는 구조를 채택하였다. 이 사례는 대규모 공연·스포츠 시설에서 공공이 초기 건설비를 부담하고 민간이 운영 책임을 맡는 역할분담 방식의 한 유형을 보여주며, 초기투자 부담의 분담이 중요하다는 본 연구의 분석과도 맥락을 같이한다.
한편 정부가 2026년 발표한 5만 석 국가상징 공연장 계획과 관련하여, 일부 보도에서는 사업비 약 1조 원에 국비 지원 20~30% 수준이 거론되고 있다.5 이는 공식 확정된 지원율이 아니라 검토 단계에서 언론에 보도된 수치다. 본 연구에서는 공공부지 무상 제공에 더해 건축 관련 투자액의 60%를 지원할 경우, 가장 유리한 운영조건에서 할인율 7% 기준 NPV가 양수로 전환되었으나 10% 기준에서는 여전히 소폭 미달하였다. 다만 보도에서 언급된 국비 지원비율과 본 연구의 건축 관련 투자액 지원율은 지원 주체와 산정 기준이 달라 직접 비교하기 어렵다. 실제 사업에서는 국비·지방비·
공공부지의 경제적 가치와 민간 투자액을 동일한 총사업비 기준으로 환산하여 재원 분담 구조를 평가할 필요가 있다.
개장 초기의 수요 불확실성에 대응하기 위해 공공과 민간이 손실과 초과수익을 분담하는 방안도 검토할 수 있다. 다만 이는 앞서 분석한 건축비 지원과는 별개의 조건으로, 공공의 추가 재정 부담을 수반할 수 있다. 위험분담을 도입한다면 지원 한도와 적용 기간, 민간의 책임 및 성과 평가 기준을 함께 정해야 한다. 공공지원이 민간의 운영 효율화 유인을 약화시키거나 장기적인 손실 보전으로 이어지지 않도록 협약을 설계하는 것이 중요하다.
공공과 민간의 역할도 명확히 구분할 필요가 있다. 공공은 부지 제공과 건축비 지원의 필요성·범위를 검토하고, 교통·도시계획과의 연계 및 공공성 확보 조건을 마련해야 한다. 접근성과 활용 여건이 적합한 기존 공공 체육시설을 전환하거나 리모델링하는 방안도 대안이 될 수 있다. 다만 본 연구의 비용과 사업성 분석은 신축을 전제로 하므로, 기존 시설 활용에 따른 비용 절감과 운영 가능성은 별도로 검토해야 한다.
민간은 전문적인 설계와 시공을 통해 공연 연출과 시설 운영의 효율성을 높이고, 국내외 공연기획사와의 협력을 통해 공연을 안정적으로 유치해야 한다. 특히 본 연구에서 부대사업 수입이 운영손익의 중요한 변수로 나타난 만큼, 명명권, 상업시설 임대, 식음료·상품 판매 관련 수수료, 광고 등 다양한 수입원을 구체화할 필요가 있다. 이때 수입 목표뿐 아니라 추가 시설투자와 운영비, 계약조건을 함께 제시하여 실제 확보 가능한 수익인지 검증해야 한다.
이를 실행하기 위해서는 관계 부처와 지자체, 민간 전문가가 참여하는 협의체를 마련하여 부지 선정, 재원 분담과 사업자 선정 절차를 조율할 필요가 있다. 민간 사업자 공모에서는 건축 역량뿐 아니라 공연 유치 실적, 운영 전문성, 부대사업 계획, 자금조달 능력과 공공 기여도를 종합적으로 평가해야 한다. 평가 기준을 사전에 공개하고, 선정 이후에는 협약에 따른 투자와 운영 성과를 점검함으로써 사업 추진의 투명성과 책임성을 확보해야 한다.
전략적 입지 선정: 가장 싼 땅이 아니라 가장 많은 가치를 만드는 땅
공연장 입지 선정은 단순한 부지 확보가 아니라 수요와 수익을 결정하는 전략적 선택이다. 대형 공연장은 목적지 시설인 동시에 수만 명이 짧은 시간에 이동하는 교통 시설이며, 숙박·외식·쇼핑을 촉발하는 관광 거점이다. 따라서 토지가 저렴하다는 이유만으로 외곽을 선택하면 절감한 부지비보다 더 큰 교통비용과 수요 손실이 발생할 수 있다. 이에 본 연구는 입지 선정을 위한 핵심 기준을 아래와 같이 제시한다.
첫째, 배후 수요가 충분히 검증된 지역이어야 한다. 공연장의 재무적 타당성은 연간 일정 수준 이상의 공연을 안정적으로 유치할 수 있느냐에 달려 있다. 앞선 분석에서 확인된 것처럼 대형 공연 수요는 수도권에 집중되며, 수도권 주요 시설의 가동 여력은 제한적인 반면 비수도권 시설의 유치 실적은 현저히 낮다. 배후 수요가 확보되지 않은 입지는 다른 조건이 좋더라도 재무적 지속가능성을 담보하기 어려우므로, 공연 수요가 검증된 지역을 우선 검토 대상으로 삼아야 한다. 정부가 5만 석 국가상징 공연장의 입지를 수도권으로 설정한 것도 이러한 수요 분포와 부합한다.
둘째, 대중교통·공항 접근성이 확보되어야 한다. 5만 명이 공연 종료 후 단시간에 분산될 수 있는 교통 용량이 확보되어야 하며, 기존 대중교통 노선(지하철, 버스)과의 직결 또는 도보 연계가 가능한 입지가 우선이다. 공연장 접근을 위해 환승이 필요하거나 추가 교통편을 이용해야 하는 구조는 관객의 방문 장벽을 높여 공연 유치 경쟁력을 저하시킨다. 또한, K-팝의 글로벌 팬덤과 해외 관람 수요를 고려할 때 공항의 규모와 접근성도 중요한 조건이다. 일본, 중국, 미국 등 글로벌 팬덤이 편하게 원정 관람을 올 수 있는 접근성이 확보될 때, 국내 수요를 넘어 전 세계 팬덤을 흡수하는 공연 허브로 기
능할 수 있다.
셋째, 숙박과 배후 상권 인프라가 갖춰져야 한다. 공연장 인근에 충분한 숙박 시설과 식음료·쇼핑 등 상업시설이 집적된 배후 상권이 형성되어 있어야 한다. 관객이 공연 전후 인근에서 식사, 쇼핑, 숙박을 해결할 수 있을 때 팬덤의 방문은 단순 관람을 넘어 체류형 관광으로 전환되며, 숙박·외식·쇼핑 등 공연장 외부의 관광소비로 효과가 확산될 수 있다. 숙박과 상권 인프라가 부족한 입지는 관객을 유입시키더라도 경제적 효과가 지역 밖으로 분산되고 부대사업 수익 극대화에도 한계가 생긴다.
넷째, 소음 리스크가 관리 가능한 지역이어야 한다. 대형 공연은 야간에 주로 개최되는 특성상 주거밀집지역과의 이격이 확보되지 않으면 개장 이후 운영 제약으로 이어질 수 있다. 실제로 일부 공연장은 인근 주민들의 소음 민원으로 인해 공연 가능 시간이 제한되거나 추가적인 방음 시설 설치를 요구받는 사례가 발생하고 있다. 입지 선정단 계에서 소홀히 다루어진 소음 문제가 실제 운영 단계에서 공연 횟수를 제한하는 결과로 이어진다면, 재무 모델이 흔들릴 수 있다.
이상의 기준들은 서로 독립적이지 않고 긴밀하게 연결되어 있다. 배후 수요는 공연 유치 가능성의 토대가 되고, 교통·공항 접근성은 그 수요를 실제로 끌어오는 조건이며, 숙박·상권 인프라는 관객의 방문을 체류형 관광으로 전환하여 파급효과를 극대화한다. 따라서 입지는 지역적 고려와 함께 검증된 수요와 접근성을 핵심 기준으로 종합 평가하는 체계를 구축해 결정해야 하며, 단일 기준의 우수성만으로 결정해서는 안 된다.
K-컬처 연계를 통한 부대수익 및 지역 파급효과 확대
대형 공연장의 정책적 가치는 공연장 내부의 직접 수익을 넘어 주변 산업과 도시 브랜드로 효과를 확산할 때 커진다. 공연장은 그 자체가 관광지가 아니라, 팬을 도시로 끌어들이는 ‘앵커’이다. 이 앵커를 숙박·체험·쇼핑·교통과 연결하지 못하면 관객의 방문이 지역 내 체류와 소비로 충분히 연결되지 못하고, 혼잡 등 외부비용이 상대적으로 커질 수 있다. 따라서 공연-체험-숙박-쇼핑의 동선을 통합한 K-컬처 생태계를 단계적으로 구축해야 한다.
이러한 연계는 비재무적 파급효과뿐 아니라 운영자의 부대수익과도 직결된다. 앞의 스트레스 테스트에서 부대사업수입률이 50%에서 30%로 낮아지면 가장 유리한 조건의 IRR이 약 9.5%에서 6.9%로 떨어졌듯이, 부대사업 수입의 확보는 사업성을 좌우하는 중요한 요인이며, 숙박·상업·관광과의 연계는 이러한 수익원을 확대할 수 있는 주요 수단 가운데 하나이다. 따라서 공연장 운영사는 개장 이전부터 국내외 공연기획사와의 장기 파트너십으로 초기 공연 일정을 확보하고, 명명권·스폰서십, 상설F&B·MD 공간, 프리미엄 라운지 등 부대사업을 구체화해야 한다. 공연 비수기에는 기업 행사, 국제회의, e스포츠 등 대체 콘텐츠로 비공연일 활용도를 높일 필요가 있다.
공연장 밖의 연계는 지자체·관광공사·숙박업계가 함께 설계해야 한다. 공항-공연장 이동, 숙박, 다국어 안내, 공연 후 심야교통을 묶은 외국인 관람객 서비스를 마련하고, 관객 수요와 소비패턴에 대한 분석 정보를 인근 숙박·상권과 연계하여 단순 관람을 체류형 관광으로 전환하는 기반을 만들 수 있다. 장기적으로는 공연장 중심의 문화지구 조성과 K-컬처 관광 루트 연계도 검토할 수 있으나, 이러한 파급효과는 본 연구의 재무분석 범위 밖에 있으므로 별도의 편익 추정을 통해 그 규모를 검증해야 한다.
결언: 5만 석 공연장, 사업 성립을 위한 조건
본 연구의 분석 결과, 5만 석 공연장은 필요성이 제기되고 있지만 사업성이 자동으로 보장되는 시설은 아니다. 검토한 12개 수요·수익·비용구조 조합의 대부분 조건에서 감가상각비까지 고려한 영업손익 기준으로 적자가 발생하며, 민간 토지 매입과 공공 부지 제공만으로는 본 연구에서 적용한 7~10% 할인율 기준에서 투자 타당성을 확보하기 어렵다. 다만 가장 유리한 운영 조건에서 공공부지 제공과 건축 관련 투자액의 60% 지원이 결합될 경우, 할인율 7% 기준으로 NPV가 양수로 전환된다. 이때 공공부지의 경제적 가치를 본 연구가 추정한 토지가격과 동일하게 가정할 경우, 공공부지
의 경제적 가치와 건축 관련 투자액을 합한 비교 기준으로 볼 때 공공의 경제적 부담은 약 86%에 해당한다. 그러나 수요 실현·램프업·부대사업·운영비·건축비의 조건을 조정한 스트레스 테스트에서는 IRR이 약 3.0~8.7%로 낮아져 10% 기준을 충족하지 못했고, 수요나 부대사업 수입이 가정에 미달하면 7% 기준도 충족하지 못했다. 이는 단순히 사업이 가능하거나 불가능하다는 결론보다, 사업의 성립 조건이 매우 엄격하며 초기 투자와 운영 양쪽의 검증이 필수적임을 보여준다.
사업 성립 가능성을 높이기 위해서는 다음 네 가지 요건을 함께 검토할 필요가 있다. 첫째, 공공부지 활용과 건축비 분담을 검토하여 민간의 초기 투자 부담을 낮추되, 공공지원의 필요성과 한도를 별도로 검증해야 한다. 둘째, 국내외 기획사와 장기 파트너십을 맺어 연간 공연 일정을 사전에 확보해야 한다. 셋째, 명명권, F&B, MD, 프리미엄 서비스, 관광 연계 등 복합 수익원을 개장 이전부터 설계해야 한다. 넷째, 수요·교통·숙박·상권·소음 조건을 종합적으로 충족하는 입지를 선택해야 한다. 어느 하나라도 빠지면 다른 조건의 효과도 약화된다. 공연장은 건물 하나를 짓는 사업이 아니라,
콘텐츠·교통·관광·상업을 함께 설계하는 플랫폼 사업이어야 한다.
정부와 지자체는 ‘몇 석을 지을 것인가’보다 ‘어떤 수요를 어떤 운영 모델로 지속시킬 것인가’를 먼저 결정해야 한다. 2만~3만 석급 시설은 기존 병목을 완화할 수 있지만, 일부 메가 아티스트의 대규모 수요를 충분히 수용하는 데는 한계가 있을 수 있다. 반대로 5만 석이라는 규모만 앞세워서는 재정 부담과 저가동률의 위험을 초래할 가능성도 있다. 따라서 후보 사업은 동일한 기준으로 비교·평가하고, 단계별 수요 검증, 교통영향평가, 민간 운영계획, 부대수익 확보 계획을 통과한 경우에만 추진하는 ‘조건부 의사결정’이 필요하다.
공공은 부지·기반시설 지원 여부와 지원 범위, 성과 조건을 명확히 하고, 민간은 공연유치와 운영 성과에 책임을 지는 구조를 설계해야 한다. 이러한 조건을 신중하게 설계하고 단계적으로 검증한다면, 5만 석 공연장은 K-pop의 문화적 영향력을 관광과 산업의 실질적 가치로 전환하는 기반이 될 수 있다. 다만 국가 브랜드 향상과 관광·지역경제 파급효과는 본 연구의 범위 밖이므로, 최종 추진 여부는 별도의 편익 추정과 함께 판단할 필요가 있다. 끝으로 K-pop이 창출하는 가치의 결실이 대한민국에서 온전히 실현될 날을 기대하며 글을 마친다.
 이전 글
 목록으로