
브리프
Vol.18. 2026년 1~9월 한국 인·아웃바운드 관광 실적 분석
- 등록일
- 2026.11.09


2026년 1~9월 한국 인·아웃바운드 관광 실적 분석
핵심 요약
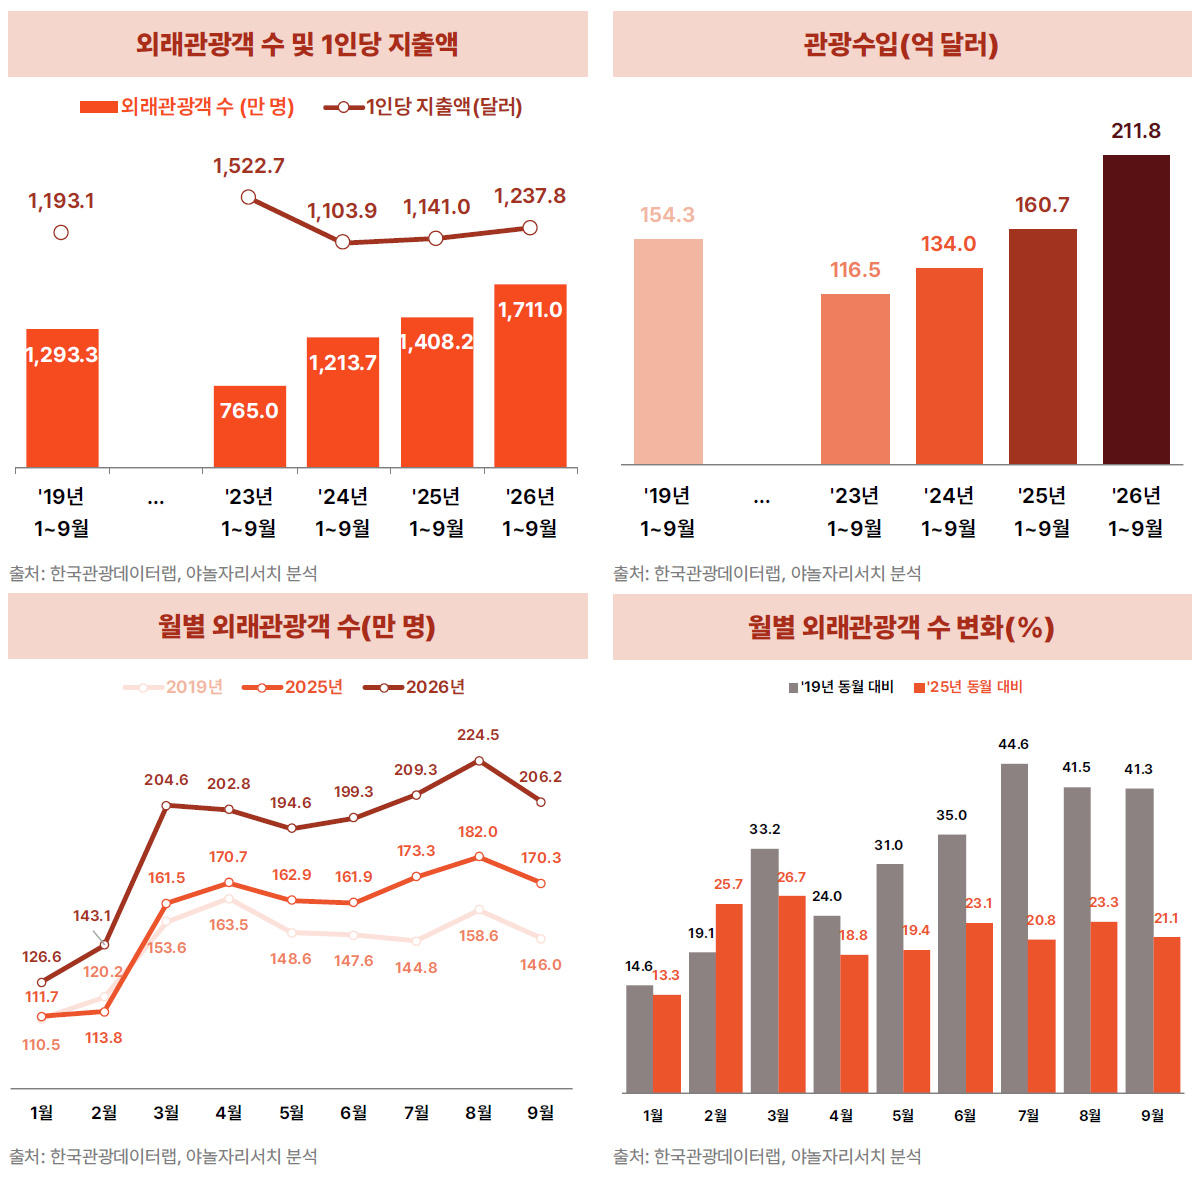
- 인바운드: 2026년 1~9월 외래관광객은 1,711.0만 명으로 같은 기간 기준 역대 최대 실적을 경신함(전년 대비 +21.5%, 2019년 대비 +32.3%). 관광수입(211.8억 달러, +31.8%)과 1인당 관광수입(1,237.8달러, +8.5%)도 함께 늘어나, 방한 관광의 규모와 1인당 관광수입이 모두 2019년 수준을 넘어섬
- 아웃바운드: 2026년 1~9월 내국인 해외여행객은 2,208.1만 명으로 2019년 수준을 사실상 회복함(-0.2%). 다만 증가세는 일본(+21.6%)·중국(+14.3%)에 집중되고 미국·태국·홍콩 등 다수 목적지에서는 감소해 목적지별 회복 격차가 뚜렷함. 달러 기준 관광지출(233.9억 달러)은 전년 대비 1.1% 감소했으나, 환율 상승으로 원화 환산액(약 34.2조 원)은 2.4% 증가함
- 관광수지: 1~9월 누적 관광수지는 22.1억 달러 적자로 전년 동기(-75.9억 달러) 대비 적자 폭이 70.9% 축소됨. 개선액 53.8억 달러 중 약 95%가 관광수입 증가에서 비롯됨. 2분기에 흑자(+9.8억 달러)로 전환한 이후 3분기에는 다시 적자(-9.5억 달러)를 기록했으나, 전년 동기 대비 적자 폭은 56.1% 축소됨
- 향후 전망: 연간 방한객 2,000만 명 돌파가 사실상 확실시되나, 연간 관광수지가 흑자로 전환되려면 4분기에 22.1억 달러를 웃도는 흑자가 필요함. 3분기 관광수입 증가율 둔화(+24.3%), 내국인 관광지출 반등(+3.2%), 원화 가치 회복은 관광수지의 하방 요인으로 작용할 수 있어, 방한객 증가가 1인당 지출 확대로 이어지는지가 관건임
인바운드 관광 실적
외래관광객 수: 2026년 1~9월 1,711만 명으로 역대 최대, 증가세는 연중 지속
- 2026년 1~9월 방한 외래관광객은 1,711.0만 명으로 같은 기간 기준 역대 최대를 기록했다. 전년 동기 대비 21.5%, 2019년 동기 대비 32.3% 증가한 규모다. 1~9월 모든 달이 전년 동월보다 13.3~26.7% 많았으며, 7~9월에는 매월 200만 명을 웃돌았다. 특히 8월은 224.5만 명으로 월간 최고치를 기록했다. 이는 특정 월의 일시적 반등이 아닌 지속적인 방한 수요 확대로 해석할 수 있다.
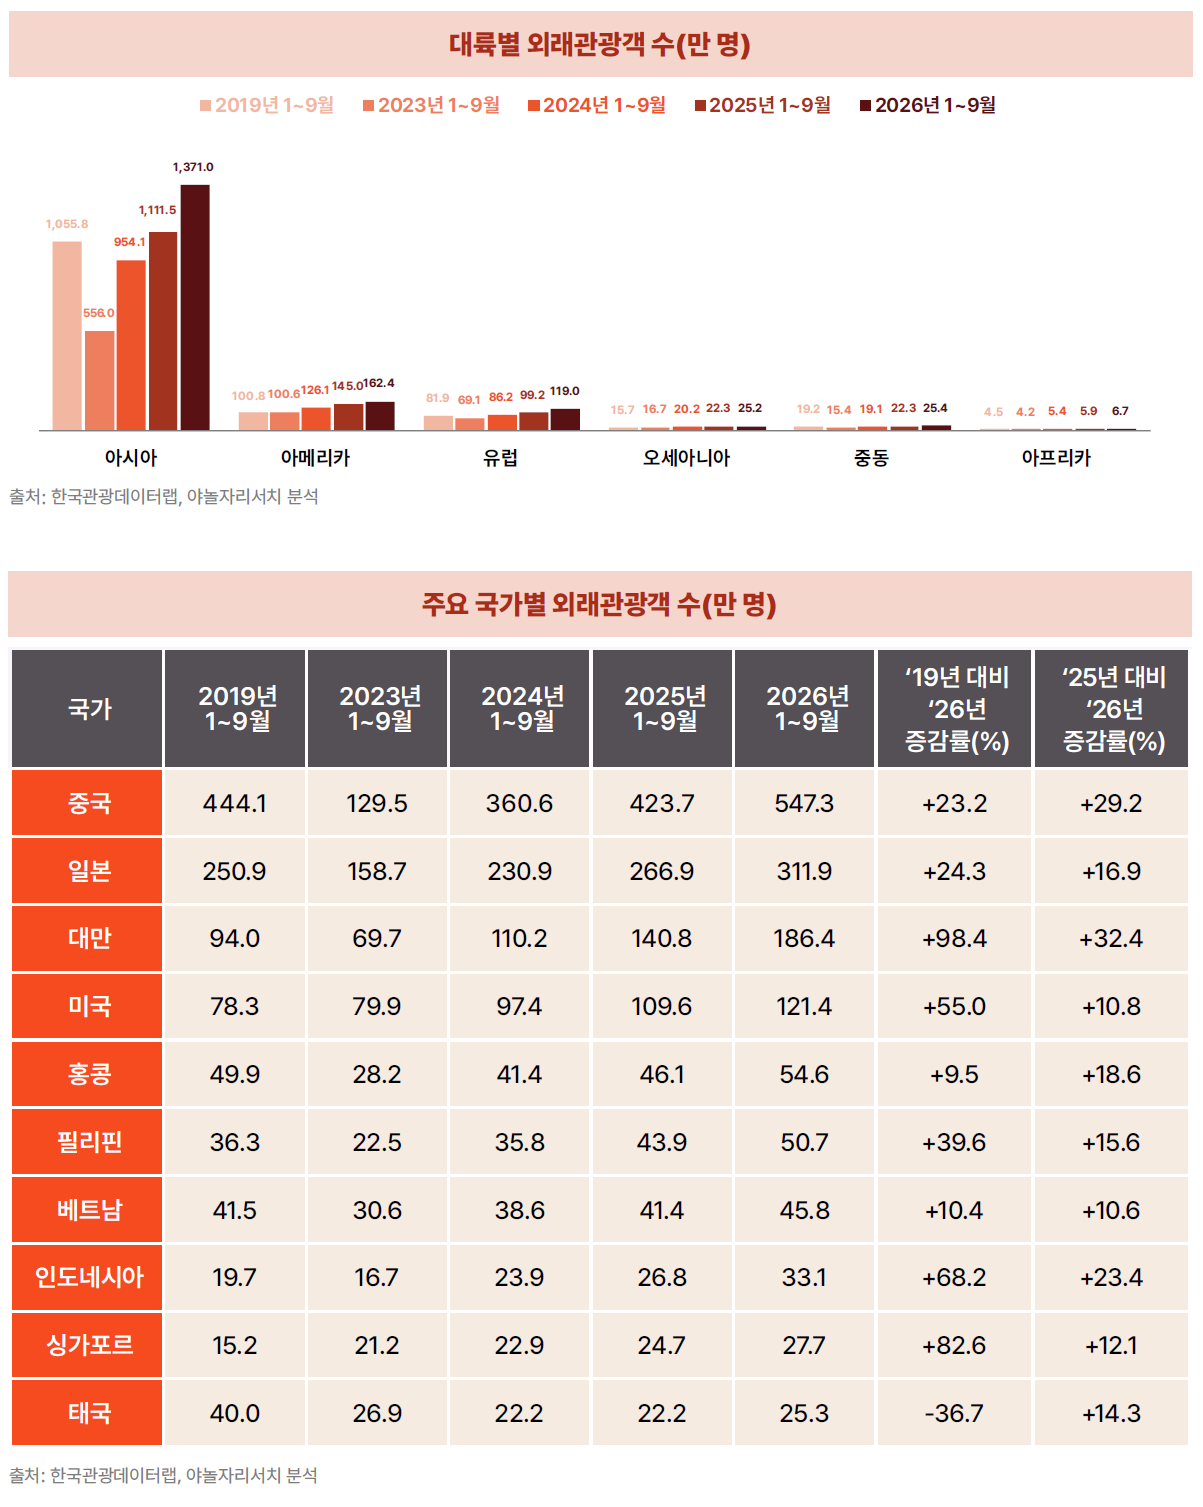
- 성장의 중심은 여전히 아시아다. 아시아 방한객은 1,371.0만 명(+23.3%)으로 전체의 80.1%를 차지했다. 동시에 유럽 119.0만 명(+20.0%), 아메리카 162.4만 명(+12.0%) 등 비아시아권 수요도 늘었다. 오세아니아(25.2만 명, +13.0%), 중동(25.4만 명, +13.8%), 아프리카(6.7만 명, +13.7%) 역시 증가했다. 즉 시장 저변은 확대되고 있으나, 아시아에 대한 높은 의존도는 지속되고 있다.
- 국가별로는 중국·일본·대만이 성장을 이끌었다. 중국은 547.3만 명(+29.2%), 일본은 311.9만 명(+16.9%), 대만은 186.4만 명(+32.4%)을 기록했다. 특히 대만은 상위 10개국 중 전년 대비 증가율이 가장 높았으며, 2019년 대비 98.4% 증가했다. 비아시아권 최대 시장인 미국도 121.4만 명(+10.8%)으로 확대됐다. 주요 시장의 동반 성장 속에서 대만의 급증세가 두드러진다.
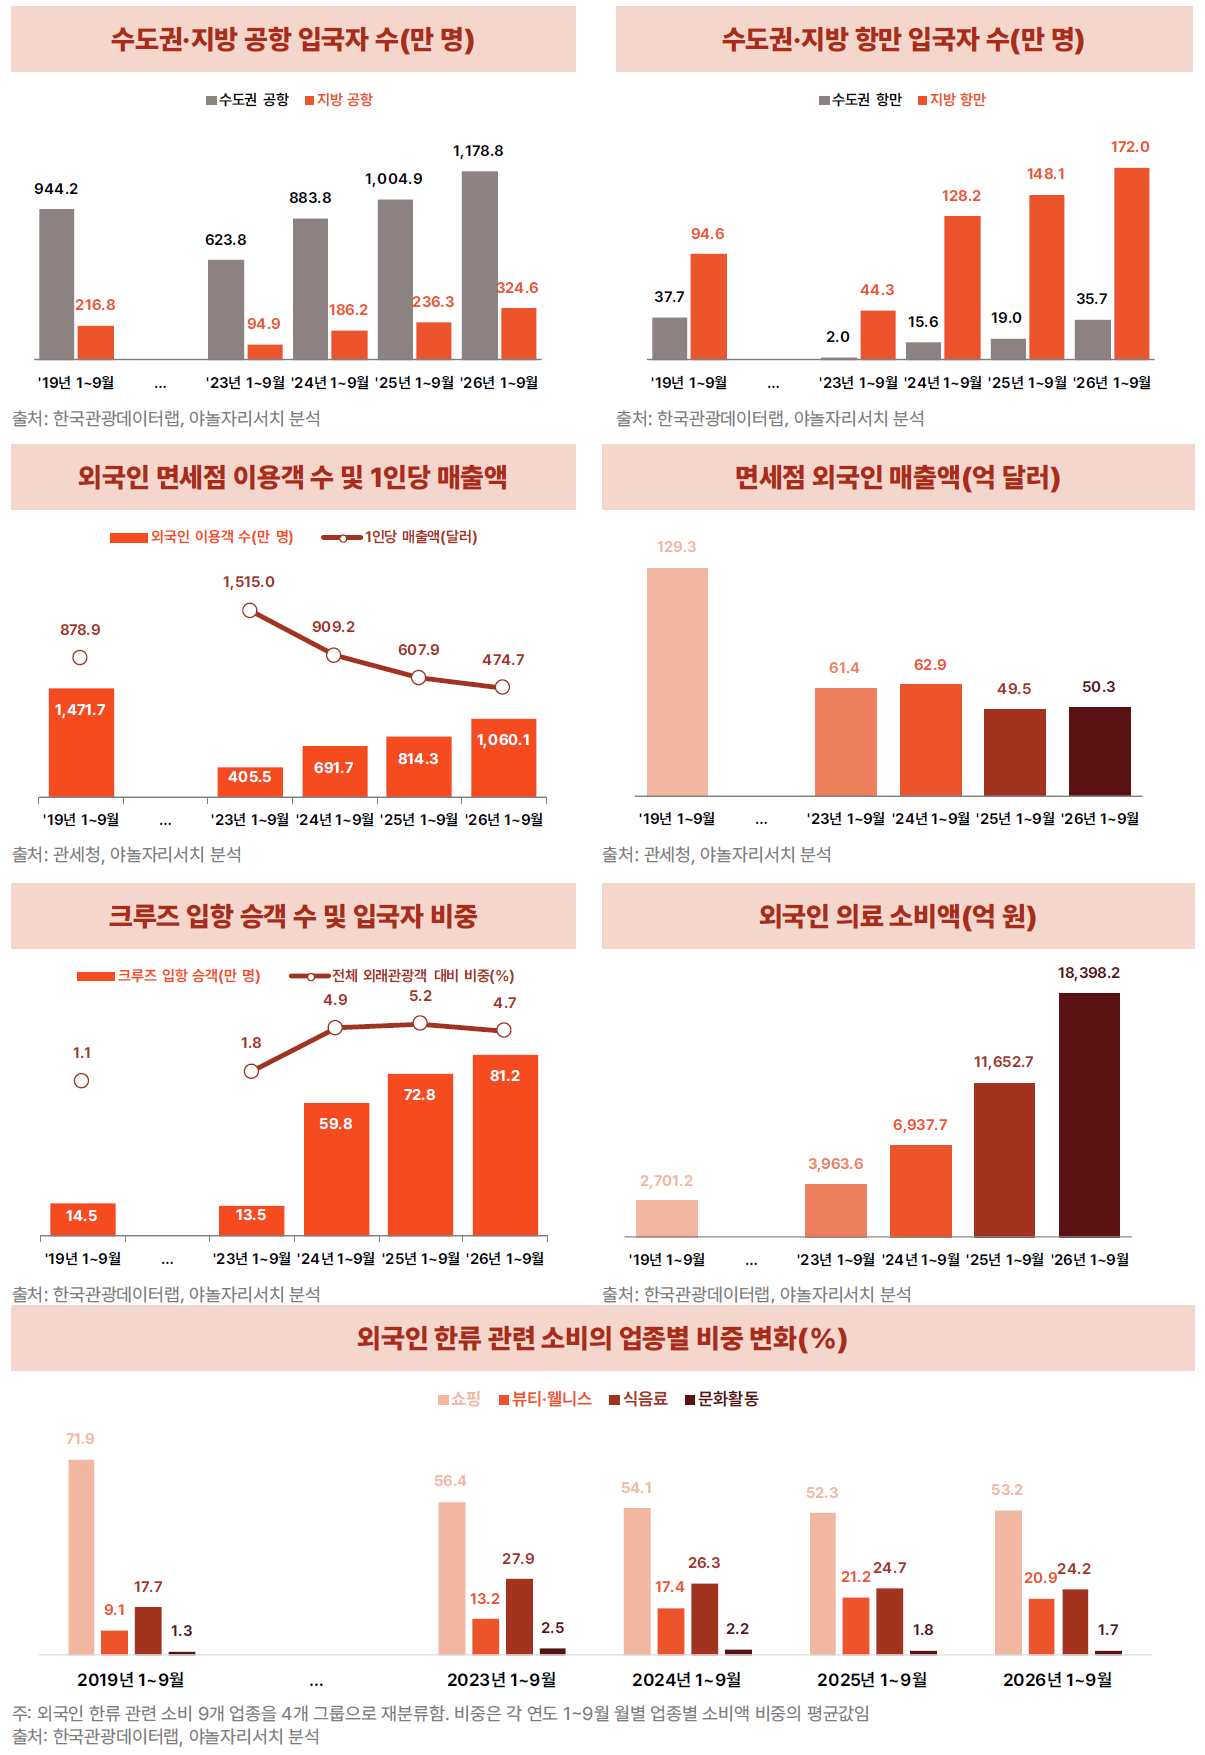
- 입국 관문에서도 변화가 확인된다. 수도권 공항 입국자는 1,178.8만 명으로 2019년 대비 24.9%, 전년 대비 17.3% 증가했다. 지방 공항 입국자는 324.6만 명으로 각각 49.7%, 37.4% 증가해 더 빠르게 성장했다. 이에 따라 전체 공항 입국자 중 지방 공항 비중은 2019년 약 18.7%에서 2026년 약 21.6%로 상승했다. 지방 항만 입국자도 172.0만 명으로 2019년 대비 81.8% 늘었으나, 수도권 항만은 35.7만 명으로 2019년보다 5.4% 적었다. 지방 공항의 성장률이 수도권 공항보다 높다는 점은 방한객의 입국 경로가 점차 다변화되고 있음을 시사한다.
관광수입: 방한객 증가율을 웃돈 수입 성장, 소비 분야별 성과는 차별화
- 2026년 1~9월 관광수입은 211.8억 달러로 전년 동기 대비 31.8%, 2019년 동기 대비 37.3% 증가했다. 같은 기간 방한객 증가율(+21.5%)보다 관광수입 증가율이 높았다는 점이 중요하다. 방한객 1인당 관광수입도 1,237.8달러로 전년(1,141.0달러) 대비 8.5%, 2019년(1,193.1달러) 대비 3.7% 증가했다. 즉 관광객 수와 1인당 수입이 함께 성장하며 총수입 증가를 뒷받침했다.
- 방한 관광소비에서는 의료·뷰티·웰니스 등 서비스·체험 소비의 중요성이 높아지고 있다. 외국인 의료 소비액은 2026년 1~9월 1조 8,398억 원으로 전년 동기 대비 57.9% 증가했으며, 2019년 동기의 약 6.8배 수준이다. 한편 외국국적 발급 카드의 ‘한류 관련 소비’에서 뷰티·웰니스 비중은 2019년 9.1%에서 2026년 20.9%로 확대됐다. 서로 집계 범위가 다른 지표이지만, 의료 및 뷰티·웰니스 관련 소비의 확장 가능성을 보여준다.
- 반면 전통적 쇼핑, 특히 면세점은 방한객 증가의 효과를 충분히 누리지 못하고 있다. 외국국적 발급 카드의 한류 관련 소비에서 쇼핑 비중은 2019년 71.9%에서 2026년 53.2%로 18.7%p 하락했다. 외국인 면세점 매출액은 50.3억 달러로 2019년(129.3억 달러)보다 61.1% 적다. 같은 기간 면세점 외국인 이용객은 1,471.7만 명에서 1,060.1만 명으로 줄고, 1인당 매출액도 878.9달러에서 474.7달러로 낮아졌다. 여기에 체류 시간이 짧아 지출 규모가 상대적으로 작은 크루즈 승객의 비중이 2019년 1.1%에서 2026년 4.7%로 확대된 점도 1인당 관광수입의 하방 요인으로 작용할 수 있다.
아웃바운드 관광 실적
해외여행객 수: 2019년 수준 회복에도 일본과 중국 중심의 목적지 쏠림 심화
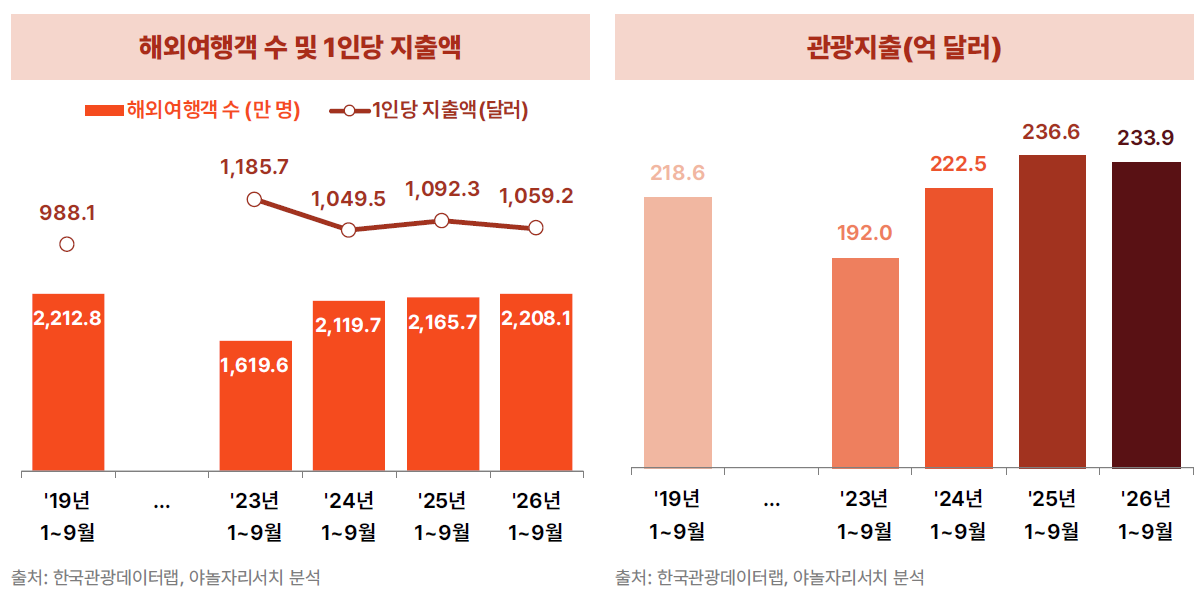
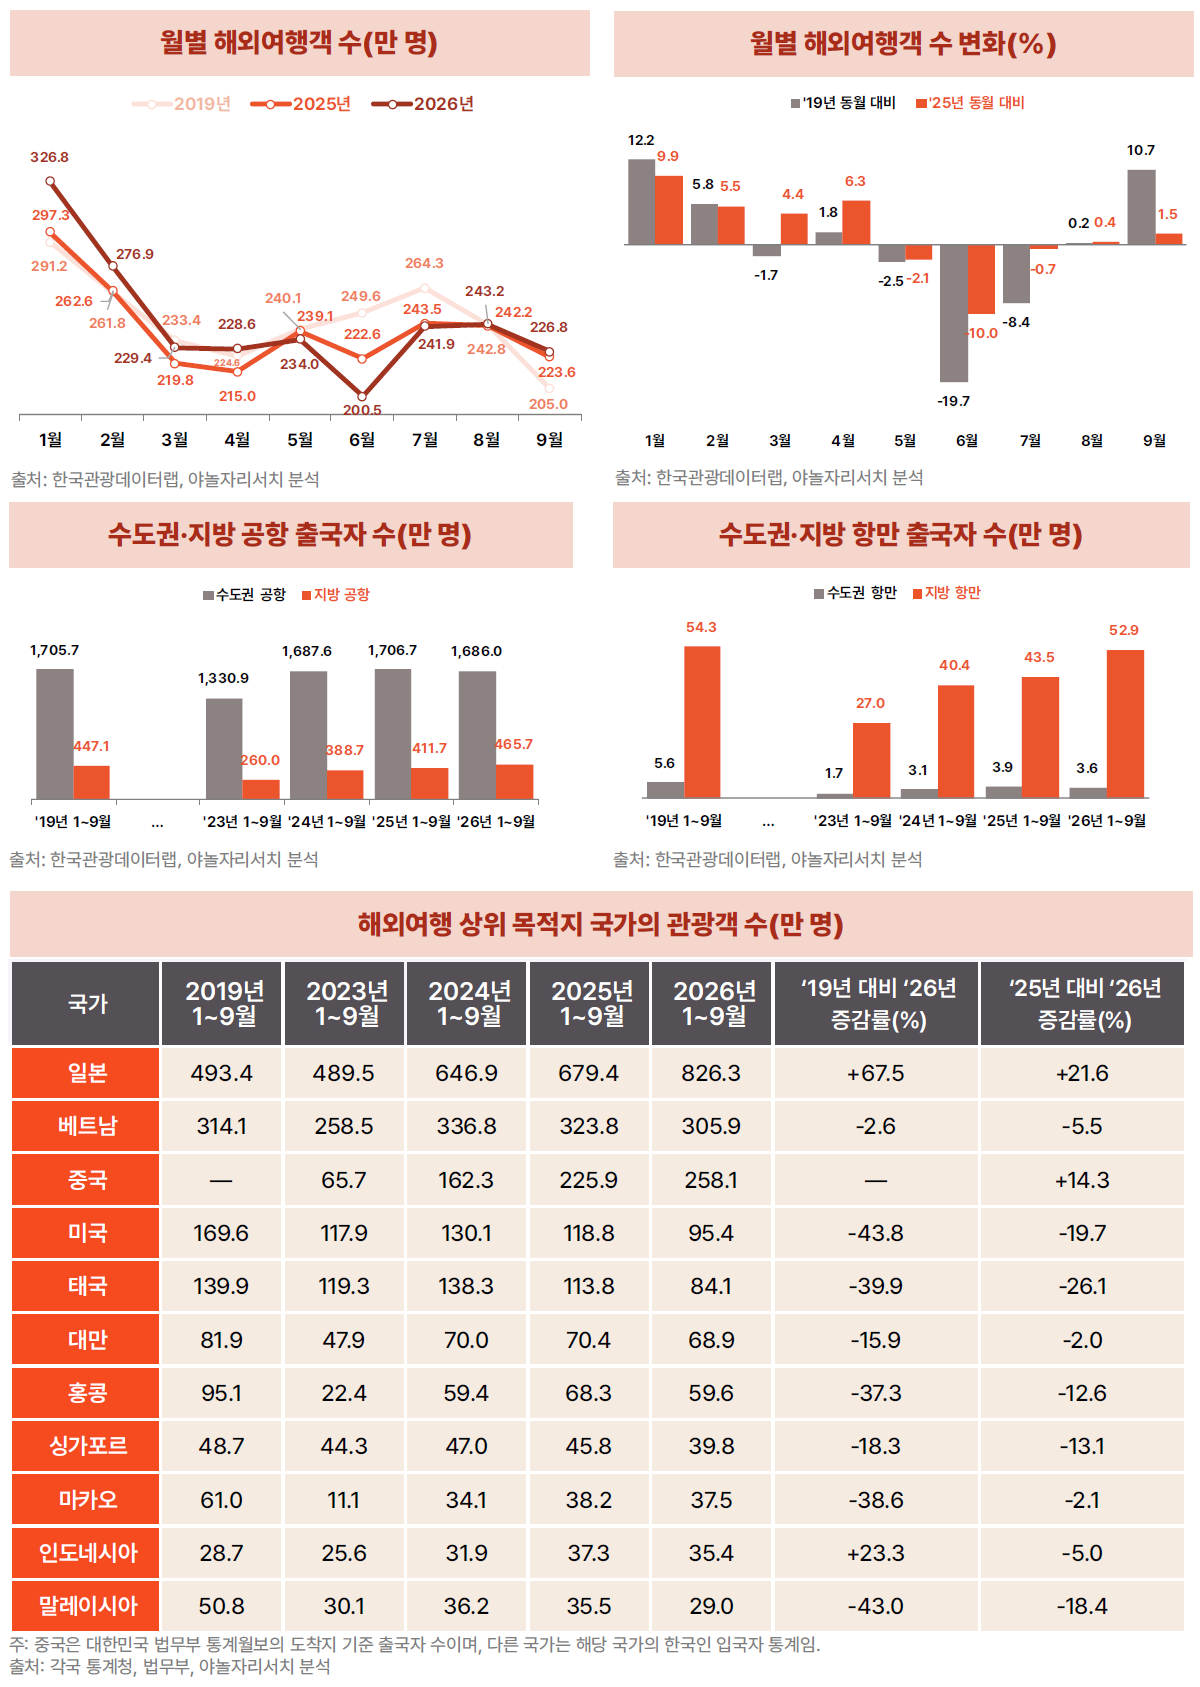
- 2026년 1~9월 내국인 해외여행객은 2,208.1만 명으로 전년 동기 대비 2.0% 증가했다. 이는 2019년 동기(2,212.8만 명)의 99.8%로, 전체 출국 규모는 사실상 팬데믹 이전 수준에 근접했다. 다만 월별 증가율은 1~4월 증가세에서 5~7월 감소세로 전환했다가 8월(+0.4%), 9월(+1.5%)에 소폭 반등했다. 환율 변동과 여행 비용 부담이 이러한 흐름에 영향을 주었을 가능성이 있다.
- 목적지별 수요는 일본에 더욱 집중됐다. 일본 방문객은 826.3만 명으로 전년 동기 대비 21.6%, 2019년 동기 대비 67.5% 증가했다. 전체 해외여행객 수 대비 일본 방문객 비율은 2019년 22.3%에서 2026년 37.4%로 15.1%p 높아졌다. 중국행 출국자도 258.1만 명으로 전년 대비 14.3% 증가했다. 일본과 중국 두 나라가 전체 해외여행객의 절반에 가까운 49.1%를 차지했다.
- 이와 대조적으로 베트남(305.9만 명, -5.5%), 미국(95.4만 명, -19.7%), 태국(84.1만 명, -26.1%), 홍콩(59.6만 명, -12.6%), 싱가포르(39.8만 명, -13.1%), 말레이시아(29.0만 명, -18.4%) 등은 전년 대비 감소했다. 이들 목적지의 방문객 수는 모두 2019년 수준에도 못 미친다. 따라서 전체 해외여행 수요의 회복을 목적지 전반의 균등한 회복으로 볼 수는 없다.
- 출국 관문에서는 지방 공항의 회복이 상대적으로 빨랐다. 수도권 공항 출국자는 1,686.0만 명으로 2019년 동기 대비 1.2% 적었지만, 지방 공항 출국자는 465.7만 명으로 같은 기간 4.2% 늘었다. 지방 항만(부산항·제주항 등) 출국자도 52.9만 명으로 전년 대비 21.6% 증가하며 2019년 수준에 접근했다. 반면 수도권 항만 출국자는 3.6만 명으로 2019년 대비 36.2% 적었다. 지역별 국제교통 관문의 이용 흐름이 차별화되고 있다.
관광지출: 달러 기준 -1.1%, 원화 환산 +2.4%로 엇갈린 흐름
- 2026년 1~9월 내국인 관광지출은 233.9억 달러로 2019년(218.6억 달러)보다 7.0% 많지만, 전년(236.6억 달러)보다 1.1% 감소했다. 해외여행객 1인당 관광지출 역시 1,059.2달러로 전년(1,092.3달러)보다 3.0% 감소했다. 그러나 기간평균 원·달러 환율이 전년 대비 3.6% 상승하면서 원화 환산 지출은 약 34.2조 원으로 2.4% 증가했다(2019년 대비 +34.6%). 달러 기준 지출 감소가 곧 국내 여행자의 원화 부담 감소를 의미하지는 않는다.
관광수지: 적자 폭 70.9% 축소, 3분기 적자 전환이 남긴 과제
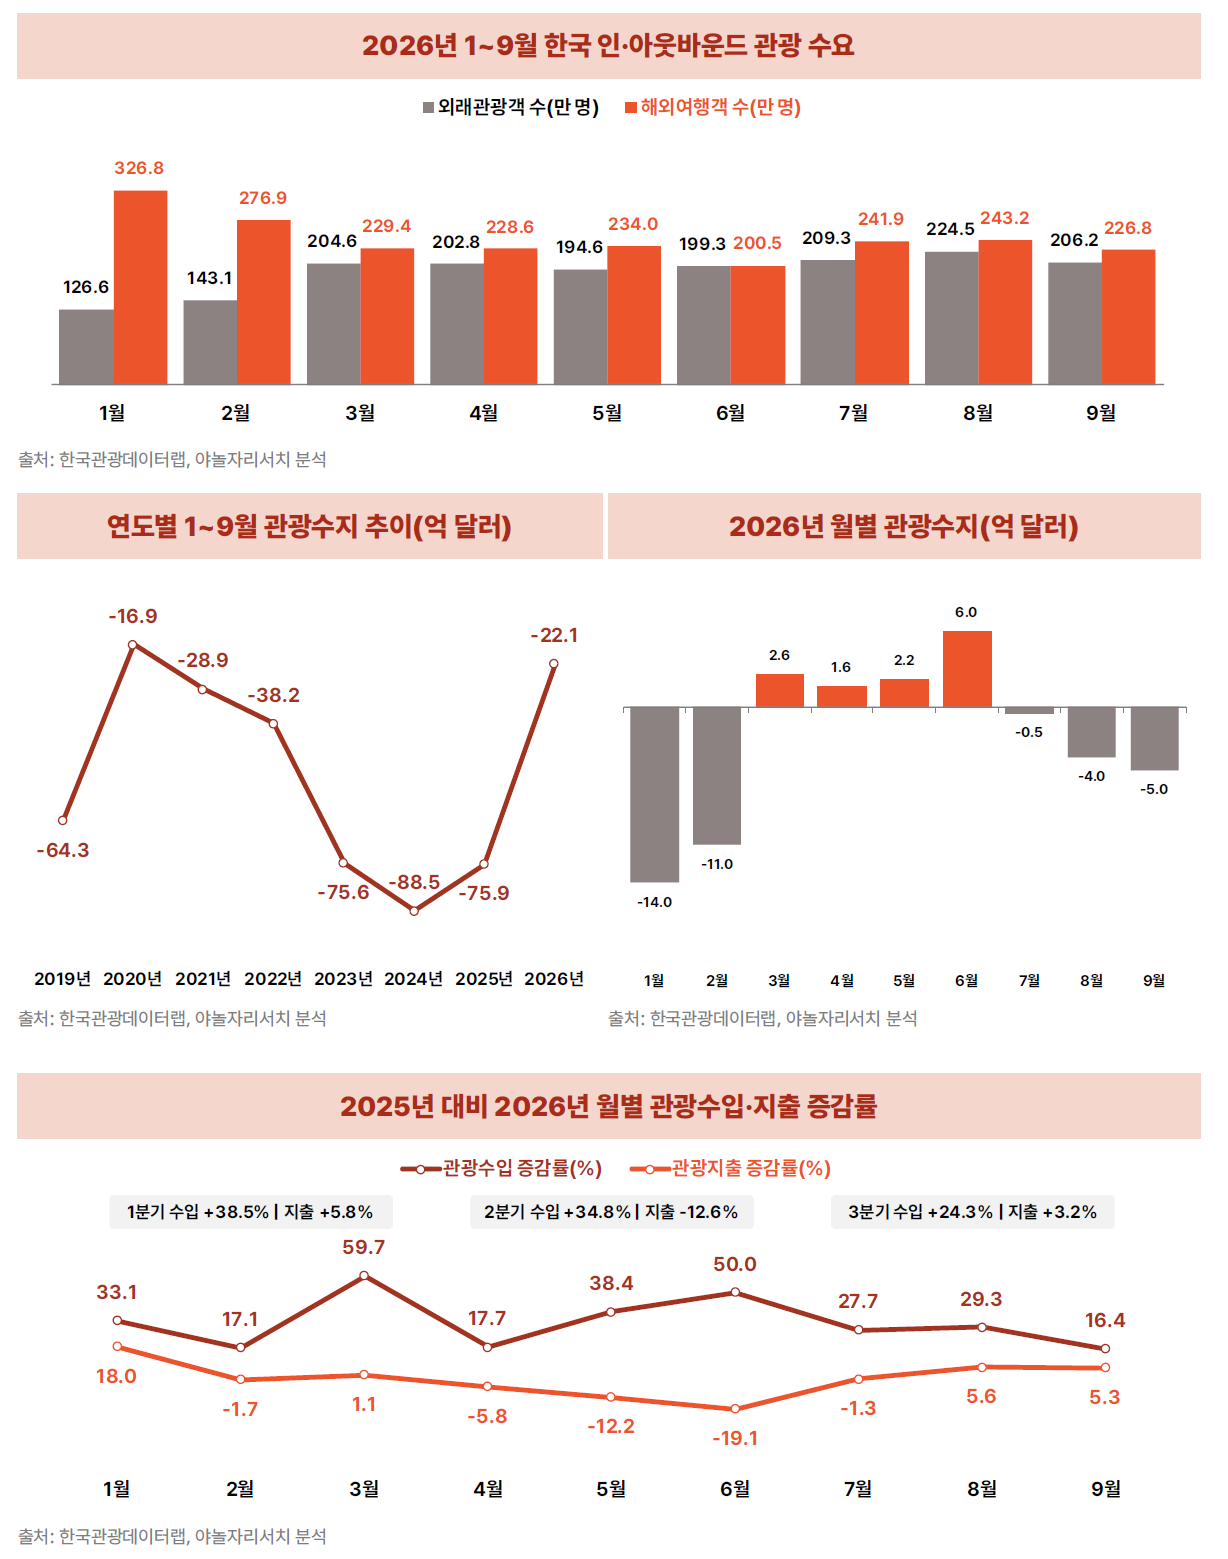
- 2026년 1~9월 관광수지는 22.1억 달러 적자로, 전년 동기(75.9억 달러 적자)에 비해 적자 폭이 70.9% 축소됐다. 방한객의 기록적인 증가와 관광수입 확대가 이 같은 개선을 견인했다. 문화체육관광부에 따르면 10월 27일 기준 방한객 수는 전년도 연간 최대 기록인 1,894만 명을 이미 넘어섰다. 이에 따라 2026년 연간 방한객의 첫 2,000만 명 돌파가 가시권에 들어왔고, 연말 2,300만 명에 대한 기대도 제시되고 있다.
- 월별 관광수지는 1월(-14.0억 달러)과 2월(-11.0억 달러)에 큰 폭의 적자를 기록했으나, 3월(+2.6억 달러)부터 6월까지 4개월 연속 흑자를 냈다. 2분기 합계는 9.8억 달러 흑자였고, 상반기 누적 적자는 12.6 달러로 줄었다. 반면 3분기에는 다시 9.5억 달러 적자를 기록했다. 다만 3분기 적자 규모도 전년 동기보다 56.1% 작았다.
- 적자 축소의 동력은 해외여행 지출 감소보다 방한 관광수입 증가였다. 1~9월 관광수입은 전년 동기 대비 51.1억 달러 증가했고, 내국인 관광지출은 2.7억 달러 감소했다. 관광수지 개선액 53.8억 달러의 약 95%는 수입 증가에서 비롯됐다. 방한객 수(+21.5%)와 1인당 관광수입(+8.5%)의 동반 증가가 핵심 동력인 반면, 출국자 수는 2.0% 늘어났지만 1인당 관광지출은 3.0% 줄었다. 이는 이번 개선이 수입 확대 중심으로 이루어졌다는 점에서 의미가 크다.
- 그러나 3분기에는 다른 신호가 나타났다. 외래관광객 증가율은 상반기 21.3%, 3분기 21.8%로 유사한 수준을 유지했지만, 관광수입 증가율은 1분기 38.5%→2분기 34.8%→3분기 24.3%로 둔화됐다. 동시에 내국인 관광지출은 2분기 전년 동기 대비 12.6% 감소에서 3분기 3.2% 증가로 전환됐다. 실질실효환율도 7월 85.4에서 9월 92.7로 높아졌다. 이러한 변화는 7월 이후 원화 가치 상승으로 내국인의 해외여행 비용 부담이 완화된 것과 관련이 있는 것으로 보인다.
- 연간 관광수지가 흑자로 전환되려면 4분기에 22.1억 달러를 초과하는 흑자가 필요하다. 2,000만 명을 넘어설 것으로 예상되는 연간 방한객 수는 긍정적이지만, 3분기 관광수입 증가율 둔화와 내국인 관광지출 반등을 고려하면 흑자 전환을 단정하기는 어렵다. 앞으로는 방한객 규모뿐 아니라 1인당 관광수입, 고부가 소비의 확산, 내국인 해외여행 지출의 변화가 관광수지 개선의 지속성을 좌우할 것이다.
결론과 시사점: 방한객 증가를 관광수입·지역경제 성과로 연결할 때
- 2026년 1~9월 한국 관광시장의 핵심 성과는 방한객 증가(+21.5%)가 관광수입 증가(+31.8%)로 이어지고, 관광수지 적자가 70.9% 축소됐다는 점이다. 특히 관광수지 개선액의 약 95%가 수입 증가에서 비롯됐다. 다만 3분기에는 방한객 증가율이 유지되는 가운데 관광수입 증가율이 둔화됐다. 향후 성과 평가의 중심을 ‘방한객 수’에서 ‘체류·소비·지역에 남는 가치’로 넓혀야 한다.
- 소비 구조 변화에 대응해야 한다. 의료 소비와 한류 관련 뷰티·웰니스 소비의 성장은 새로운 기회이지만, 면세점 외국인 이용객·객단가의 동반 하락은 기존 쇼핑 중심 모델의 한계를 보여준다. 숙박·관광·유통업계는 의료·웰니스, 로컬 식음, 체험을 연계한 체류형 상품을 강화할 필요가 있다.
- 지방 관문 성장을 지역경제 성과로 연결해야 한다. 지방 공항 입국자의 전년 대비 증가율은 37.4%로 수도권 공항(17.3%)보다 높다. 그러나 입국 위치와 실제 숙박·소비 지역은 다를 수 있다. 정부·지자체는 지방 입국자 수뿐 아니라 지역별 숙박일수, 이동 경로, 카드 소비액을 함께 추적하고, 교통·숙박·체험을 연결하는 정책을 설계해야 한다.
- 성과지표도 고도화해야 한다. 정부는 관광수지와 방한객 수에 더해 1인당 관광수입, 지역별 체류·소비, 업종별 소비성과를 종합적으로 살펴야 한다. 호텔·OTA·관광기업은 고객의 이동과 소비를 연결해 체류기간과 지역 내 지출을 높이는 상품 전략을 검토할 수 있다. 3분기의 관광수입 증가세 둔화는 양적 성장을 안정적인 경제적 성과로 전환하는 과제가 아직 남아 있음을 시사한다.
 이전 글
 목록으로