
Vol.17 2026 방한 외래 관광객수 전망
- 등록일
- 2026.09.17


2026 방한 외래 관광객수 전망
Executive Summary
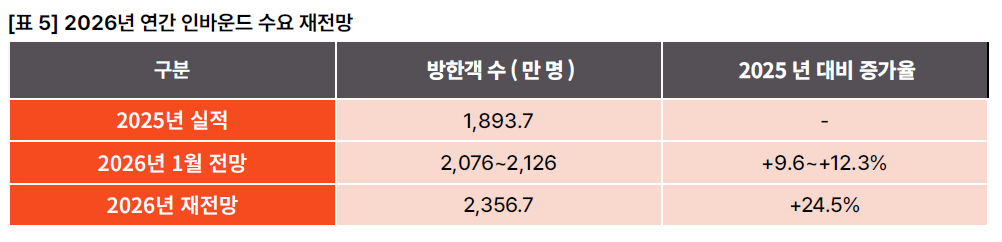
- 야놀자리서치는 2026년 연간 방한 외래객 전망을 약 2,357만 명으로 재전망했다. 이는 2025년보다 24.5% 증가한 규모이며, 올해 1월 전망 상단보다 약 231만 명 높은 수준이다.
- 이번 재전망은 기존 전망의 단순한 수정이 아니라, 연초 이후 인바운드 시장이 예상보다 빠르고 폭넓게 성장한 현실을 반영한 업데이트다. 2026년 1~7월 방한 외래객은 전년 동기 대비 21.3% 증가했으며, 중국뿐 아니라 일본·대만과 미국, 기타 시장에서도 성장세가 확산됐다.
- 특히 중국의 증가는 연초에 상정했던 목적지 재편 시나리오와 대체로 부합한 반면, 예상보다 강했던 변화는 일본·대만을 중심으로 한국을 선택하는 비중이 크게 높아지고, 이러한 흐름이 장거리 시장까지 확산된 점이다. 시장별 요인은 달랐지만, K-컬처와 한국에 대한 관심 확대가 공통적인 수요 기반으로 작용했고, 항공 공급과 환율 등 여행 여건이 실제 방문을 뒷받침했다.
- 이러한 실적과 수요 지표를 반영한 2026년 방한 외래객 전망은 약 2,357만 명이다. 이는 최근의 한국 선택 강화와 우호적인 수요 여건이 하반기에도 이어진다는 조건하에 추정된 전망이며, 향후 일본·대만의 한국 선택 비중, K-컬처 관심의 실제 방문 전환, 항공 공급과 환율 여건이 주요 점검 지표이다.
연초 전망이후 달라진 인바운드 시장
야놀자리서치는 2026년 1월 발간한 「2026년 대한민국 인·아웃바운드 관광 수요 예측」 보고서에서 올해 방한 외래객을 2,076만~2,126만 명으로 전망했다. 이는 중·일 갈등의 반사효과를 제외한 기본 전망 2,036만 명에, 일본행 중국인 수요의 일부가 한국으로 전환되는 시나리오에 따라 40만~90만 명을 추가한 범위로, 2025년까지 확인된 회복 흐름과 당시의 시장·항공·환율 및 국제정세가 이어진다는 조건 아래 산출한 전망이었다.
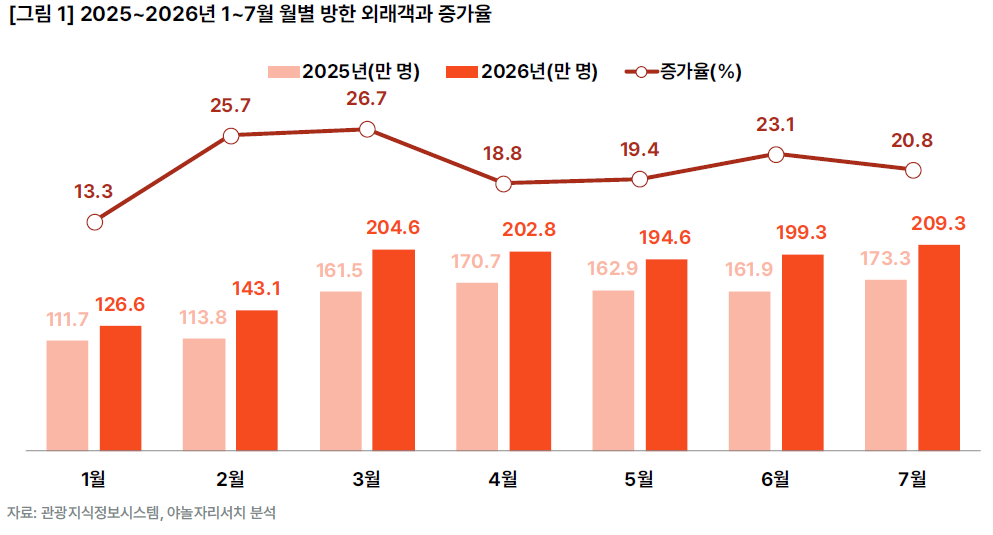
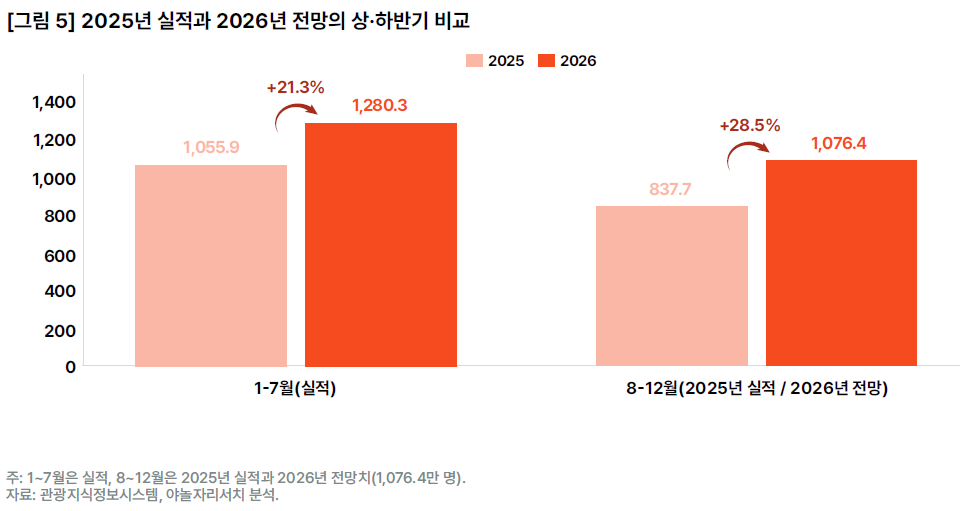
그러나 연초 이후 실제 인바운드 시장은 당시 전망이 전제했던 성장 경로보다 훨씬 빠르게 변화했다. 2026년 1~7월 방한 외래객은 1,280.3만 명으로, 전년 동기 1,055.9만 명보다 224.4만 명(21.3%) 증가했다. 월별 증가율은 1월 13.3%에서 2월 25.7%, 3월 26.7%로 높아졌으며, 4~7월에도 18.8~23.1%를 기록했다. 7월 방한객은 209.3만 명으로, 올해 1~7월 가운데 가장 많았다.
이미 관측된 경로만 이어지더라도 연초 전망의 상단은 넘어설 것으로 판단된다. 즉, 남은 다섯 달(8~12월)이 전년 동기 대비 10%만 늘어도 연간 규모는 약 2,200만 명으로 1월 전망 상단(2,126만 명)을 웃돈다. 따라서 이번 재전망의 핵심 질문은 연초 전망과 현재 관측되는 수요 경로 사이의 차이를 무엇이 만들었으며, 이러한 변화가 앞으로의 인바운드 수요에 어떤 의미를 갖는가이다. 이에 본 브리프는 먼저 국적별 입국 통계로 성장의 분포를 확인하고, 주요 시장에서 한국 선택이 강해진 배경을 K-컬처라는 공통의 수요 기반, 시장별 촉발 요인, 항공·환율이라는 전환 여건의 세 층위에서 분석한 후, 이를 반영한 연간 재전망을 제시하고자 한다.
예상보다 강했던 ‘한국 선택’
전망과 실적의 차이를 만든 일본·대만의 강세와 시장 확산
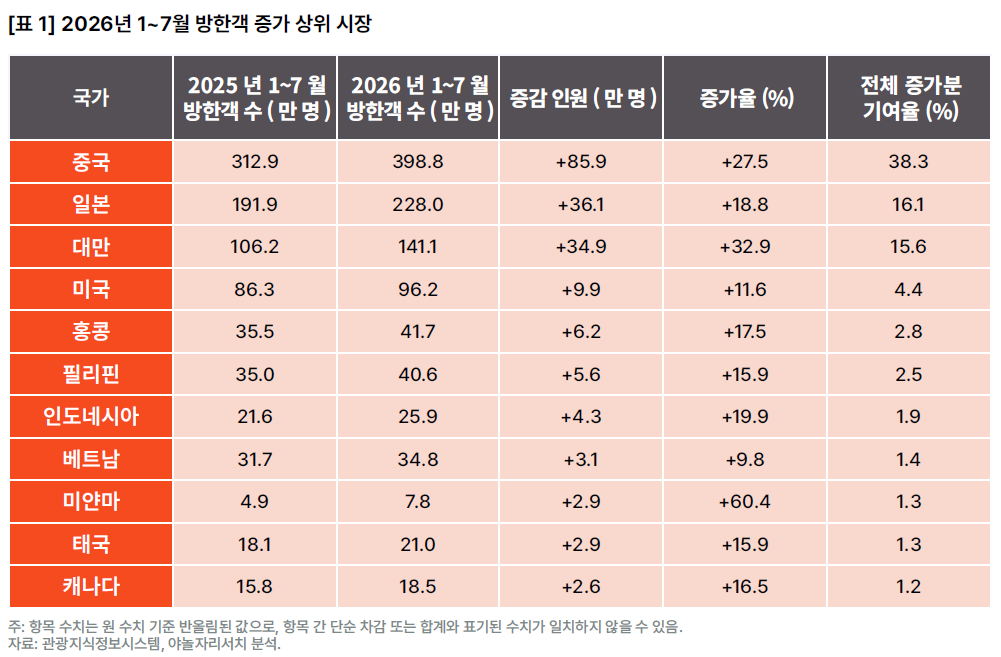
2026년 1~7월 방한 외래객 증가분 224.4만 명의 70.0%는 중국·일본·대만에서 발생했다. 가장 크게 기여한 시장은 중국으로, 방한객이 398.8만 명으로 전년 동기보다 85.9만 명 늘어 전체 증가분의 38.3%를 차지했다. 일본은 36.1만 명(16.1%), 대만은 34.9만 명(15.6%) 늘었는데, 대만의 증가율(32.9%)은 주요 4개국 가운데 가장 높았다. 여기에 96.2만 명으로 11.6% 늘어난 미국을 더하면, 주요 4개국의 증가 인원은 167.0만 명으로 전체 증가분의 74.4%에 이른다.
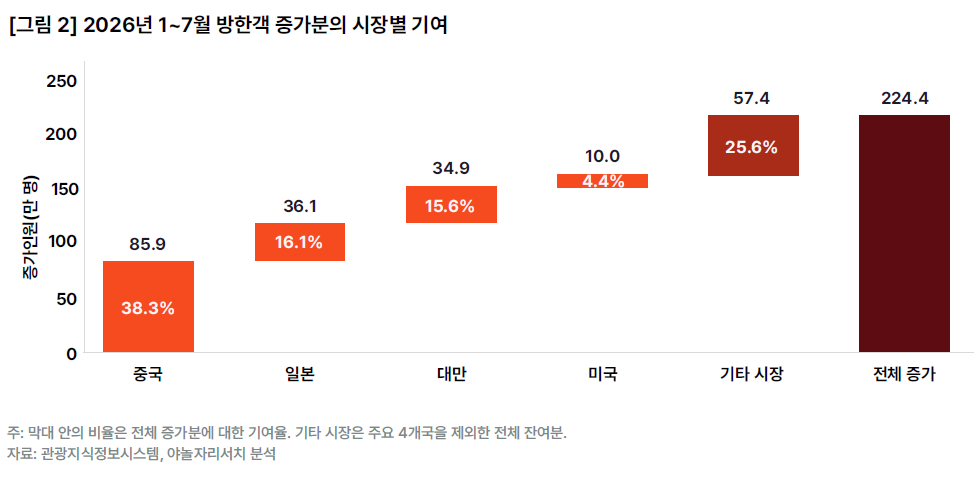
나머지 25.6%(57.4만 명)는 주요 4개국 밖에서 나왔는데, 그 범위가 넓다는 점이 눈에 띈다. 아시아에서는 홍콩과 필리핀이 각각 6.2만 명, 5.6만 명 늘었고, 인도네시아도 4.3만 명 증가했다. 원거리 시장에서는 캐나다가 2.6만 명 증가했다. 입국 통계에 기록된 59개 국가 중 53개 시장의 방한객이 늘었다는 점에서도 성장의 범위를 확인할 수 있다.
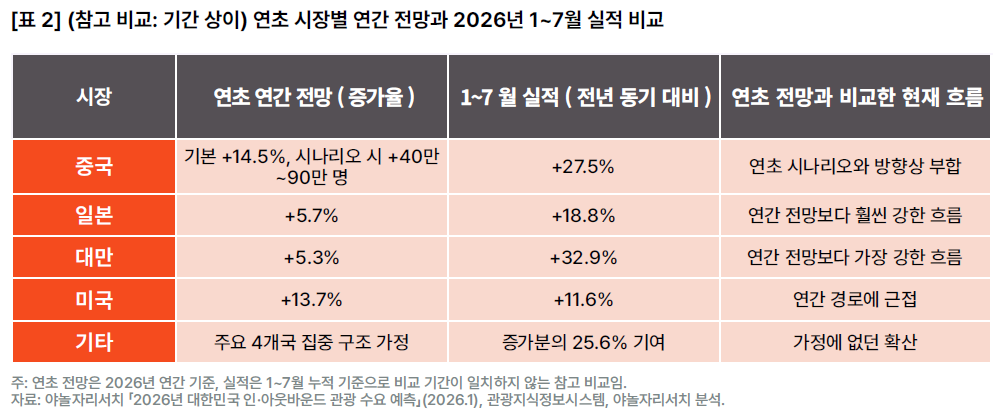
중국 방한객 증가(1~7월 +85.9만 명)는 규모로는 가장 크지만, 성격은 연초 시나리오의 연장에 가깝다. 1월 전망은 중·일 반사효과를 연간 40만~90만 명으로 이미 반영했고, 중국의 현재 성장 경로는 연초에 상정했던 목적지 재편 시나리오와 방향상 부합한다. 반면 연초 기본 경로가 일본 +5.7%, 대만 +5.3%의 완만한 연간 성장을 전제한 데 비해, 1~7월 실적은 각각 +18.8%, +32.9%로 훨씬 강한 흐름을 보이고 있다. 미국은 연초 연간 경로(+13.7%)에 근접한 흐름이고, 주요 4개국 밖의 시장은 연초에 뚜렷한 성장을 상정하지 않았음에도 증가분의 25.6%를 만들어냈다. 따라서 기존 전망 상단을 넘어선 원인을 중국 반사효과의 예상 밖 확대에서 찾기보다는, 일본·대만과 기타 시장에서 나타난 한국 선택의 강화에서 찾는 것이 적절하다.
일본·대만: 해외여행 증가보다 훨씬 빨라진 한국행
일본인 방한객은 2026년 1~7월 228.0만 명으로 전년 동기보다 36.1만 명, 18.8% 증가했다. 1~7월 기준 일본인 전체 출국은 2025년 781.4만 명에서 2026년 813.6만 명으로 4.1% 늘었다. 같은 기간 일본인 방한객은 18.8% 증가해 전체 출국 증가율의 네 배를 넘어섰다. 일본인의 해외여행이 완만하게 늘어나는 가운데 한국행은 더 빠르게 확대된 것이다.
대만인 방한객은 2026년 1~7월 141.1만 명으로 전년 동기보다 34.9만 명, 32.9% 늘어 주요 4개 시장 중 가장 높은 증가율을 기록했다. 대만 교통부에 따르면 1~7월 기준 전체 출국은 2025년 1,087.4만 명에서 2026년 1,265.2만 명으로 16.3% 늘었다. 그런데 그 중에서도 한국행은 102.7만 명에서 138.0만 명으로 34.3% 늘어, 전체 출국 증가율을 18.0%p 웃돌았다. 전체 출국에서 한국이 차지하는 비중도 9.4%에서 10.9%로 높아졌다.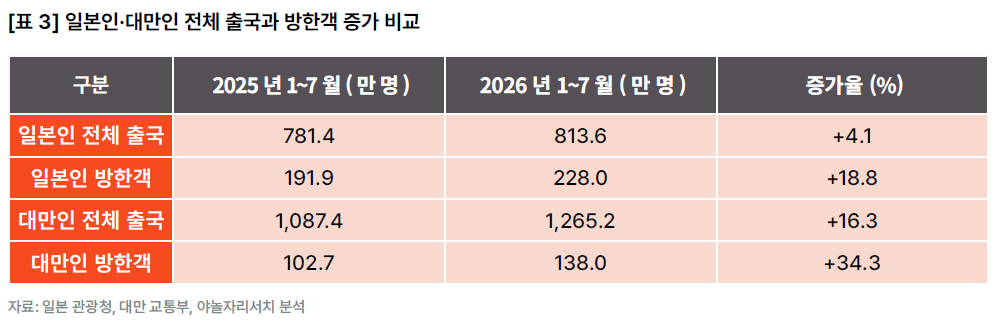
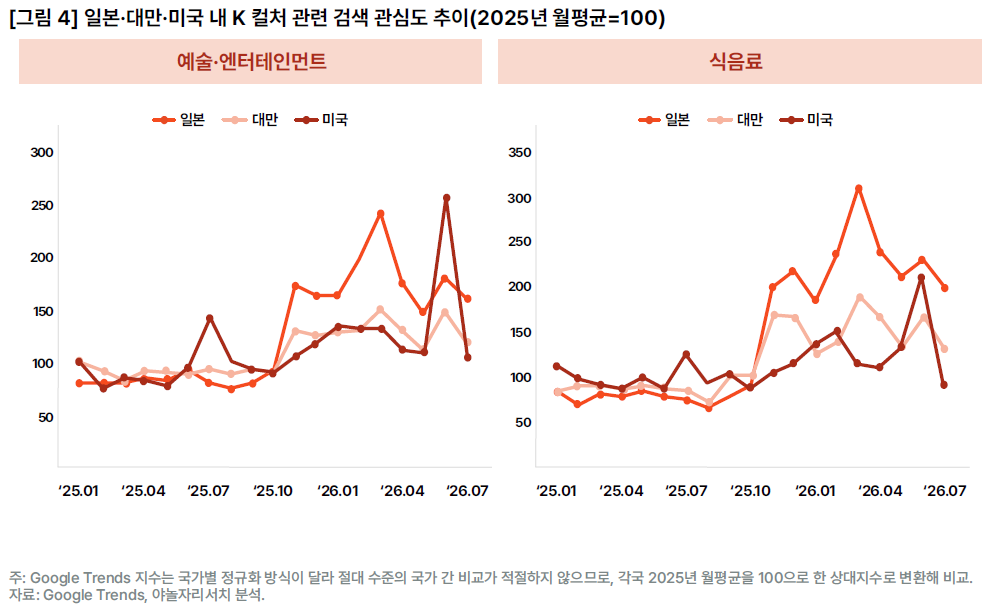
이 배경에는 한국 문화에 대한 관심 확산이 자리한다. Google Trends에서 예술·엔터테인먼트와 식음료 카테고리의 일본 내 '한국' 검색 지수를 보면, 2025년 11월 큰 폭으로 뛴 뒤 2026년 7월까지 매달 전년 동월을 웃돌았다. 1~7월 평균은 각각 116.0%, 198.3% 상승해, 이번에 확인한 시장 가운데 가장 컸다. 한국행 일본발 운항편수는 1~7월 19.4% 늘었지만 100엔당 원화 환율은 2.3% 낮아져 가격 여건은 오히려 불리했다. 환율 여건이 불리했음에도 한국 문화에 대한 높은 관심과 항공 접근성 개선이 나타나는 가운데 방한객은 20% 넘게 증가했다. 이는 가격보다 콘텐츠와 접근성이 한국 선택과 밀접하게 연관된 사례로 볼 수 있다.
대만에서도 한국행 비중이 높아진 시기는 한국 문화에 대한 관심이 확대된 시기와 겹친다. 예술·엔터테인먼트 지수는 2025년 10월 62에서 11월 87로, 식음료 지수는 51에서 91로 뛰었고, 2026년 1~7월 평균으로는 전년보다 각각 38.7%, 69.8% 높았다. 여기에 한국-대만 노선 운항편수가 21.6% 늘고 대만달러 환율도 3.8% 상승하는 등 항공과 환율 모두 우호적으로 움직였다는 점이 대만을 일본과 구분 짓는다. 해외여행 심리, 문화적 관심, 항공 접근성, 환율 네 가지가 동시에 우호적으로 움직인 시장은 대만이 유일했다.
두 시장의 공통점은 단순히 해외여행객이 늘어난 것이 아니라, 여행 가능한 여러 목적지 가운데 한국을 선택하는 비중 자체가 높아지고 있다는 것이다. 이는 적어도 2026년 현재 주요 시장에서 한국의 상대적 목적지 경쟁력이 뚜렷하게 강화되고 있음을 보여준다.
중국: 연초 시나리오의 실현과 목적지 재편
중국은 전체 증가분의 38.3%를 차지한 최대 기여 시장으로, 방한객이 398.8만 명으로 전년 동기보다 85.9만 명(27.5%) 늘었다. 중국인 입국자 수를 발표하는 22개 목적지의 통계를 합산하면 2026년 1~7월 중국인 방문객은 6,108.9만 명으로 전년 동기보다 4.7% 증가했다. 가장 큰 변화는 일본에서 나타났다. 일본행은 569.3만 명에서 248.7만 명으로 56.3% 감소해 320.7만 명 줄었다. 한국행은 같은 기간 312.9만 명에서 398.8만 명으로 증가했고, 22개 목적지 합계에서 차지하는 비중도 5.4%에서 6.5%로 높아졌다.
이 갈림이 처음부터 있었던 것은 아니다. 2025년 9~10월에는 한국행과 일본행 모두 전년 동월 대비 19~23%씩 비슷하게 늘고 있었다. 흐름이 갈라진 것은 11월부터다. 일본행 증가율이 11월 2.9%로 낮아지더니 12월 -45.3%로 꺾였고, 2026년 들어서도 매달 45~61%씩 줄었다. 반면 한국행은 11~12월에도 26.9%, 28.4%로 계속 늘었고 2026년 1~7월에도 매달 두 자릿수 증가율을 유지했다.
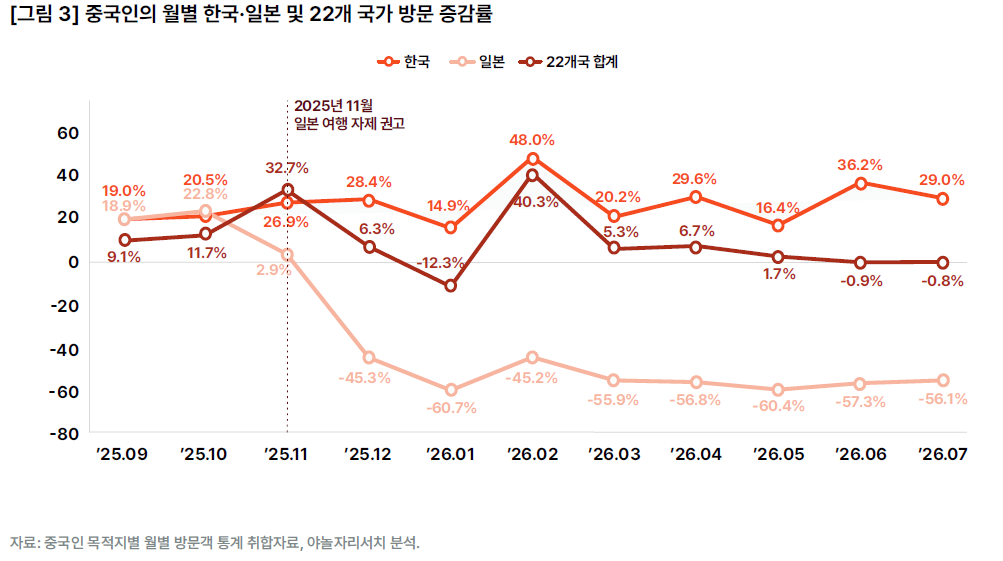
이 전환 시점은 중·일 관계 악화와 맞물린다. 중국 정부는 2025년 11월 일본 지도자의 대만 관련 발언을 문제 삼아 양국 간 교류 분위기가 악화됐다고 밝히고, 자국민에게 당분간 일본 방문을 자제하라고 권고했다.1 이후 일본행이 급감하는 동안 한국행은 오히려 증가세를 이어갔다는 점에서, 일본 여행을 고려하던 수요의 일부가 다른 목적지로 옮겨가며 한국도 반사이익을 얻었을 가능성이 있다. 원/위안화 평균 환율도 전년 동기보다 10.8% 높아져 가격 여건이 같은 방향으로 거들었다. 다만 한국행은 일본행이 꺾이기 전부터 이미 늘고 있었으므로, 증가분 85.9만 명 전체를 반사효과로 단정하기는 어렵다. 앞서 확인했듯 현재의 중국 경로는 연초 시나리오와 방향상 부합하는 것으로 보는 것이 정확하다.
미국과 기타 시장: 근거리에서 장거리로 확산되는 한국 관심
미국인 방한객은 2026년 1~7월 96.2만 명으로 전년 동기보다 9.9만 명, 11.6% 늘었다. 예술·엔터테인먼트, 식음료 지수의 1~7월 평균은 전년보다 각각 47.3%, 37.7% 높았고, 한국행 미국발 운항편수는 6.2%, 원/달러 환율은 4.8% 올라 달러의 원화 구매력도 커졌다. 근거리 시장 중심이었던 증가가 장거리 시장에서도 함께 나타났다는 점에서 의미가 있다.
주요 4개 시장 밖에서도 방한객은 358.7만 명에서 416.1만 명으로 57.4만 명(16.0%) 늘어 전체 증가분의 25.6%를 차지했다. 홍콩·필리핀·인도네시아 같은 아시아 시장뿐 아니라 캐나다·영국·호주 등 장거리 시장까지 폭넓게 늘었다.
한국 문화에 대한 관심 확산도 이 국가들에서 함께 확인된다. 캐나다·영국·호주는 두 카테고리 검색 지수가 모두 전년보다 크게 높아졌고(각 지수 +32~55%), 베트남·태국·싱가포르도 두 지수가 나란히 두 자릿수 상승했다. 다만 항공·환율 여건의 조합은 시장마다 달라, 홍콩·캐나다·영국은 운항편수와 통화가치가 함께 개선된 반면 필리핀·베트남·태국은 운항편수가 줄어드는데도 방한객이 늘었다.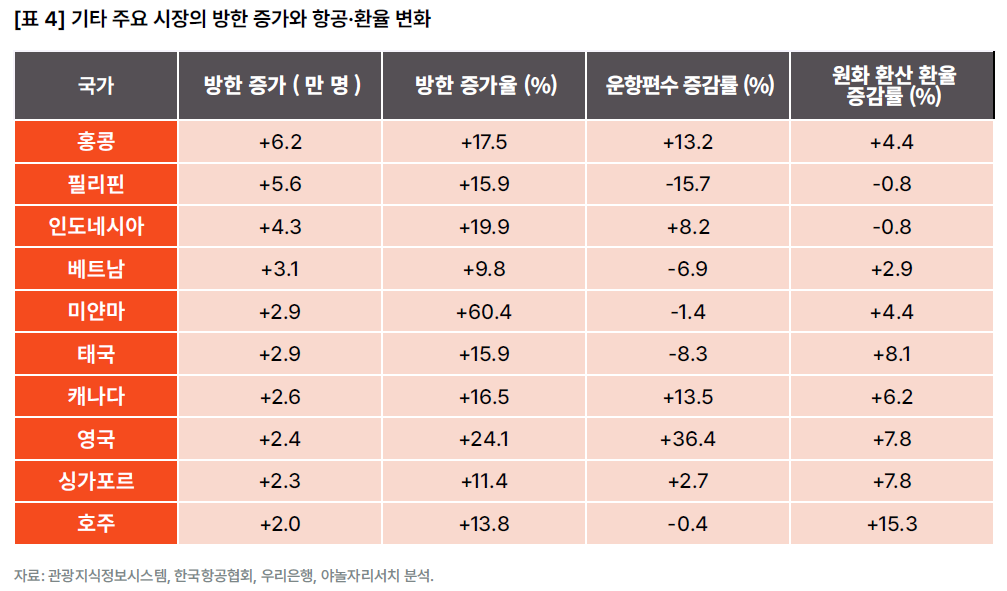
따라서 K-컬처 하나만으로 모든 시장의 성장을 설명하기보다는, 여러 시장을 관통하는 가장 뚜렷한 공통 수요 신호를 K-컬처와 한국에 대한 관심의 확산으로 보고, 항공·환율·해외여행 심리와 시장별 사건이 이 관심을 실제 방문으로 전환시키는 방식은 국가별로 다르게 작용했다고 보는 것이 적절하다. 정리하면 K-컬처에 대한 관심 확대가 한국을 ‘가고 싶은 목적지’로 인식하게 하는 중요한 수요 기반으로 작용하고, 중국의 목적지 재편과 일본·대만의 해외여행 확대 같은 시장별 사건이 수요를 증폭시키며, 항공 공급과 환율 등 여행 여건이 이러한 관심이 실제 방문으로 이어지는 과정을 뒷받침하고 있다. 연초 전망이 담지 못한 것은, K-컬처에 대한 반응이 목적지 점유율 상승으로 전환되는 강도와, 그 범위가 근거리 핵심 시장을 넘어 동시에 넓어졌다는 점이다.
새로운 현실을 반영한 2026년 인바운드 수요 재전망
야놀자리서치는 7월까지의 방한 실적과 8월까지 확보된 수요 관련 지표를 반영해 2026년 연간 방한 외래객을 다시 추정했다. 분석 결과, 2026년 연간 인바운드 수요는 약 2,357만 명으로 전망된다. 이는 당초 전망 범위인 2,076만~2,126만 명의 상단보다 약 231만 명 높은 규모다.
예측 방법론과 모형 재현 성능 검증
예측에는 시계열 데이터를 학습하는 딥러닝 모형인 LSTM(Long Short-Term Memory)을 활용했다. 예측변수에는 GDP, 소득·인구, 검색 관심도, 환율, 전체 운항편수와 유가 등을 포함했고, 계절성과 입국 제도 변화, 중·일 갈등 등 주요 정책·사건도 반영했다. 한국에 대한 관심 확대는 검색 관심도로, 가격·항공 여건의 변화는 실질환율과 운항편수로, 중국의 목적지 재편과 관련된 중·일 갈등은 사건 더미로 예측에 반영했다.
모형의 재현 성능은 2026년 2월까지의 자료로 이후 다섯 달인 3~7월의 방한객 수를 예측한 뒤 실제 실적과 비교해 확인했다. 평가 대상 기간의 방한 실적은 모형 학습에서 제외했다.3 검증 결과, 월별 평균 절대백분율오차(MAPE)는 3.6%로, 다섯 달의 합계 예측치(1,023.6만 명)는 실제 실적(1,010.6만 명)보다 1.3% 높은 수준에 그쳤다. 이 검증은 2026년 2월 시점까지 확보된 과거 자료로 모형을 학습한 뒤, 3~7월의 수요를 산출한 결과를 실제 입국 실적과 비교한 재현 방식이다. 월별 검증 결과는 부록 [표 A1]에 제시했다.
2026년 연간 방한 관광객 약 2,357만 명 전망
최종 전망에는 2026년 7월까지의 방한 실적과 8월까지 확보된 관련 지표를 반영했으며, 분석 결과 2026년 연간 방한 관광객은 2,356.7만 명(약 2,357만 명)으로 전망된다. 이는 2025년 실적인 1,893.7만 명보다 약 463.0만 명, 24.5% 증가한 규모다. 올해 1월 제시한 전망 범위인 2,076만~2,126만 명과 비교하면 하단보다 280.7만 명, 상단보다 230.7만 명 높다.
이번 상향은 단순히 1~7월 실적이 예상보다 높았기 때문만은 아니다. 일본·대만이 연초 가정을 크게 웃도는 가운데 미국과 기타 시장에서도 성장이 이어졌고, 한국에 대한 관심과 목적지 선택이 여러 시장에서 동시에 강해졌다는 새로운 정보가 검색 관심도, 운항편수, 환율 등 갱신된 설명변수를 통해 모형에 반영되면서 전망이 기존 상단을 크게 상회했다. 9~12월 설명변수는 8월까지 관측된 최근 수준이 유지된다는 조건부 경로를 적용했으며, 따라서 2,357만 명은 이러한 우호적 여건이 지속될 경우를 가정한 전망치다.
8~12월 추가 238.6만 명은 어디에서 오는가
연간 전망 2,356.7만 명은 1~7월 실적 1,280.3만 명에 8~12월 예측치 1,076.4만 명을 더한 값이다. 2025년 8~12월 방한객이 837.7만 명이었던 점을 고려하면, 남은 다섯 달에 약 238.6만 명이 더 방문해야 한다. 이에 필요한 증가율은 28.5%로, 1~7월의 누적 증가율인 21.3%보다 7.2%p 높다. 즉 이번 전망은 앞선 일곱 달의 증가율이 그대로 유지되는 경우보다 강한 성장을 가정한다.
이에 대한 답은 모형이 수요 변수의 최근 수준을 어떻게 반영하는가에 있다. 하반기 전망이 상반기 증가율보다 높게 나온 것은 최근까지 관측된 검색 관심도·운항편수·환율 등의 수준과 과거 수요의 동태적 관계를 LSTM이 함께 반영한 결과다. 즉 2,357만 명은 하반기 성장률 28.5%를 임의로 가정한 값이 아니라, 최근의 우호적 설명변수 수준을 조건으로 모형이 산출한 결과다. 4~7월 증가율이 18.8~23.1%로 유지되고 7월 방한객이 올해 최고치를 기록한 것, 일본·대만의 한국 선택률과 검색 관심이 7월까지 높은 수준을 유지한 것, 주요 4개국 밖에서 증가분의 25.6%가 발생할 만큼 성장의 저변이 넓은 것은 이 조건이 하반기에도 유지될 수 있음을 뒷받침한다.
다만 유의할 점도 있다. 중국의 목적지 재편 효과는 2025년 11월부터 비교 기준에 포함되므로, 11~12월 중국발 전년 대비 증가율은 상반기보다 낮아질 수 있다. 따라서 8~12월 28.5%는 중국 단일 시장보다 일본·대만·미국·기타 시장의 동반 확대에 상대적으로 더 의존하는 구조로 이해해야 한다.
이 전망이 실현되는지는 앞서 확인한 세 층위가 하반기에도 유지되는지에 달려 있다. 중국에서는 높아진 한국의 목적지 선택이 유지되는지, 일본·대만에서는 K-컬처에 대한 높은 관심과 확대된 항공 접근성이 실제 예약과 방문으로 이어지는지, 그리고 미국을 비롯한 장거리·기타 시장의 성장세가 지속되는지가 핵심이다. 이 조건이 약해질 경우 실제 방한객은 전망치를 밑돌 수 있다.
결언: ‘회복’을 넘어 ‘성장’을 준비할 시점
2026년 들어 한국 인바운드 시장은 연초 예상보다 빠르게 성장하고 있다. 중국의 목적지 재편이라는 단기적 요인도 작용했지만, 일본·대만에서 한국 선택 비중이 높아지고, 미국과 여러 장거리 시장까지 방한 수요가 확대되고 있다는 점은 보다 지속적인 변화를 시사한다.
특히 여러 시장에서 동시에 나타나는 K-컬처와 한국에 대한 관심 확대는 이번 성장을 관통하는 가장 중요한 수요 신호다. 이러한 흐름은 K-컬처와 한국에 대한 관심 확대가 목적지의 흡인 요인(pull factor)을 강화하고, 한국의 목적지 이미지에 긍정적으로 작용하고 있을 가능성을 시사한다. 실제로 일본과 대만에서 전체 해외여행보다 한국행이 더 빠르게 늘고 한국 선택 비중이 상승한 것은 이러한 변화가 실제 여행 선택과 연결되고 있음을 보여주는 중요한 신호다.
이러한 변화된 현실을 반영하여 야놀자리서치가 재전망한 2026년 방한 외래객은 약 2,357만 명이다. 이번 재전망의 의미는 기존 전망을 단순히 수정했다는 데 있지 않다. 연초 전망은 당시 이용 가능한 정보와 시장 여건을 전제로 한 전망이었다. 이후 실제 시장이 예상보다 훨씬 우호적으로 전개됨에 따라, 이번 재전망은 새롭게 축적된 실적과 수요 정보를 반영해 전망을 업데이트한 결과다.
전망의 실현 여부는 세 가지 지표로 점검할 수 있다. 첫째, 본 분석이 집계한 중국인의 22개 주요 해외 목적지 가운데 한국이 차지하는 비중이 상반기 6.5% 수준을 유지하는가. 둘째, 일본·대만의 전체 출국 대비 한국행 비중과 K-컬처 검색 관심이 높은 수준을 유지하는가. 셋째, 한국행 운항편수의 확대와 주요 통화 대비 원화의 가격 이점이 유지되는가.
정책과 산업의 질문도 이제 달라질 필요가 있다. “외래객이 다시 올 것인가”를 판단하는 단계에서 벗어나, “확대되는 한국 관광 수요를 어떻게 안정적으로 수용하고, 더 높은 관광소비와 지역 확산, 재방문으로 연결할 것인가”로 초점을 전환해야 한다. 구체적으로, 첫째, 미국·캐나다·영국·호주 등 장거리 시장의 확대를 지역 축제·문화 관광상품과 연계하여 체류와 소비의 지역 확산을 유도할 필요가 있다. 둘째, 일본·대만 등 한국 선택 비중이 높아진 근거리 시장에서는 반복 방문을 유도할 수 있는 지역·계절 콘텐츠의 다양화가 중요하다. 셋째, 중국 시장은 목적지 재편 효과의 지속 여부에 따른 변동성을 고려해, 단순 방문객 수 확대보다 소비의 질을 높이는 전략을 병행할 필요가 있다.
 이전 글
 목록으로